髙島屋(8233)
権利獲得月 :2月、8月
最低保有株数:100株
最低購入金額:223,750円(2026年8月4日終値)
| 保有株数 | 10%引きカード利用限度額 |
| 100株 | 15万円 |
| 200株 | 30万円 |
| 1,000株 | 限度額なし |
2026年2月(100株)
大手百貨店の高島屋から株主優待が届きました✉️
それでは開封します✂️
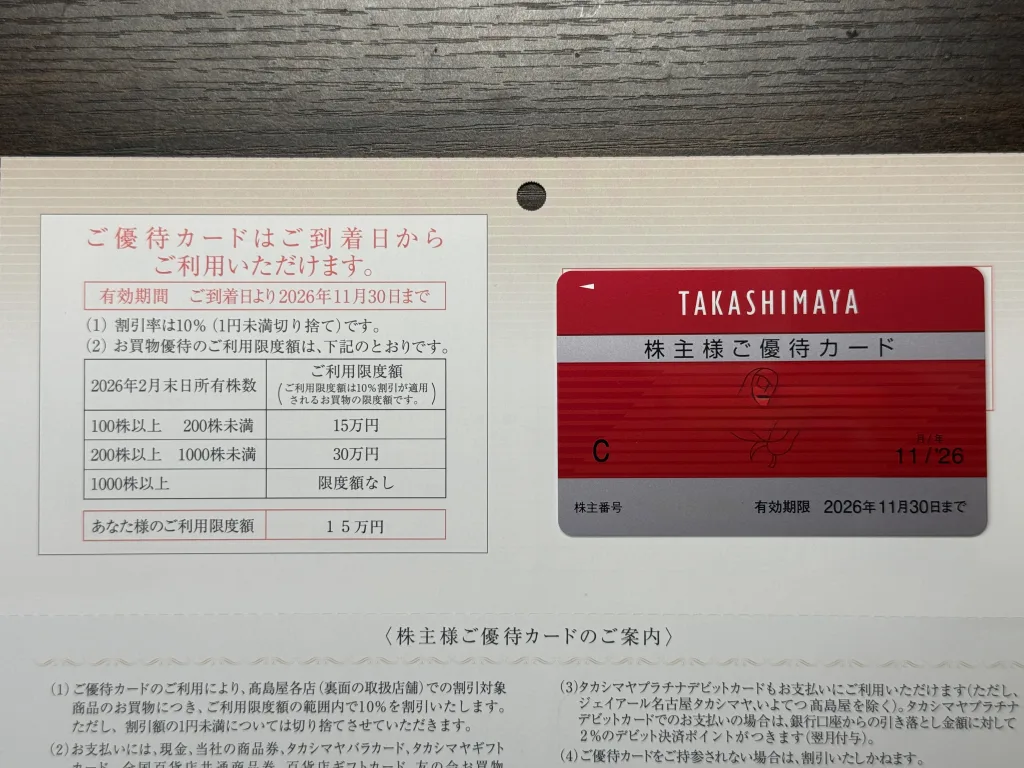
こちらが今回の優待となります。高島屋の優待は半年ごとに優待カードが更新されます。私は100株保有なので半年で15万円分の買い物が10%割引となります。
百貨店の株主優待は基本的に現金か提携カードでの支払いとなります。ここがちょっと不便なんですよね😥あと高島屋の場合は飲食店で株主優待が使えないところは他の百貨店の優待と違います。個人的にはここを改善してもらいたいです。
【経営分析ダイジェスト】
〜従来型百貨店売場の縮小・SC化 ✕ 富裕層外商・インバウンドへの集約 ✕ 東神開発(不動産)の最強ハイブリッド構造 ✕ デパ地下食料品も10%OFFになる株主優待で固めるプレミアム実物資産株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【高島屋の構造改革(百貨店縮小) ✕ 不動産(東神開発)ハイブリッドエコシステム】
  ① 百貨店売場の縮小・構造改革 ➔ 自社仕入れの従来型売場を縮小。定期借家(テナント)導入・SC化で固定費を激減
   ↓
  ② 2本の収益柱への選択と集中 ➔ 【縮小・高付加価値化する百貨店(外商・免税)】 ✕ 【拡大する不動産(東神開発)】
   ↓
  ③ 高客単価 ✕ 安定ストック収益 ➔ 富裕層VIP・訪日客で粗利最大化 ✕ 景気に強い賃貸・テナント収入の下支え
   ↓
  ④ ロイヤル顧客の囲い込み ➔ タカシマヤカード・10%割引株主優待カード(デパ地下等)で顧客離脱を防止
- ① 従来型「百貨店事業」の戦略的縮小と構造改革(資本効率の改善) 地方・郊外店や売上効率の低い直営アパレル・雑貨売場(平場)を順次縮小・閉鎖。自社で在庫を抱えるリスクを減らし、話題性のある専門店(ユニクロ、ニトリ、ハンズ等)をテナントとして誘致する「SC(ショッピングセンター)化」や定期借家契約への転換を推進しています。
- ② 百貨店 ✕ 不動産デベロッパーの二重構造(強固なポートフォリオMoat) 単なる「小売業」から脱却し、連結子会社「東神開発」を中心とする不動産事業へシフト。日本橋や二子玉川(玉川高島屋S.C.)のように、周辺地域を含めて自社で開発・運営する「まちづくり型デベロッパー」としての顔を持ち、安定した不動産賃貸収入が収益の土台を支えています。
- ③ 競合が模倣困難な「富裕層外商(VIP)基盤」への特化 百貨店売場全体は縮小しつつも、代々の資産家や高所得者層を抱える強固な「外商ネットワーク」にはリソースを集中。景気動向に左右されにくい超富裕層向けビジネス(宝飾、美術、高級アパレル等)で高い粗利益率を維持しています。
2. 【深掘り】多角的な収益構造:百貨店縮小・SC化 ✕ 東神開発 ✕ 10%割引株主優待
【収益ドライブの3大セグメント】
  ① 百貨店事業(縮小・高付加価値化) ➔ 不採算売場を削り、VIP外商 ✕ 訪日外国人(免税)の超高粗利領域へ集中
  ② 不動産事業(東神開発・SC化) ➔ 自社店舗のテナント化・まちづくり開発による安定賃貸・管理収入
  ③ 株主還元(デパ地下10%割引) ➔ 食品・お惣菜・一般衣料品・コスメが10%OFF(※レストラン・喫茶は対象外)
- ① 百貨店売場を縮小させたからこそ実現した「営業利益率の向上」 従来の百貨店モデル(広大な売り場を自社で管理し、大量の販売員を配置するモデル)からの脱却を図ったことで、販管費や固定費が劇的に圧縮されました。その結果、売上規模を追わずとも高い利益を出せる高収益体質へと生まれ変わっています。
- ② 「東神開発」がもたらす高い資本効率と下値リスクの低さ 商業施設のテナント管理・開発のプロフェッショナルである東神開発が、縮小した百貨店スペースを魅力的な専門店街へリニューアル。固定賃料や売上歩合賃料を獲得するストック型ビジネスにより、B/S(貸借対照表)の含み益も非常に潤沢です。
- ③ デパ地下で真価を発揮する「株主優待カード(10%割引)」 高島屋での買い物が10%割引になる「株主優待カード」を発行(年2回)。100株保有で上限15万円分(1.5万円割引相当)、1,000株以上で利用限度額「無制限」となります。レストラン・カフェでは利用できないものの、デパ地下の高品質な食料品・お惣菜・お酒・洋菓子が10%引きで購入できるため、日々の生活コスト削減としての実用性は抜群です。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 売上高(営業収益) | 9,500億〜1兆円規模 | 百貨店売場を縮小・適正化しつつも、免税・外商・不動産で売上高を維持 |
| 営業利益 | 500億〜600億円規模 | 売場縮小による固定費削減効果とインバウンドにより過去最高益水準 |
| 営業利益率 | 約5.5〜6.5% | 百貨店事業の slim 化 ✕ 不動産賃貸収入により一般的な百貨店(2〜3%)を凌駕 |
| 自己資本比率 | 約40〜45% | 保有不動産の含み益を含めると実質的な財務健全性は見た目以上に強力 |
| ROE(自己資本利益率) | 約8.0〜10.0% | 不採算アセットの圧縮と自社株買い・増配の推進により資本効率が劇的改善 |
| 予想配当・利回り | 年30〜40円前後(約1.5〜2.0%) | 株式分割(1→2分割)後も安定配当+連続増配姿勢を維持 |
| 株主優待(実用的) | 「10%割引 株主優待カード」(年2回) | 100株で買い物上限15万円(1.5万円割引) ※デパ地下食料品・衣料品・コスメ等で10%OFF(レストラン・喫茶は対象外) |
4. 成長ストーリー:国内外の「選択と集中」 ✕ エリア開発
- ① 国内:百貨店の「館(館全体)のSC化」とエリアマネジメント 自社直営の百貨店面積を絞り込み、テナントと直営をベストミックスさせた「ショッピングセンター型店舗」へ転換。周辺不動産を巻き込んだまちづくり(日本橋・二子玉川・難波等)を東神開発主導で推進しています。
- ② 海外:東南アジアでのSC開発(シンガポール・ベトナム等) 海外でも単なる「日本の百貨店」としてではなく、現地の需要に合わせた複合商業施設(SC)として展開。シンガポールやベトナム(ハノイ・ホーチミン)などで安定した収益基盤を築いています。
5. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- インバウンド(免税売上)の急変動リスク:為替(円高への揺り戻し)や訪日客の購買動向変化。
- テナント(専門店)競合との賃料交渉リスク:SC化に伴い、定期借家テナントの入れ替えや賃料維持の難易度が上昇。
💡 最終投資判断
【結論】「重い従来型百貨店売場の縮小・脱却 ✕ 富裕層外商・インバウンドへの特化 ✕ 東神開発の不動産賃貸収入」により、劇的な構造改革を果たした実物資産型成長株
- 「百貨店事業の縮小」こそが最大の好材料:不採算の直営売場を削り、テナント化(定期借家)や不動産開発へシフトしたことで、売り上げの波に強い「高利益率体質」へ脱皮を完了しています。
- インフレに強い強固なビジネスモデル:富裕層向け外商や高級品免税がメインであるため、物価上昇や高級品の単価アップがそのまま粗利拡大に直結します。
- 「優待カードでデパ地下の高品質な食品やお買い物を10%引きで楽しみつつ、不動産含み益と最高益更新の波に乗る」ガチホ(長期保有)の決定版:構造改革によって事業リスクが大幅に低下しており、資産防衛と実生活還元の両立が狙える魅力的な一株です。
他の百貨店の株主優待


⬅️家計を助けてくれる株主優待に興味のある方は左のアイコンをクリック
2025年8月(100株)
大手百貨店の高島屋から株主優待が送られてきました✉️
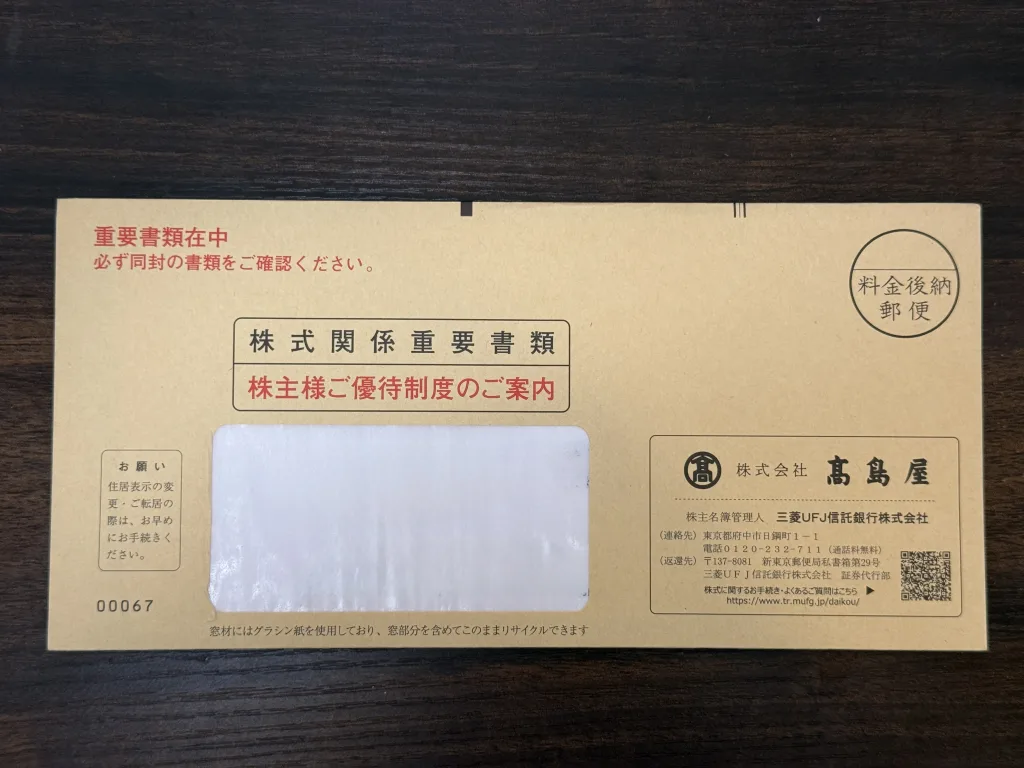
それでは開封します✂️
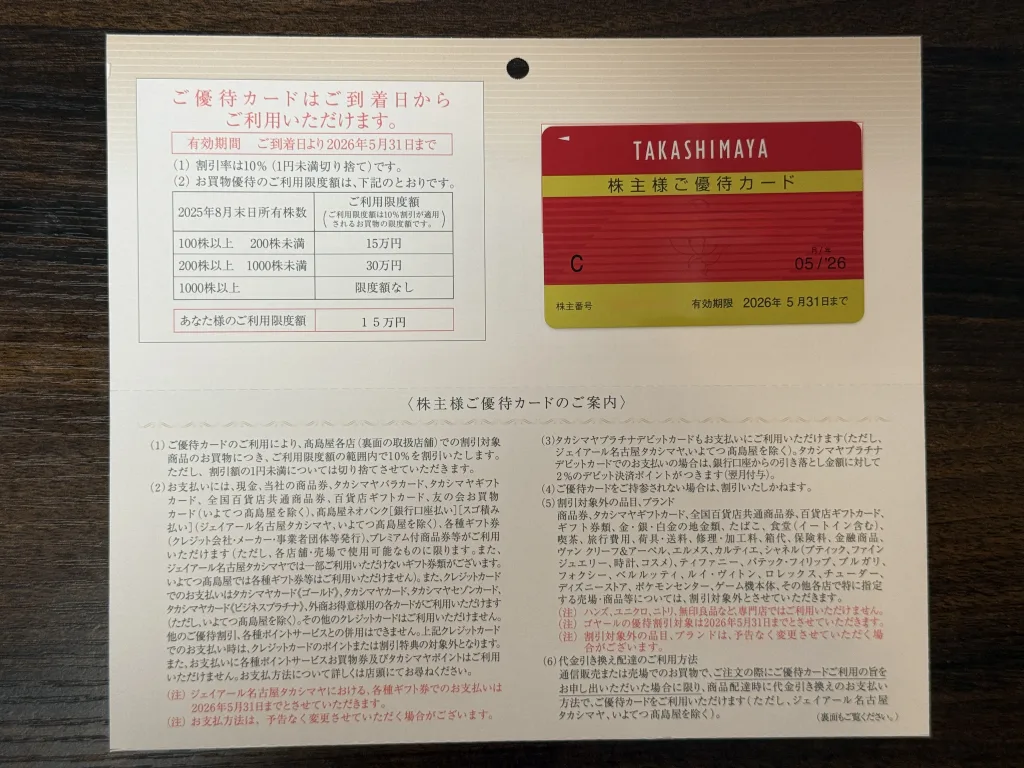
こちらが株主優待となります。注意点としては株主優待が利用できる店舗とテナント、支払い方法ですね。ここは事前にチェックしないとお店で慌てることになります。
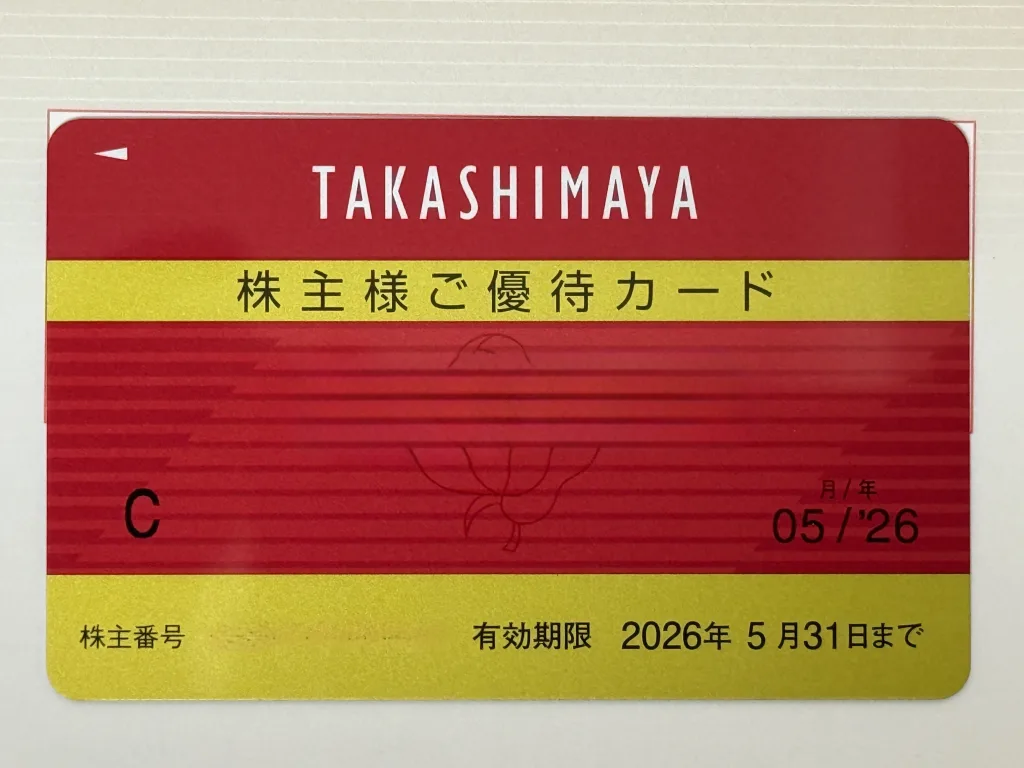
利用内容が確認したら、あとはカードを財布に入れてOKです。
高島屋の優待は他の百貨店と比べて利用しにくいのですが、普段買い物で使われているのであれば十分メリットがあると思います。またインバウンドの影響で株価が乱高下しやすい銘柄でもあるので、優待狙いで購入する場合は株価はチェックしておいた方がいいと思います。
2025年2月(100株)
大手百貨店の一角である高島屋から株主優待が送られてきました。
株主優待の案内と書かれていますね。それでは開封しましょう。
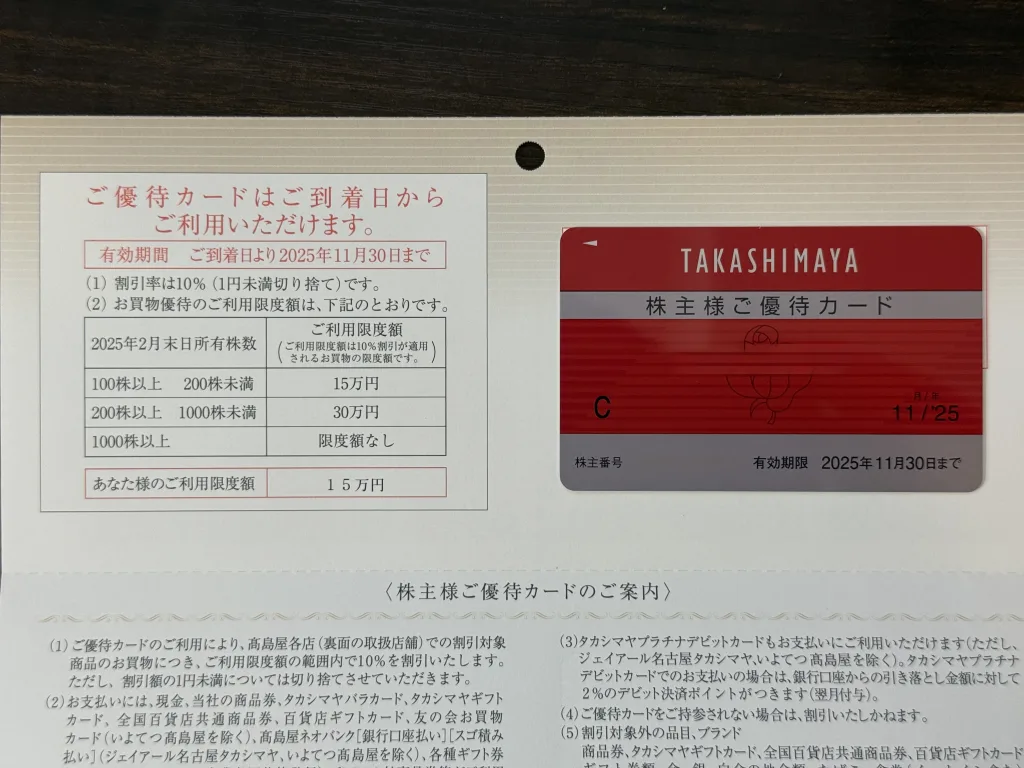
こちらが株主優待のカードと案内になります。高島屋の株主優待の利用金額は100株で15万円となります。ただ高島屋の株主優待は半年で更新されますので、年間保有だと30万円となります。注意点としては、高島屋の株主優待の10%引きは買い物だけとなりますので、喫茶店とかでは使えません。
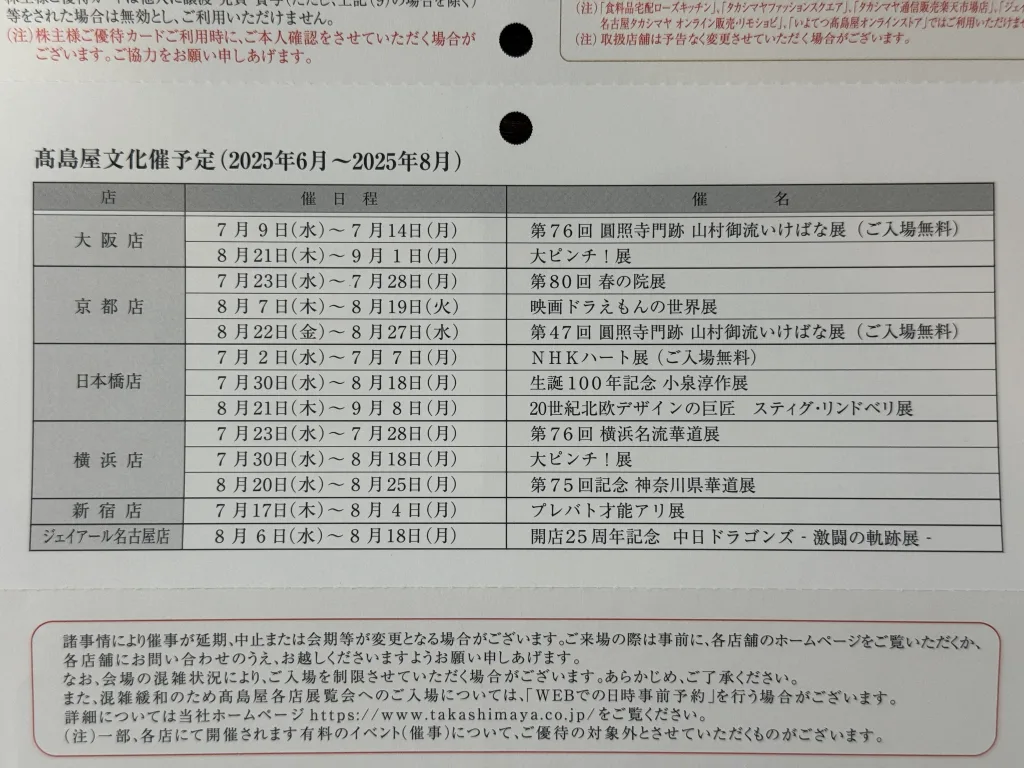
あと店舗でのイベント予定が記載されているのはいいですね。堅苦しいものだけでなくドラえもんやドラゴンズなど幅広い層向けのイベントを行っていますね。
高島屋はインバウンド需要で業績を伸ばしてきましたが、ここのでちょっと頭打ちになっている感じがありますね。
2024年8月(100株)
大手百貨店のひとつである高島屋から株主優待が送られてきました✉️

封筒に赤文字で株主優待が入っていることが明確ですね😊あと高島屋の文字が旧字ですね🤔
それでは開封しましょう✂︎

こちらが株主優待一式です。他の百貨店の株主優待と同じで高島屋でのお買い物で10%割引となります。割引上限は保有株数で変わりますので、その点については事前確認が必要です。私は100株保有なので30万円が条件となります。
内容について他の百貨店銘柄の優待と違う点としては、百貨店内での飲食店での食事で利用できないことでしょうか🤔この点については改善してほしいですね😥その他ブランド品など使えないのも同じですね🤔
百貨店は今後もインバウンド関連で業績は伸びると見ているので、今回の分割発表のタイミングで購入しました。ただ株価が上がっていくには少し時間がかかりそうなので、中長期保有になりそうです。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村