三井不動産(8801)
権利獲得月 :3月
最低保有株数:100株(1年以上保有)
最低購入金額:156,000円(2026年7月31日終値)
| 保有株数 | 三井ポイント(通常) | ボーナスポイント(3年目) | ボーナスポイント(5年目) |
| 100株〜(100株単位) | 1,000ポイント単位 | +1,000ポイント単位 | +2,000ポイント単位 |
| 1,200株(最大株数) | 12,000ポイント | +12,000ポイント | +24,000ポイント |
2025年3月(12,000株)
三井不動産から株主優待が送られてきました✉️
それでは開封します✂️
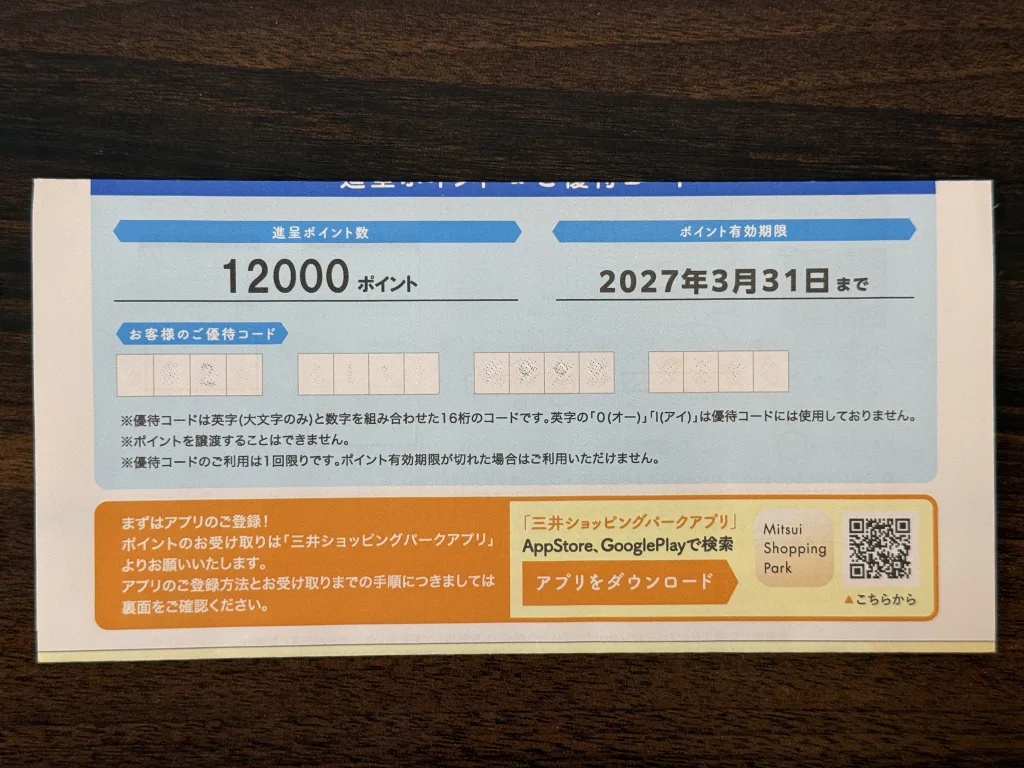
こちらが株主優待となります。私は12,000株保有しているので12,000ポイント受け取れます。それでは受け取りの手続きをしましょう。
こちらのアプリで受け取ります。
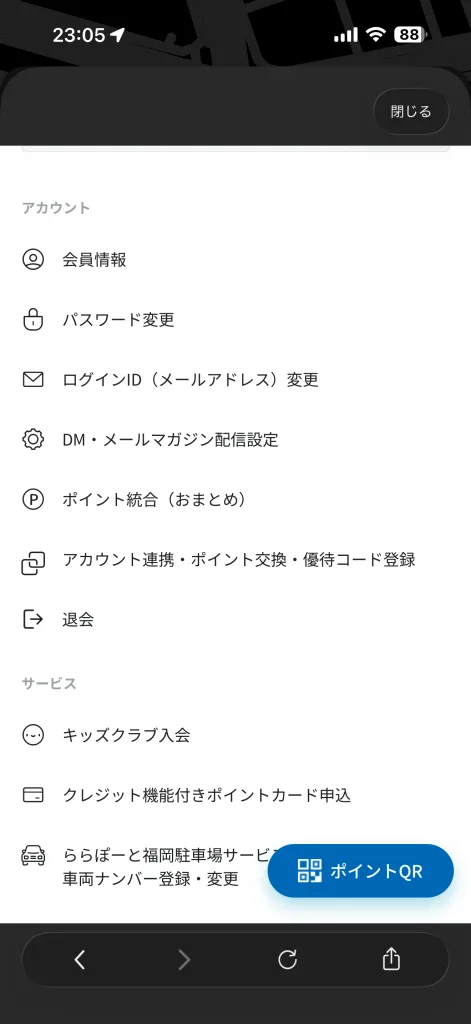
真ん中にある「優待コード登録」をクリックします。
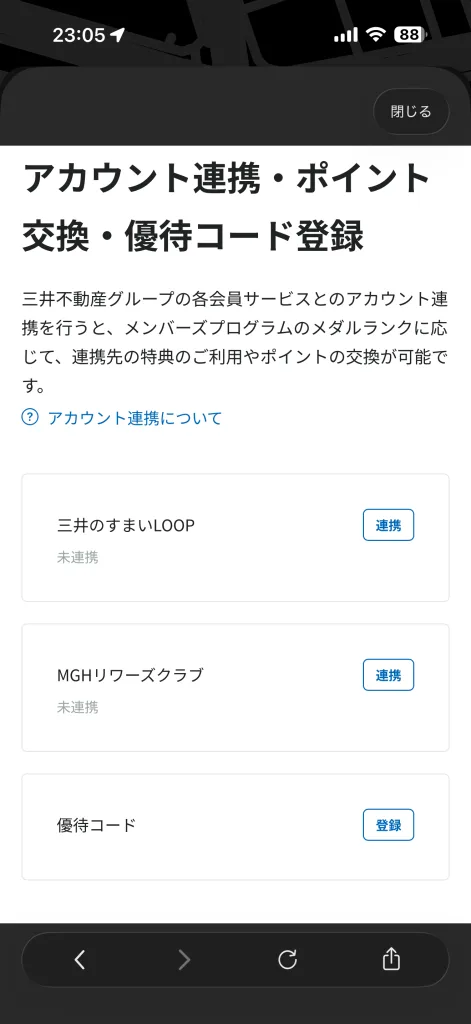
優待コードに登録します。
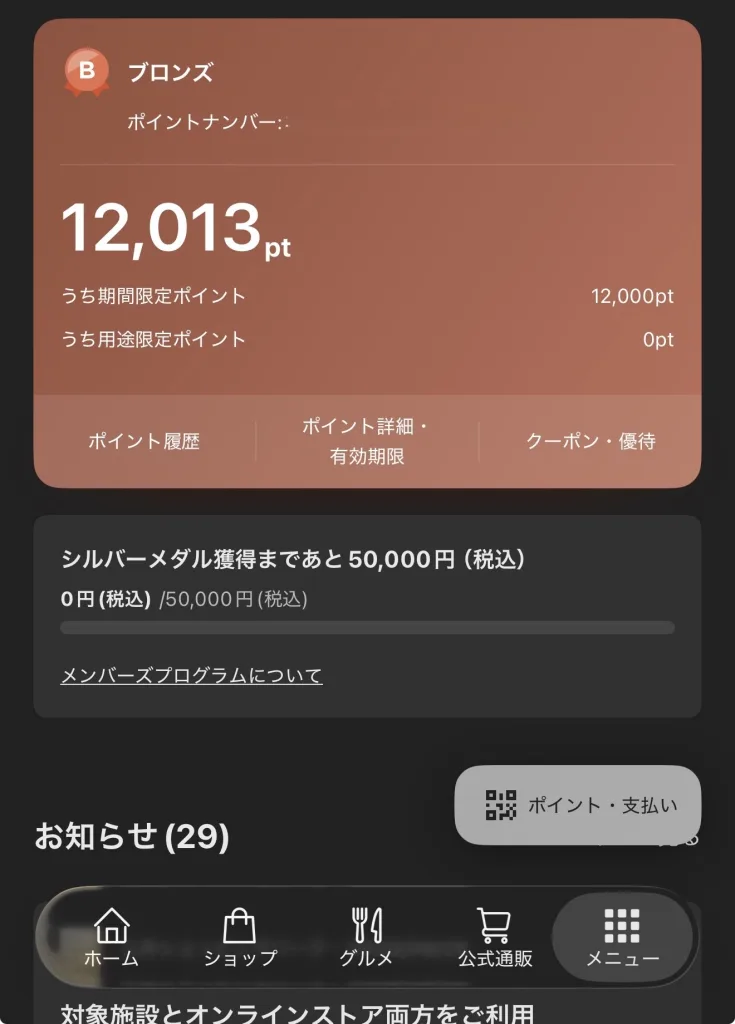
受け取り完了しました。ポイントの期限が2027年3月31日なので期間限定ポイントの扱いとなります。
三井不動産は金利の影響で株価は芳しくありませんが、業績は好調です。株主優待を狙うことで長期保有していくのがいいかもしれませんね。
【経営分析ダイジェスト】
〜日本最高峰の街づくり(Placemaking) ✕ 政策保有株削減&ROE10%改革で化けるデベロッパーの絶対王者〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【三井不動産の収益エコシステム】
  ① 都心再開発・街づくり(Placemaking)➔ 日本橋・八重洲・六本木・日比谷の一等地を「エリア価値化」
   ↓
  ② 多角化賃貸&商業(ららぽーと/ホテル) ➔ オフィス・商業・リゾート(ハレクラニ等)で圧倒的ストック収益
   ↓
  ③ 資本回転&アセットライト(AM/仲介) ➔ 三井のリハウス(個人仲介No.1)+J-REIT等への物件売却
- ① 都心一等地の「エリアブランディング(Placemaking)」という圧倒的Moat単なる「ビル一棟の建設」にとどまらず、東京の核心部(日本橋、八重洲、日比谷、六本木、豊洲等)を面で開発し、街全体の価値(坪単価・集客力)を引き上げる日本屈指の都市開発力を持ちます。グローバル企業やラグジュアリーブランドを引きつける強固な参入障壁(Moat)を形成しています。
- ② 「ららぽーと」「アウトレット」「高級ホテル」まで網羅する事業基盤オフィスビル事業だけでなく、商業施設(ららぽーと、三井アウトレットパーク)やホテル・リゾート(ハレクラニ、帝国ホテルとの提携等)までを手掛けます。景気変動に対する耐性が極めて高く、ポートフォリオ全体で安定したキャッシュフローを生み出します。
- ③ 「三井のリハウス」に代表される強力なアセットライト領域個人向け不動産仲介で35年以上にわたり取扱件数全国No.1を誇る「三井のリハウス」や、各種J-REIT・私募ファンドを通じたアセットマネジメント(AM)事業を保有。自社B/Sに過度な不動産リスクを抱え込まずに手数料を稼ぐ構造もバランスよく備えています。
2. 成長ストーリー:経営計画「& INNOVATION 2030」による資本効率の劇的進化
- ① 政策保有株式(約1兆円規模)の抜本的削減長年抱えてきた政策保有株式(持ち合い株)を大幅に売却・圧縮する方針を明示。売却によって得た巨額の現金を、成長投資(海外開発・都心再開発)と強力な株主還元へ再配置しています。
- ② ROE 10%超・EPS成長へのコミットメント日本の中堅デベロッパーや旧来型不動産会社と一線を画し、明確に「ROE 10%以上」「PBRの恒久的な切り上げ」を目標に掲げています。資産の入れ替えと資本コストを意識した経営に完全に舵を切りました。
- ③ 海外事業(北米・欧州・アジア)の拡大ニューヨーク(50ハドソンヤード等)やロンドンをはじめとする海外主要都市での大規模開発を加速。国内市場の成熟リスクを見越し、グローバルな収益源を順調に拡大させています。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 営業利益率 | 約14〜16%前後 | 開発利益と賃貸ストックのバランスが良く、安定して高水準を維持 |
| ROE(自己資本利益率) | 8.5% ➔ 10%超(目標) | 政策保有株削減と自社株買いにより、大型株ながら二桁ROEを射程に |
| PBR(株価純資産倍率) | 約1.2〜1.4倍前後 | 都心一等地ビル群の莫大な「含み益」を考慮すると実質バリュエーションは依然割安 |
| 予想配当利回り | 約2.5〜3.0%前後 | 総還元重視の姿勢。利回り以上に「増配の継続性」と自社株買いが強力 |
| 株主還元方針 | 配当性向35%以上 ✕ 積極的な自社株買い | 機動的な大規模自社株買いを頻繁に実施。総還元性向で投資家を惹きつける |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 国内金利の上昇局面における利払い増加:大型再開発のための有利子負債を多く抱えるため、金利上昇に伴う資金調達コストの上昇リスク。
- 都心オフィス市場の需給変動:大規模オフィスの供給集中やハイブリッドワーク定着に伴う空室率上昇・賃料調整リスク。
- 海外(北米・欧州)不動産市況の冷え込み:海外プロジェクトにおける金利高止まりやオフィス価格下落による減損リスク。
💡 最終投資判断
【結論】「日本の都心価値そのもの」に投資する不動産セクターの絶対王者。ガバナンス改革でさらなる高みを目指す王道銘柄
- 代替不可能な都心資産と街づくり力:日本橋・八重洲・日比谷など東京の中心部を押さえており、インフレ局面でも賃料を引き上げられる「強い価格決定力(Moat)」を持っています。
- 資本効率改革(ROE 10%超目標)の本気度:持ち合い株の削減と大規模な自社株買いを推進しており、東証のPBR是正要請の流れに最も本気で対応している大型株の一つです。
- インフレ・資産価値上昇の直接の受け皿:「日本の都心再開発とインフレによる不動産価格上昇を背景に、強固な自社株買いと増配で複利リターンを狙う」長期ポートフォリオの核(コア)として自信を持ってガチホできる一株です。


2025年3月(300株)
三井不動産から株主優待制度が始まった記念すべき優待が届きました。

それでは開封します。

こちらが株主優待一式となります。100株で1,000ポイントもらえる優待コードと手続き方法や説明が書かれた書類が入っていました。

こちらが株主優待の説明となります。3年、5年のタイミングで長期保有増額ポイントもあります。12,000株が上限なのでららぽーとなどよく行く人にはおすすめの優待ですね。

株主優待の使い方も記載されています。株主優待は三井ショッピングパークポイントに合算されます。ただ有効期限があるので注意してください。

株主優待の受け取り方法です。「三井ショッピングパークアプリ」が必要です。私は持っていないので、こちらのアプリのダウンロードと登録を先に行います。

それではアプリのダウンロードを行います。

アプリの会員登録から始めます。

アプリの会員登録が済んだら株主優待コードの入力を行います。

株主優待で届いた書類の中に優待コードが入っています。こちらのコードを入力します。

株主優待の登録が完了しました。期間限定ポイントとして表示されていますね。
三井不動産は最近東京都関連の不動産開発に積極的に絡んでいますね。不動産業界は結果が出るのに数年の時間がかかるので、将来的な成長が楽しみな会社です。株主優待も長期保有メリットがあるので当面は保有していくつもりです。
日本を代表する総合不動産会社。都心では積極的な再開発事業を行っています。またアメリカやヨーロッパにも進出しています。日本は今後インフレが進んでいくので、不動産価値や賃料は上昇して行きます。中長期的な成長が期待できますので、早い段階で株主優待の限界値である1,200株まで買い進めることをおすすめします。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村