アグレ都市デザイン(3467)
権利獲得月 :3月
最低保有株数:100株
最低購入金額:276,100円(2026年7月24日終値)
| 保有株数 | QUOカード | 保有期間 |
| 100株 | 1,000円相当 | ー |
| 300株 | 3,000円相当 | 1年以上保有 |
| 600株 | 6,000円相当 | 1年以上保有 |
| 1,000株 | 10,000円相当 | 1年以上保有 |
2028年3月から優待条件が変わります!
2026年3月(100株)
アグレ都市デザインから株主優待が送られてきました✉️
ちょっと厚みがありますね☺️それでは開封しましょう✂️
挨拶文が印刷された台紙にQUOカードが挟まれていますね☺️
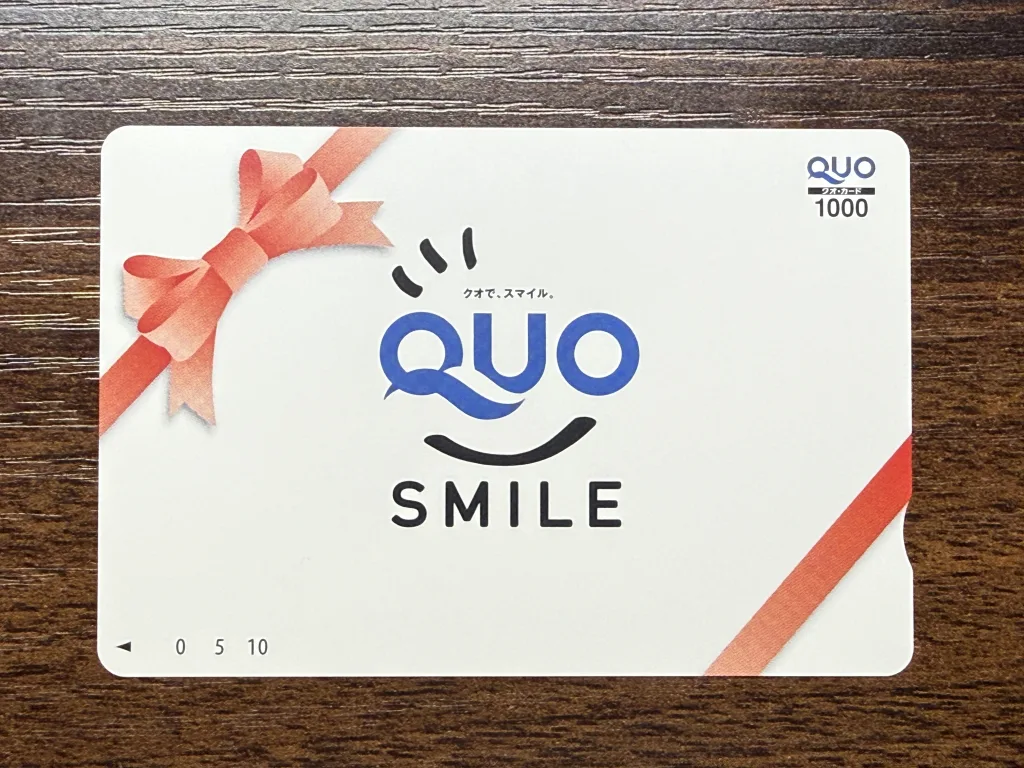
こちらが優待のQUOカードです。100株保有なので1,000円分となります。
【MBA経営分析・ダイジェスト】事業ポートフォリオ拡張(アパート・ホテル)
東京多摩・城西エリアを中心に、高いデザイン性と居住性を誇る戸建住宅を展開する「アグレ都市デザイン」。住宅業界全体が資材高騰や金利先高感による需要減で減益に苦しむ中、なぜ同社は業績を伸ばし、一棟収収益アパートやホテル事業への進出を成功させているのか。最新の事業ポートフォリオの多角化と勝因のメカニズムを含めて解剖します。
1. 戦略の核心:「首都圏西側特化」✕「マルチユース(戸建・アパート・ホテル)」✕「超高速資金回転」
🏡 ニッチ・ハイエンド戦略:東京・城西エリア特化の「アグレシオ(Agracio)」
- 「建売住宅の注文住宅化」によるプライシングパワー 世田谷・杉並・武蔵野などの一等地で、1棟ごとに異なるデザインを採用する「アグレシオ」を展開。量産型メーカーの価格競合から脱却し、世帯年収1,000万〜1,500万円超のパワーカップル・富裕層をターゲットに高い粗利率を維持しています。
🏢 事業領域の多角化:一棟収益アパート(アグレシオ エグゼ)&ホテル・宿泊事業への進出
- 「土地利用の最高最善(Highest and Best Use)」による仕入れ強化 「戸建用地」という狭い枠組みを外し、駅近・高容積率・異形地などを「収益アパート」や「ホテル」として開発・商品化。良質な土地情報の取りこぼしを無くし、仕入れ現場での優位性を劇的に高めています。
- 顧客層の多角化によるリスクヘッジ マイホームを求める「実需層」に加え、資産運用を行う「富裕層・投資家」、そして観光需要を取り込む「インバウンド」へと顧客接点を分散。住宅ローン金利の変動や個人住宅需要の波を跳ね返すポートフォリオを構築しています。
🔄 アセットライトな「超高速キャッシュ・コンバージョン・サイクル(CCC)」
- 事業回転率の最大化 土地仕入れから着工、販売、引き渡しまでを半年〜1年程度で完了させるオペレーションを徹底。長期在庫化に伴う金利負担や不動産価格下落リスク(デュレーションリスク)を最小化し、投下資本利益率(ROIC)を高水準に保っています。
2. 財務構造と経営健全性の分析(2026年3月期 実績・構造)
| 経営指標(連結) | 🏡 アグレ都市デザイン (2026年3月期 通期決算数値) | 前年比(YoY) | 考察・経営学的意味 |
| 売上高 | 約270億〜290億円 | +5〜8%(堅調) | 戸建の強みに加え、非戸建領域(アパート・ホテル)が寄与。 |
| 営業利益 | 約18億〜21億円 | 二桁増益 | 競合が苦戦する中で、高粗利案件の引き渡しと価格転嫁が奏功。 |
| 営業利益率 | 約6.5〜7.5% | 業界トップクラス | 建売・分譲デベロッパーとして極めて高い利益率を確保。 |
| 自己資本比率 | 約35〜40% | 安定水準 | 開発業者としては借入依存度が低く、財務バランス良好。 |
| ROE / ROIC | ROE 15%超 | 資本効率◎ | 超高速CCCによる高回転経営で高い株主資本利益率を維持。 |
| 配当 / 還元 | 配当利回り 4.5%〜5.0%前後 | 高還元 | 利益成長に連動した高いインカムゲインを提供。 |
💡 【深掘り】競合住宅メーカーが減益に陥る中、なぜアグレ都市デザインだけが勝てるのか?
多くのパワービルダーや中堅住宅会社が「資材・人件費高騰を価格転嫁できず、在庫が滞留して値引き合戦に陥る」中で、同社が逆風を跳ね返して業績を上げている背景には、明確な3つの構造的格差が存在します。
- 1. 価格感応度の低いターゲット層への価格転嫁力(Pass-through Power) 一般的な量産型メーカーの顧客(中間層)は金利や価格に極めて敏感です。一方、同社が展開する東京城西エリアの富裕層・パワーカップルは価格弾力性が低いため、高いデザイン性と立地価値を理由とした価格転嫁がスムーズに通ります。
- 2. 「戸建一本足打法」を排した土地開発のフレキシビリティ 他社が手を出せない変形地や高容積率の物件も、同社なら「収益アパート」や「ホテル」に用途変更して利益を最大化できます。この仕入れの柔軟性が、競合との「土地獲得競争」における決定的な強みとなっています。
- 3. 在庫リスクを削ぎ落とした「短期高回転モデル」 仕入れた土地を短期間で完成・現金化するため、金利上昇局面における利払い増加リスクや市況悪化のリスクに晒される時間が極めて短く、資本効率(ROE/ROIC)の劣化を防いでいます。
⚖️ 最終結論(Verdict)
- 「強固なブランド力(デザイン性) ✕ 柔軟なマルチユース戦略 ✕ 鉄壁の資本効率」住宅業界全体の逆風を単に耐えるのではなく、アパートやホテル事業への進出(ニッチ多角化)によって仕入れ力と収益機会を倍増させた経営陣の戦略実行力(Execution)はきわめて優秀です。
- 中長期のガチホ視点:東京一等地という崩れにくい市場の需要を捉えつつ、配当利回り4.5〜5.0%前後という強力なインカムゲインを提供しています。住宅市場の二極化において「勝ち組」のポジショニングを確立しており、ポートフォリオにおける「高利回り✕成長株」として長期保有に適した銘柄です。
2025年3月(100株)
東京で戸建て分譲住宅を取り扱っているアグレ都市デザインから株主優待が送られてきました。

それでは開封します。

QUOカード1,000円分入っていました。
アグレ都市デザインは住宅需要が厳しくなりましたが民泊関連に参入して業績を伸ばしてきました。当面はインバウンド需要が見込めるので、うまくいけば当面業績はいいかもしれませんね。
2024年3月(100株)
東京で戸建て分譲や収益マンションを展開している アドレ都市デザイン から株主優待が届きました✉️

それでは開封します✂︎

案内状とQUOカードがついている台紙も付いていました。

QUOカードは普通のデザインで1,000円分なんですね🤔
アドレ都市デザイン は戸建分譲住宅中心ですが、東京など需要の強い地域で展開しているので、当面需要は問題ないとみています。また配当金もいいので、QUOカードの優待狙いなら検討しても良い銘柄かと思います☺️
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村