船井総研ホールディングス(9757)
権利獲得月 :6月、12月
最低保有株数:100株
最低購入金額:125,000円(2026年10月26日終値)
2026年12月〜(年1回)
| 保有株式数 | プレミアム優待俱楽部(ポイント) |
| 400株以上 | 2,000ポイント |
| 600株以上 | 3,000ポイント |
| 800株以上 | 5,000ポイント |
| 1,500株以上 | 15,000ポイント |
| 2,500株以上 | 30,000ポイント |
〜2026年6月(年2回)
| 保有株式数 | QUOカード |
| 100株以上 | 500円相当 |
| 1,000株以上 | 1,000円相当 |
| 5,000株以上 | 5,000円相当 |
| 10,000株以上 | 10,000円相当 |
YouTubeで簡単紹介
2026年6月
船井総研から株主優待が届きました✉️
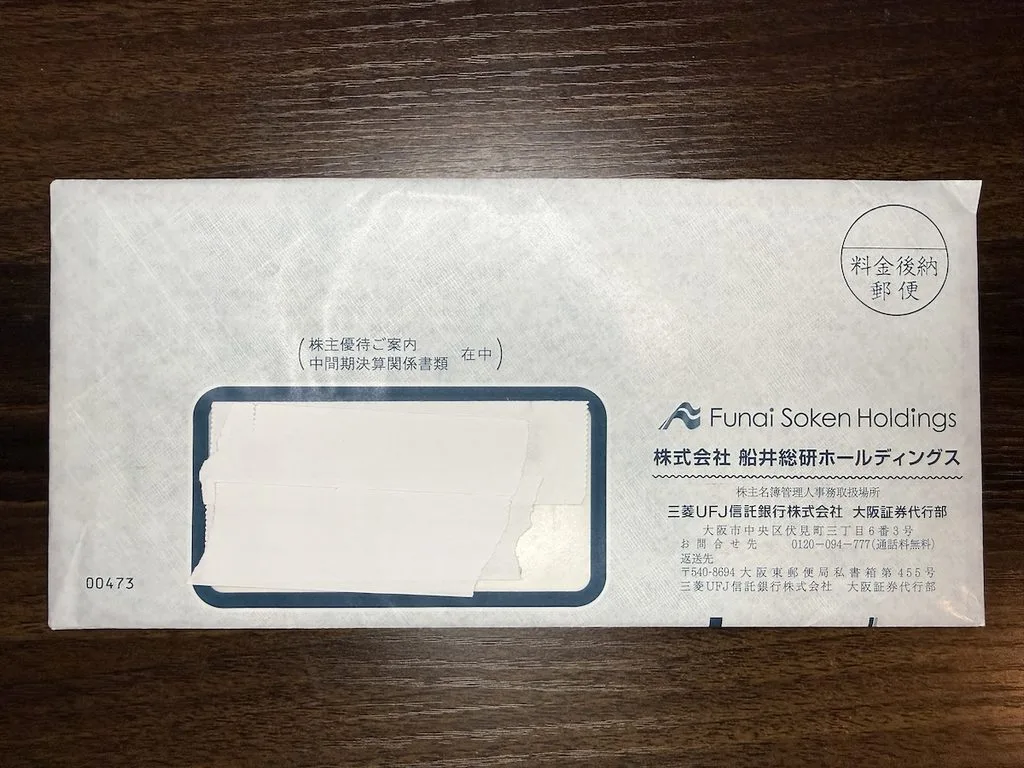
それでは開封します✂️
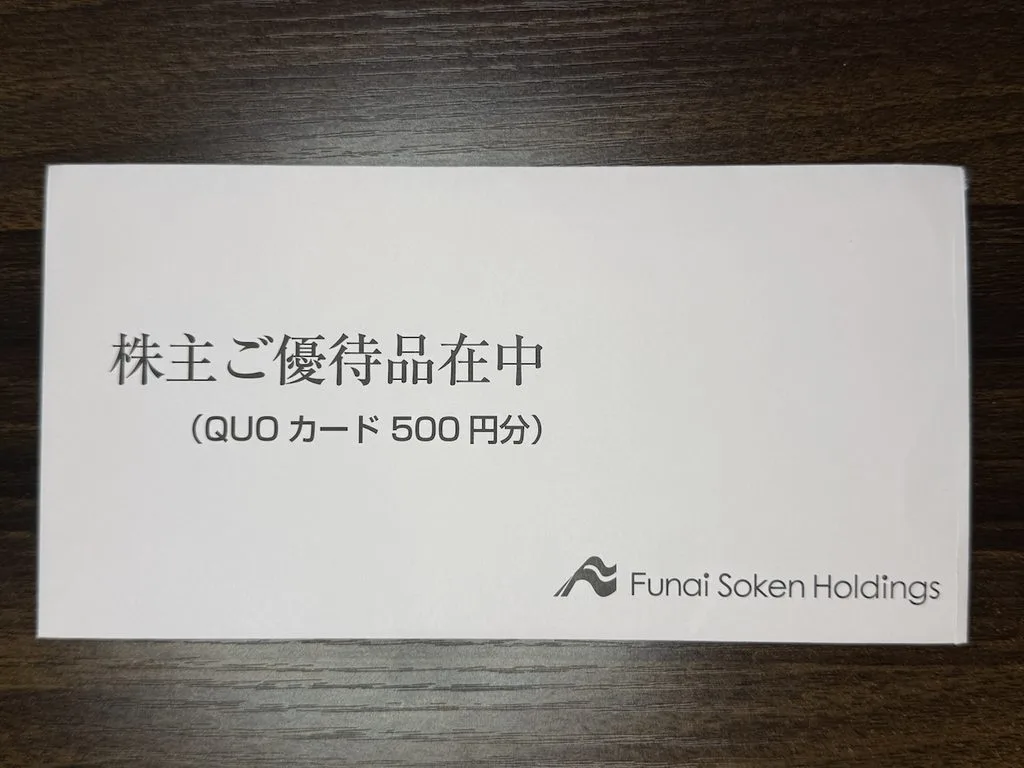
株主優待のQUOカードが入った封筒が出てきました😆さらに開封します✂️
綺麗な台紙が出てきました。確認しましょう。
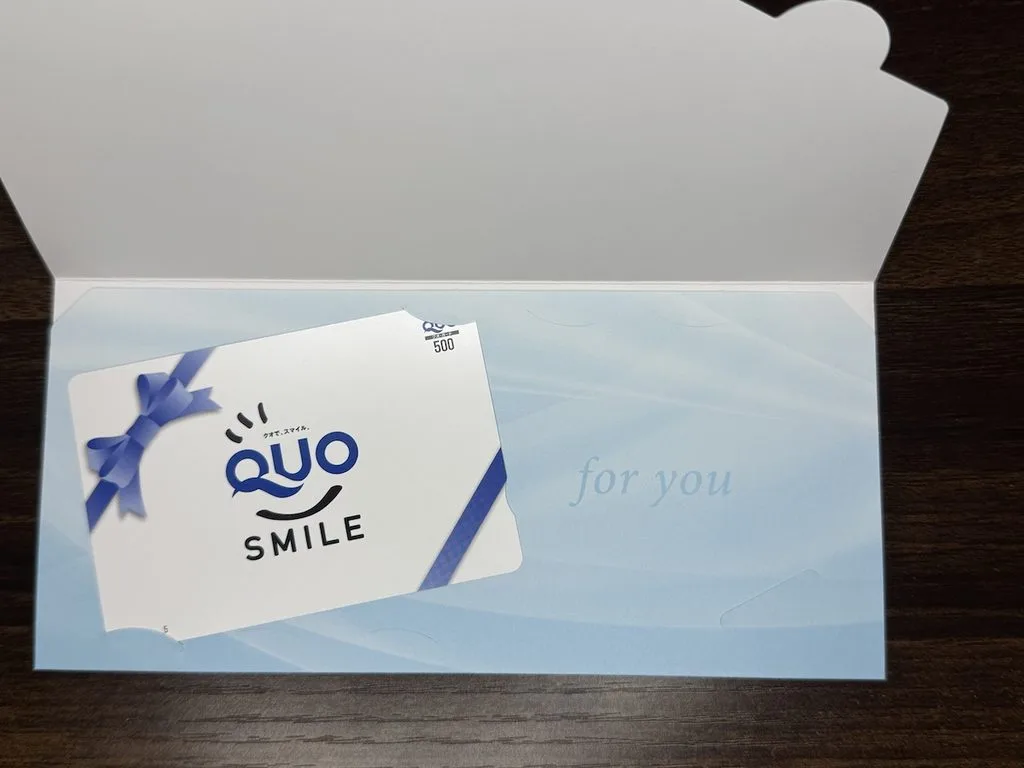
QUOカード500円分入っていました。斜めに入っているのがオシャレですね😆
【MBA式 企業経営分析】
〜外資系コンサルとは対極!中小企業を束ねる「経営研究会」と「Google広告」で超高収益ストック帝国を築いた黒幕〜
大企業の全社戦略を描く外資系・大手総合コンサルとは全く異なる次元で、日本の地域経済を支える中堅・中小企業(売上数億〜数十億円規模)を主戦場とし、「営業利益率20%超」「自己資本比率75%超」という驚異的な財務基盤を誇る船井総研ホールディングス。
その強さの本質は、単なる労働集約型のコンサルティングではありません。MBAの視点で解剖すると、「非競合コミュニティの構築」「成功事例(ビジネスモデル)の無償吸い上げと横展開」「Google広告運用との二重取り」という、極めて精緻に計算されたプラットフォーム・エコシステムが浮かび上がります。
同社の経営構造と強さの秘密を体系的に総括します。
1. 事業コンセプト ✕ ポジショニング(外資系コンサルとの決定的な違い)
船井総研は、コンサルティング業界において「ターゲット」「提供価値」「契約形態」のすべてで独自のポジショニングを確立しています。
| 分析軸 | 外資系・大手総合コンサル | 船井総研ホールディングス(9757) |
| ターゲット顧客 | 大企業・グローバル企業(売上千億〜数兆円) | 中堅・中小企業のオーナー社長(売上数億〜数十億円) |
| 契約形態 | 数千万円〜数億円の「有期限・ショット型プロジェクト」 | 月額顧問料+年会費の「継続・ストック(リテイナー)型」 |
| 提供価値 | 全社戦略、組織再編、基幹システム刷新 | 即時の売上向上、現場集客(チラシ・Web)、採用・評価制度 |
| ベースとなる思想 | ゼロベース思考、リストラ、トップダウン | 「長所伸展法」「地域一番化」「現場主義」(船井流哲学) |
2. 最強のMoat(参入障壁):『経営研究会』と『ビジネスモデルの吸い上げ』
船井総研の利益の源泉であり、最大の参入障壁(Moat)となっているのが、業種別の会員制コミュニティ「経営研究会」です。この仕組みは、知識集約型ビジネスにおける究極の情報搾取・再分配エコシステムとして機能しています。
【「経営研究会」が生み出す3つの莫大な価値】

  ① 非競合ドミナント制による「生データの丸裸化」
     ・「1商圏1社」のルールにより、会員同士が競合しない安全な空間を構築。
     ・社長たちは自社の原価率、集客LP、成約率、最新の売れ筋を包み隠さず開示する。

  ② ビジネスモデル・成功事例の「無償吸い上げと爆速横展開」
     ・自社でR&D(研究開発)コストを一切かけず、全国の会員が血と汗を流して実証した最新の
       ビジネスモデルや販促ノウハウを無償で吸い上げる。
     ・それを抽象化・パッケージ化し、「〇〇業界の最新成功モデル」として他の会員へ高額再販売。

  ③ 解約不能のプラットフォーム(超低チャーンレート)
     ・「辞めると最新の成功事例や経営者仲間との繋がりから孤立する」という強烈なロックインが
       働くため、一度入会した顧客のLTV(顧客生涯価値)が極めて高い。
3. 隠れた最大の利益ドライバー:『Google広告運用との二重取り』
表向きは「経営コンサルティング」を掲げながら、その裏側でGoogle広告をテコに莫大なキャッシュを吸い上げる構造が確立されています。国内上位3%の「Google Premier Partner」として、常時1,700社以上のアカウントを運用・管理しています。
- 運用チート(業種特化データ):全国の「工務店」「歯科」「法律事務所」等の広告データを一括管理しているため、「どのキーワードにいくら入札すれば勝てるか」の正解を最初から持っており、圧倒的な成果を出せます。
- 利益の二重取り構造:「コンサル顧問料」に加え、「Google広告の運用手数料(出稿額の約20%)」を徴収。コンサルタントが経営レイヤーに入り込んで「広告予算の拡大」を決裁させるため、広告を出せば出すほど船井総研のストック収入が自動的に積み上がります。
4. 財務構造 ✕ 資本効率性(P/L・B/S・ROE)
アセットライト(固定資産を持たない)なコンサル事業に、月額ストックモデルと広告手数料を掛け合わせた結果、日本の上場企業屈指の「美しく筋肉質な財務諸表」が完成しています。
| 財務・経営指標 | 船井総研HD(9757)の水準 | MBA視点での財務インサイト |
| 売上高規模 | 約300億〜350億円規模 | 顧客単価は数百万円だが、契約社数が数千社と圧倒的な裾野 |
| 営業利益 | 約70億〜80億円規模 | 人件費とシステム費のみのアセットライト経営による高収益 |
| 営業利益率 | 約22.0〜25.0% | 日本企業の平均を遥かに凌駕する超高収益体質 |
| 自己資本比率 | 約75.0〜80.0% | 銀行借入に依存しない完全なキャッシュリッチ企業(鉄壁B/S) |
| ROE(自己資本利益率) | 約15.0〜18.0% | レバレッジ(負債)を使わず、純粋な利益率の高さだけで高ROEを達成 |
| フリーキャッシュフロー | 潤沢(年間50億〜60億円規模) | 設備投資(CAPEX)が不要なため、利益がほぼそのまま現金化される |
5. 今後の成長ドライバーと構造的リスク(光と影)
- 成長ドライバー(光):
- 「DX実装・クラウド化」:IT弱者である中小企業に対し、SaaS導入から定着までを現場で伴走。
- 「中小企業M&A・事業承継」:全国数千社の顧問先ネットワークを活かした、売り手・買い手のダイレクトマッチング。
- 構造的リスク(影):
- コンサルタントの独立・引き抜き:優秀な人材が顧客(顧問先)ごと独立するリスク。
- 生成AIによる知識のコモディティ化:一般的なマーケティングノウハウやテンプレがAIで代替される中、「人による伴走」「コミュニティの熱量」という属人的価値へどうシフトできるか。
- Google広告AI化の影響:P-MAX等の完全自動化が進む中、単なる「運用代行」の付加価値低下。
💡 最終投資判断(MBA総括)
船井総研ホールディングスは、外資系コンサルが見向きもしない「国内中堅・中小企業」という広大な市場において、「経営研究会を通じた成功事例の吸い上げと横展開」と「Google広告運用のインフラ化」を完璧に組み上げた、日本型プラットフォーム企業の最高傑作です。
単なる労働集約型のコンサルにとどまらず、毎月自動的にチャリンチャリンと入る「会員ビジネス」と「広告手数料」の比重が高いため、営業利益率20%超・ROE 15%超・実質無借金という盤石なMoat(競争優位性)を誇ります。
景気後退時でも、中小企業経営者は「売上を伸ばす知恵」を求めて船井総研を頼るため不況耐性が高く、潤沢なフリーキャッシュフローを原資とした「連続増配」も期待できます。資本効率と財務安全性を兼ね備えた、ディフェンシブ・グロース銘柄として長期保有(ガチホ)に極めて適した一社と言えます。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村