SAKIGAKEホールディングス(5891)
権利獲得月 :6月、12月
最低保有株数:100株
最低購入金額:168,800円(2026年9月18日終値)
2026年7月1日から魁力屋は持株会社SAKIGAKEHDへ移行しました
株主優待は2026年6月権利から変更となりました。
| 保有株数 | 優待内容(魁力屋、三田製麺所で使える) |
| 100株 | 500円相当の電子チケット 4枚 |
| 300株 | 500円相当の電子チケット 8枚 |
| 500株 | 500円相当の電子チケット 12枚 |
YouTubeで簡単紹介
2026年6月
魁力屋から持株会社SAKIGAKEホールディングスに変わった会社から株主優待が届きました✉️
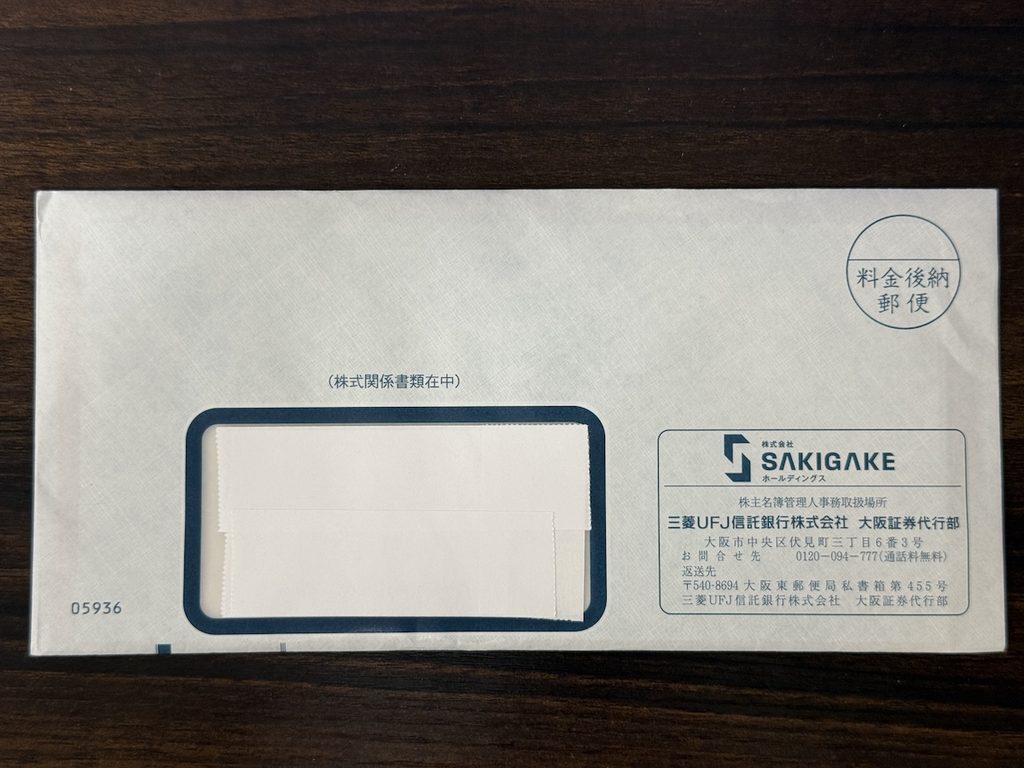
社名がしっかり変わっていますね。それでは開封します✂️
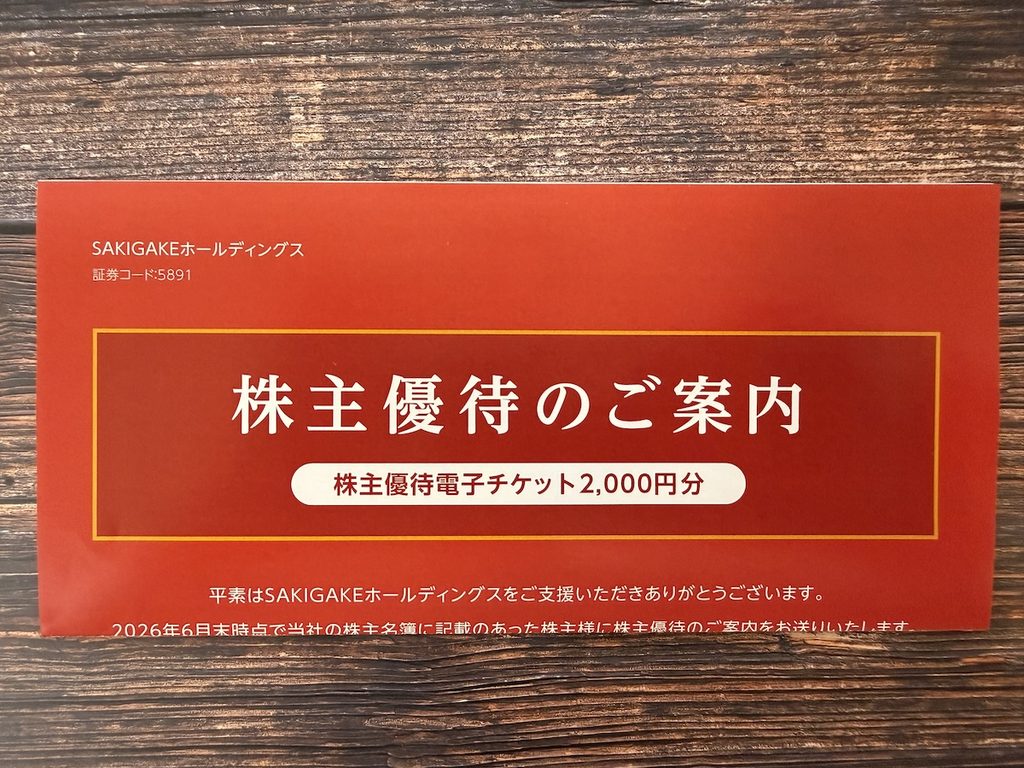
こちらが株主優待になります。今回も電子チケットなのでスマホに入れておきます。
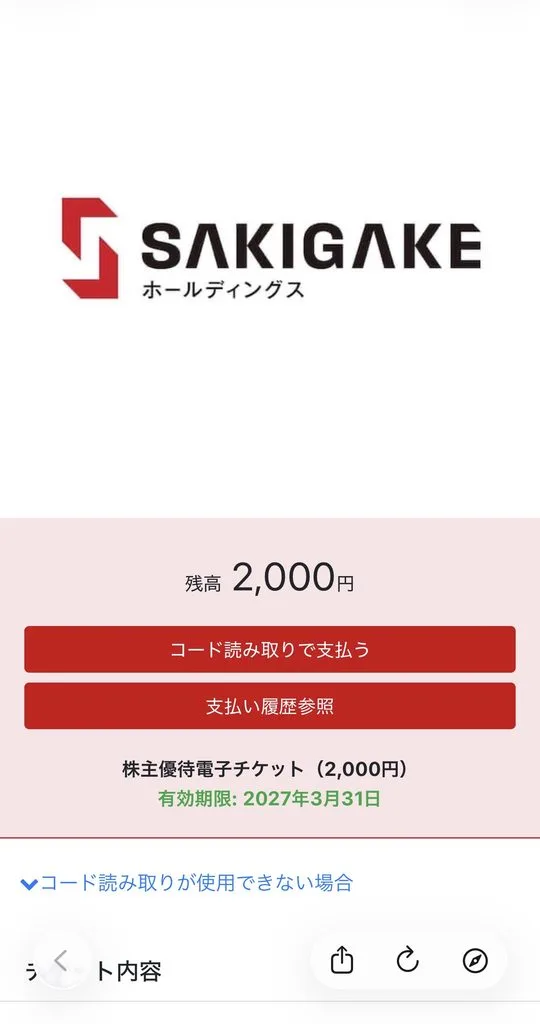
私は100株保有なので500円券4枚で2,000円相当となります。今回から魁力屋だけでなく三田製麺所も使えるようになりました。これは大きな変更ですね😆
【MBA式 企業分析】
〜「ラーメン魁力屋」から「麺類マルチブランド・アグリゲーター」へ。立地補完・サプライチェーン共有・レバレッジドM&Aの全貌〜
2023年末の東証上場からわずか数年で「京都北白川ラーメン魁力屋」を持株会社体制へ移行させ、社名を改めたSAKIGAKEホールディングス(5891)の戦略は、単一ラーメンチェーンの枠組みを飛び越え、「M&Aを梃子にして日本の麺類市場をロールアップ(業界集約)するプラットフォーム企業」への構造転換です。
ロードサイドで磨き上げた空間工学、あえて「うどん」を避けて「つけ麺(三田製麺所)」を選んだポートフォリオ戦略、財務レバレッジの功罪、そして外食プロ経営陣を結集させた組織体制までを体系的に総括します。
1. コア事業「魁力屋」のビジネスアーキテクチャ(ロードサイド特化型)
創業事業である魁力屋の競争優位(Moat)は、ラーメン自体の味(あっさり醤油+コクのある背脂)以上に、「郊外ロードサイドのファミリー・生活動線を制圧する空間工学」にあります。
【魁力屋のユニットエコノミクスと空間設計】
  ・立地特性:生活幹線道路沿い、駐車場20台以上完備の独立・複合ロードサイド
  ・客席構造:カウンターのみの狭小店を避け、6人掛けBOX席を贅沢に配置(ファミリー対応)
  ・販促ループ:「ネギ・たくあん食べ放題」の満足感 ✕ 来店ごとの「100円割引券」によるリピート固定化
  ・出店アプローチ:創業者・藤田宗氏の不動産ノウハウを活かした好立地開発力(直営中心展開)
  ➔ 【強み】週末のファミリー需要と平日の職人・ドライバー需要を終日平準化して取り込む
  ➔ 【制約】駐車場が確保できない「都心部・主要駅前一等地」には出店できない構造的限界
2. ポートフォリオ戦略:なぜ「うどん」ではなく「つけ麺(三田製麺所)」だったのか
競合がこぞって「うどん」業態の買収や立ち上げに走る中、SAKIGAKE HDが「つけ麺 三田製麺所(エムピーキッチンHD)」を約50億円で買収した背景には、極めて合理的な5つの戦略的計算が存在します。
【なぜ「うどん」を避けて「三田製麺所」を獲ったのか?】

  ① 巨人の寡占(レッドオーシャン)の回避
     ・うどんは丸亀製麺(トリドール)やはなまるうどん、すかいらーく(資さんうどん買収)など
       メガ外食が支配する死の戦場。真っ向勝負を避け、全国チェーンが手薄だった「つけ麺専業」の覇権を奪取。

  ② サプライチェーン・厨房設備の100%共通化
     ・小麦粉(中華麺用粉・かんすい)、スープ素材(豚骨・鶏ガラ・背脂・煮干し)、具材(チャーシュー・煮玉子)
       の仕入れルートが魁力屋と完全に同一。バイイングパワーと物流効率が一瞬で跳ね上がる。

  ③ 「1,000円の壁」を突破する高い客単価
     ・「ワンコインの呪縛」があるうどんに対し、つけ麺は1杯1,000円〜1,300円超が自然に通用する。
       原材料高・人件費高騰を価格転嫁しやすいインフレ耐性を保有。

  ④ 立地と客層の「ジグソーパズル的結合」
     ・魁力屋(郊外ロードサイド ✕ ファミリー)に対し、三田製麺所(都心駅前・繁華街ビルイン ✕ 単身・ビジネス層)。
       互いの弱点エリアを埋め合わせ、自社競合(カニバリゼーション)を起こさず面獲りを実現。

  ⑤ グローバル受容性
     ・欧米やアジアで爆発的な人気を誇る「濃厚なTSUKEMEN(ディッピング・ヌードル)」として、
       将来的な海外展開の強力な切っ先となる。
3. 組織アーキテクチャ:創業オーナー ✕ 大手外食プロ経営陣の連立
SAKIGAKE HDの最大の特徴の1つが、単なるオーナーのワンマン経営を脱し、「メガ外食チェーン出身のプロ経営陣をC-suite(経営中枢)に結集させた集団指導体制」を構築している点です。
| 役員・主要ポジション | 出身・キャリア背景 | 組織的な役割・提供機能 |
| 藤田 宗(代表取締役 社長) | 魁力屋創業者、不動産出身 | 全社ビジョン策定、出店立地の最終目利き、創業の求心力 |
| 田口 剛(取締役 副社長 / 魁力屋CEO) | 元サトフードサービス(SRS HD)社長 | 多店舗チェーンのオペレーション標準化、FC統括ノウハウ |
| 樫葉 誠(取締役 執行役員 MD本部長) | 元イートアンド(大阪王将) | 複数ブランドのサプライチェーン統合、食材一括購買(MD) |
| 鹿中 一志(取締役 / エムピーキッチンCEO) | 元DDグループ専務、元高田屋社長 | 都心型飲食の現場PMI、三田製麺所の業績ターンアラウンド |
| 判治 孝之(社外取締役) | 元日本KFC社長、三菱商事出身 | メガ外食チェーン基準のコーポレート・ガバナンス監視 |
「立地を開発する力(創業者)」に「店舗を回す力(SRS)」「安く仕入れる力(イートアンド)」「都市部を攻める力(DD)」「統治する力(KFC)」を掛け合わせることで、今後も連続的なM&Aを実行し、買収先を破綻させずに統合できる組織キャパシティを先回りして整えています。
4. 財務構造とレバレッジドM&Aの光と影(P/L・B/S完全分析)
三田製麺所の買収により、売上高は一気に年商250億円規模の中堅チェーンへとジャンプアップしましたが、その裏でバランスシート(B/S)には重いレバレッジがかかっています。
【財務構造の急変とトレードオフ】

  [光:トップライン(売上高)の非連続な急拡大]
   ・売上高:約147億円(買収前) ➔ 約245億円規模(買収後通期予想、+66%超の増収)
   ・約70店舗の三田製麺所網が加わり、スケールメリットが一気に発現

  [影:のれん・借入金の急増と資本の毀損]
   ・総資産:約96億円 ➔ 約166億円(+72%)
   ・有利子負債:長期借入金が約71億円へ急増(デット調達主導のM&A)
   ・自己資本比率:53.3% ➔ 29.1%へ急落(安全域からレバレッジ領域へ)
   ・のれん残高:約66億円(総資産の約40%を占める最大の財務リスク)

  [P/Lの試練:会計上の営業利益 vs キャッシュ創出(EBITDA)]
   ・日本基準(J-GAAP)を採用しているため、毎期数億円規模の「のれん償却費」が営業利益を直撃
   ・支払利息の増加もあり、当面の最終純利益は見劣りする構造
   ➔ ただし、真水のキャッシュ(EBITDA=営業利益+減価償却+のれん償却)はプラスを維持
5. 競合ポジショニング比較
1兆円規模のラーメン・麺類市場において、上場主要チェーンは明確な棲み分けを行っています。
| 企業名(コード) | 主力ブランド | 展開形態 | 戦略キーワード | 利益率・強み |
| ギフトHD(9212) | 町田商店、豚山 | 直営 ✕ プロデュース店 | 家系・二郎系、食材卸モデル | 超高営業利益率(約13〜15%) 工場から麺とスープを卸して稼ぐ |
| 物語コーポ(3097) | 丸源ラーメン | 直営 ✕ FC | メガロードサイド特化 | 圧倒的集客力・ファミリー制覇 焼肉きんぐ等の大型複合出店 |
| 力の源HD(3561) | 一風堂 | 直営 ✕ ライセンス | グローバルブランド輸出 | 海外比率の高さ(米欧・アジア) 1杯2,000円超の外貨を稼ぐ |
| SAKIGAKE HD(5891) | 魁力屋 ✕ 三田製麺所 | 直営チェーン中心 | 立地補完 ✕ 麺類ロールアップ | マルチブランドによる国内面獲り 郊外(魁力屋)と都心(三田)の結合 |
ギフトHDが「卸売プラットフォーム」として高利益率を叩き出し、力の源HDが「海外」で稼ぐのに対し、SAKIGAKE HDは「国内の直営オペレーションを研ぎ澄まし、M&Aでブランドを束ねていく総合麺類コングロマリット」の道を突き進んでいます。
6. ダウンサイドリスクと中長期の経営課題
- のれんの減損リスク(最大のアキレス腱):買収したエムピーキッチンが計画通りの利益(EBITDA)を出せなかった場合、66億円ののれんが一括減損を迫られ、急低下した純資産(自己資本比率29%)を大きく毀損させるリスクがあります。
- 三田製麺所のターンアラウンド(赤字解消)スピード:都心の家賃と人件費は高騰し続けています。不採算店舗の撤退、セルフレジ・配膳のDX化、魁力屋のセントラルキッチン・購買網との統合をいかに早く完了させられるかが生命線です。
- 魁力屋自体のプライシング・パワー:「ネギ入れ放題」「100円割引券」という顧客定着ツールは同社の強力な武器ですが、背脂、鶏ガラ、小麦、ネギ自体の仕入れ高騰が続く中、顧客満足度を落とさずに客単価を引き上げ続けられるかが問われます。
SAKIGAKEホールディングスへの商号変更と三田製麺所の買収は、一地方発のラーメンチェーンが直面する「出店立地の限界」と「単一ブランドの成長限界」を、資本市場のレバレッジを使って一挙に突破しようとする野心的な挑戦です。
短期的には、多額ののれん償却費と借入金利息によってP/L上の利益が見劣りし、財務の安全性が低下する「PMIの生みの苦しみ」を耐え忍ぶ局面が続きます。しかし、うどんという巨人の巣窟を避け、小麦・スープ・設備の共通化が効く「つけ麺」で都心の一等地を手に入れた戦略判断は極めて合理的です。大手外食の修羅場をくぐり抜けてきたプロ経営陣がサプライチェーンの統合と現場オペレーションの効率化をやり切ったとき、同社は成熟した日本の麺類市場において、独自の立地補完とスケールメリットを武器に高収益を創出する巨大な麺類プラットフォームへと変貌を遂げることになります。

ラーメン魁力屋


2025年12月
アキラ系ラーメンの魁力屋から株主優待が送られてきました✉️

それでは開封します✂️

こちらが株主優待となります。魁力屋の優待券は電子化されています。左側のQRコードを読むだけで受け取ることができます。

こちらが株主優待の電子チケットとなります。「チケットを見る」をクリックするとバーコードが表示されて1,000円相当として利用できます。
魁力屋の株価は低迷しており、業績も横ばいです。一時海外進出もあったので期待もされましたが、業績には反映されていない状況です。個人的にはあまりお勧めはしませんが、ここのお店が好きな方は優待狙いで検討するのはいいかもしれませんが、株価は注視したほうがいいと思います👀
2025年6月
京都北白川ラーメン魁力屋から株主優待が送られてきました。

それでは開封します。

株主優待の電子優待の案内です。記載されているQRコードを読み込むだけです。

こちらが電子優待になります。1,000円分のチケットとなります。
魁力屋の株価は底値圏にありますが、今後海外出展もあるのでしばらくはガチホで様子見をしたいと思います。
2024年12月
京都北白川ラーメン魁力屋から株主優待が送られてきました。

それでは開封します。

株主優待の案内が入っていました。それでは中身を確認しましょう。

魁力屋の株主優待は1,000円分の電子チケットとなります。使える店舗は魁力屋のみとなっていますね。そのうち2店舗は利用不可となっていますね。

こちらが電子チケットとなります。このままスマホの画面登録できますので、そのまま保存すればOKです。
魁力屋の株主優待は他のラーメン銘柄と比べて見劣りしますが、株価が底値圏だったので拾ってみました。また海外展開も積極的なので、値上がりも期待しています。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村