すかいらーくホールディングス(3197)
権利獲得月 :6月、12月
最低保有株数:100株
最低購入金額:326,200円(2026年9月18日終値)
| 保有株数 | 贈呈金額 |
| 100〜299株 | 2,000円 |
| 300〜499株 | 5,000円 |
| 500〜999株 | 8,000円 |
| 1,000株以上 | 17,000円 |
YouTubeで簡単紹介
2026年6月(300株)
すかいらーくから株主優待が送られてきました✉️
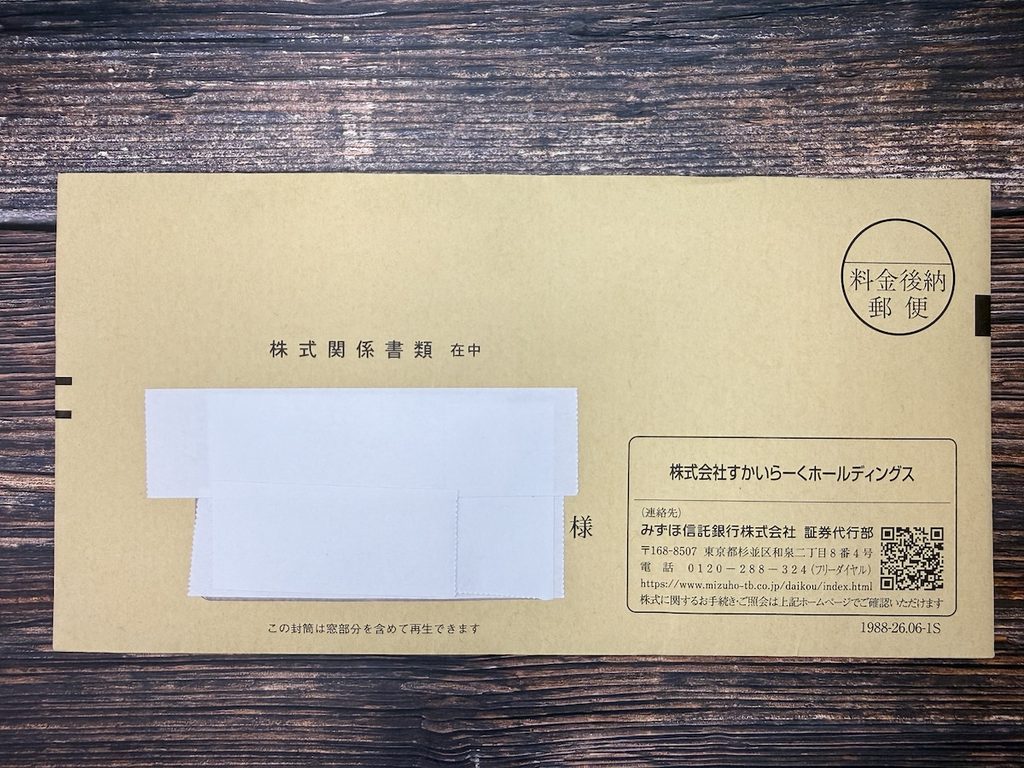
それでは開封します✂️
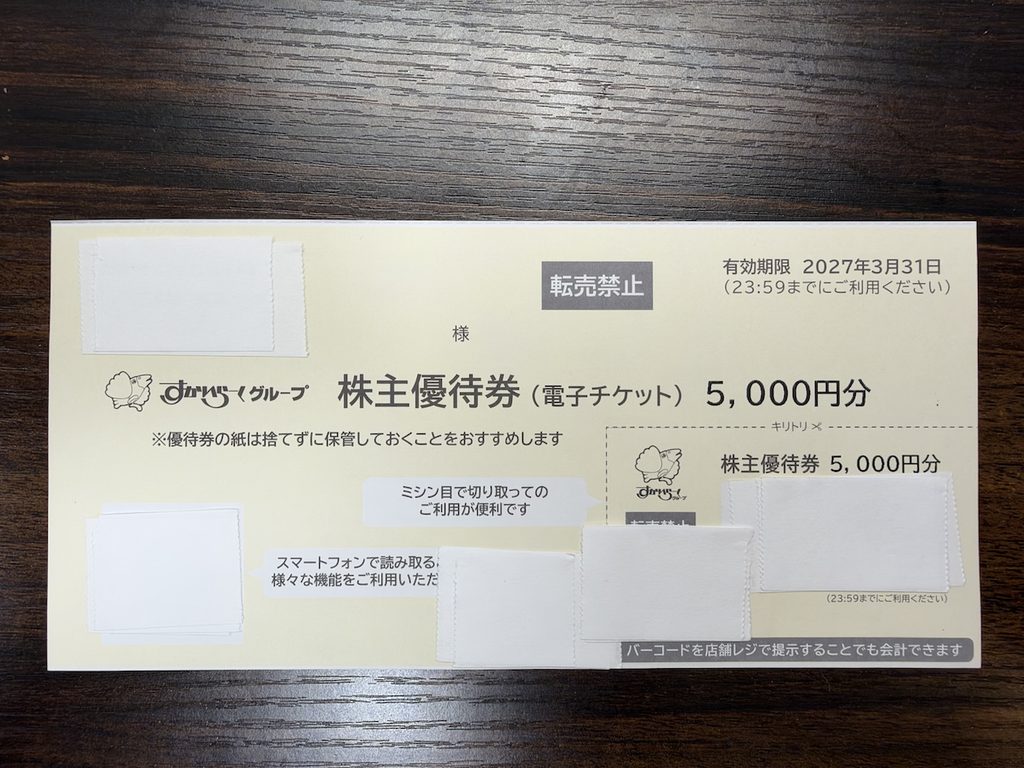
こちらが株主優待になります。バーコードなのでこのままでも使えますし、スマホに登録して持ち運ぶこともできます。
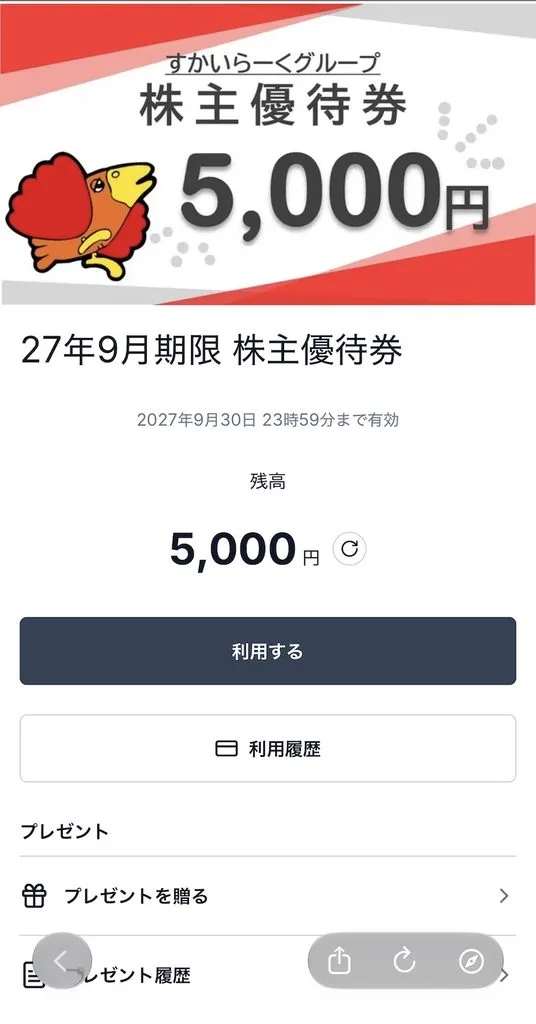
こちらがすかいらーくの株主優待になります。利用期限はほぼ1年となります。
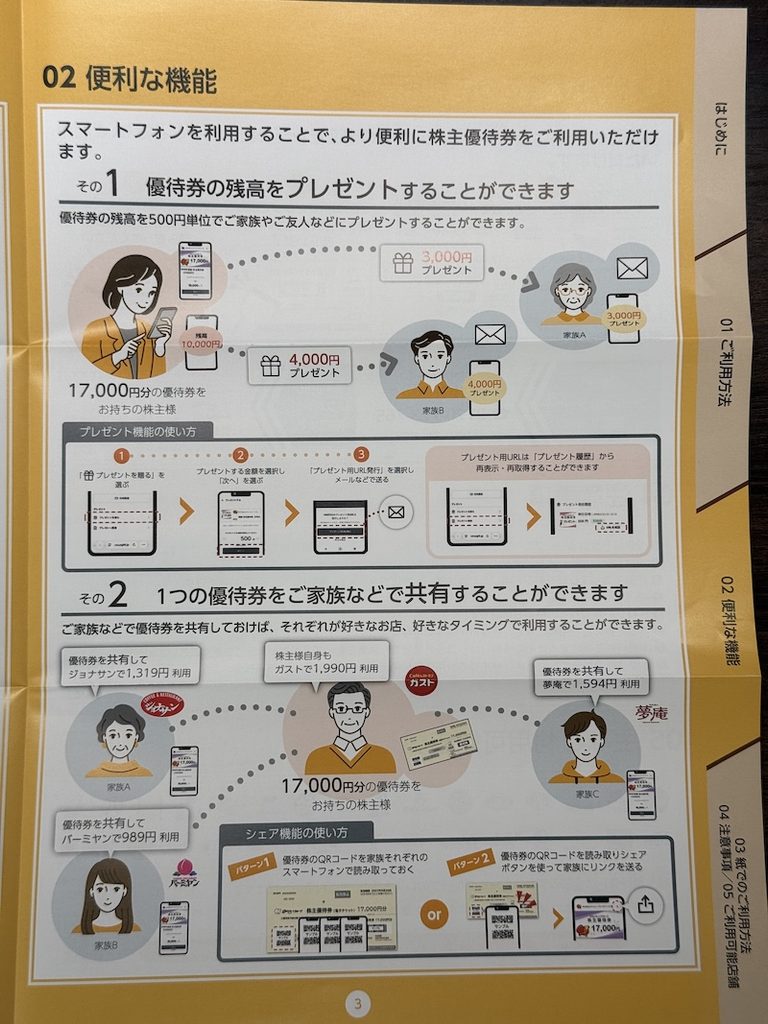
また家族などで分けあえるシステムも搭載されているので、まさにファミレスらしい機能です。
【MBA式 企業分析】
〜巨艦ファミレスから「データ駆動型マルチブランド ✕ 胃袋インフラ」へ。セントラルキッチンの規模の経済、店舗DX(ネコ型ロボット)、そして「資さんうどん」「しんぱち食堂」350億円買収の真意〜
すかいらーくホールディングス(3197 / 東証プライム)の本質は、単なる「ファミレス(ガスト・バーミヤン等)の運営会社」ではなく、「全国約3,000店舗の立地ネットワークを、自前のセントラルキッチン(CK)と自社物流網で結び、店舗DXと業態転換(ブランド・スワッピング)によって日本人の日常の胃袋を支配し続ける『外食インフラ・プラットフォーム』」です。
コロナ禍による外食産業最大のショックを乗り越え、売上収益4,800億円超・営業利益330億円超へとV字回復を遂げた同社のビジネスアーキテクチャ、強固な参入障壁(Moat)、戦略的M&A(資さんうどん・しんぱち食堂)、そしてIFRS特有の財務力学を体系的に総括します。
1. 経営アーキテクチャの変遷:「ガスト依存」から「全方位ポートフォリオ最適化」へ
同社は創業以来、LBOと再上場、コロナショックという修羅場をくぐり抜け、事業ポートフォリオを劇的に進化させてきました。
- 第1世代:デフレ時代の「低価格ガスト」大量出店による覇権掌握。
- 第2世代:PEファンド(ベインキャピタル)による規律再生とIFRS・再上場。
- 第3世代:コロナ禍における「業態転換期」。(ガスト ➔ しゃぶ葉・むさしの森珈琲・桃菜など、ハレの日・高単価業態へのシフト)
- 第4世代(現在):「日常食・高回転市場(麺類・和定食)」への侵食。
かつての「ガストが全社の利益の大半を稼ぐ」という構造から脱却し、利用シーン(日常食、食べ放題、カフェ、ハレの日)を全方位でカバーするマルチブランド・ポートフォリオへと完全脱皮を果たしています。
2. 競争優位の源泉(Moat):他社が真似できない「3大インフラ」
すかいらーくが業界屈指の利益率を叩き出せる背景には、単なるメニュー開発力を超えた「物理インフラとテクノロジーの融合」があります。
【すかいらーくグループの3大Moat(経済的な堀)】

  ① 自社セントラルキッチン(CK) ✕ 直営チルド物流網
     ・全国10カ所の巨大CKで一次加工・ソース製造・野菜カットを一括集約。
     ・自前の配送車が毎日全国約3,000店舗へチルド配送。
     ➔ 競合が外部委託する加工・配送マージンを内部留保し、鮮度管理を完全内製化。

  ② 店舗オペレーションの完全DX(ロボティクス ✕ セルフ化)
     ・ネコ型配膳ロボット(BellaBot)約3,000台を配備。
     ・テーブルトップオーダー(TTO) ✕ セルフレジの完全連携。
     ➔ 人件費(L比率)を大幅圧縮し、「最低賃金引き上げ」という構造的逆風を吸収。

  ③ 不動産の「ブランド・スワッピング(業態転換)能力」
     ・自社で約3,000店の一等地・ロードサイド区画を押さえているため、立地が変わらなくても
       「ガスト」の看板を「しゃぶ葉」や「資さんうどん」へ数千万円で架け替え可能。
     ➔ 巨額の不動産取得コストをかけず、その街の最新人口動態に合わせて店舗を再活性化できる。
3. 戦略的M&Aの深層:「資さんうどん」と「しんぱち食堂」への350億円投資
2024年秋に立て続けに断行された「資さんうどん(約240億円)」と「しんぱち食堂(約110億円)」の買収は、すかいらーくのポートフォリオ戦略の要となる大型ディールであり、見事な立地と利用動機の棲み分け(マトリクス)を完成させました。
【すかいらーくが完成させた「日常食・二大巨頭」の立地マトリクス】

                 [郊外ロードサイド・大箱]          [都心・駅前・狭小立地]
  ┌─────────────┼──────────────────────────────────┼──────────────────────────────┐
  │ うどん・丼もの│ ★ 資さんうどん(約240億円)      │                             │
  │ (高回転・日常)│ ・郊外既存ファミレスからの転換   │                             │
  ├─────────────┼──────────────────────────────────┼──────────────────────────────┤
  │ 焼き魚・和定食│                                  │ ★ しんぱち食堂(約110億円)    │
  │ (高坪効率)  │                                  │ ・都心駅前、15〜25坪の狭小空中/地下│
  └─────────────┴──────────────────────────────────┴──────────────────────────────┘
- 買収の狙い①:滞在型(ファミレス)から「日常・高回転市場」への侵食「うどん」と「焼き魚」は、日本人が一生飽きない究極の日常食です。滞在時間が長いファミレスの弱点(客数・回転率の限界)を、滞在時間20〜30分のクイックサービスで補完し、景気後退期にも強いキャッシュフローを生み出します。
- 買収の狙い②:「しんぱち食堂」による都心極小立地ノウハウの獲得すかいらーくが苦手としていた「都心の駅前狭小立地(15〜25坪)で坪月商100万円超を稼ぐ」という超高効率モデルを手に入れました。「朝・昼・夜・ちょい飲み」の全時間帯稼働と、炭火焼のファストフード化というオペレーションの極致です。
- 買収の狙い③:インフラ統合による劇的なEBITDA向上(ロールアップ)両ブランドをすかいらーくのCK・物流網・既存不動産(転換)に載せることで、店舗展開スピードと利益率を激変させます(しんぱち食堂のEBITDAを2030年に16倍にする構想等)。
4. 財務構造と資本効率性(IFRSのれん力学の光と影)
すかいらーくの財務において、最大の焦点は「IFRS(国際財務報告基準)」と「巨額ののれん(Goodwill)」にあります。
| 財務・経営指標 | 実績・計画水準(2025〜2026年期推移) | MBA視点でのインサイト |
| 売上収益 | 約4,578億〜4,800億円超 | 値上げ浸透・客数回復・M&Aにより過去最高圏へ。 |
| 営業利益 | 約300億〜335億円 | 原材料高をDX・ロボットと価格改定で完全に克服。 |
| 営業利益率 | 約6.5〜7.0% | ゼンショーHDと並び、国内外食メガキャップトップ水準。 |
| 営業キャッシュフロー | 年600億〜700億円規模 | マイナスの運転資本(CCC)が機能する圧倒的な現金創出力。 |
- IFRSのれん力学(光と影):同社は過去のLBOや今回のM&A(計350億円)により、約1,500億円規模の「のれん」をB/Sに計上しています。IFRSでは「定期償却が不要」なため、日本基準に比べて営業利益が高く出やすい(光)一方で、資さんうどんやしんぱち食堂の全国展開計画が頓挫すれば、巨額の減損損失が一撃で自己資本を毀損するリスク(影)を常に抱えています。
5. 競合比較(ゼンショーとの対比)と中長期の経営課題
海外のメガM&A(北米寿司チェーン等)で「世界一の外食コングロマリット」を目指す業界首位のゼンショーHDに対し、すかいらーくは「日本国内のドミナント網をDXと業態転換で極限まで筋肉質に絞り上げる」という国内現場オペレーションの極致を追求しています。
- 課題①:海外展開の出遅れと国内市場の縮小売上の9割超が国内に偏重しています。人口減少下において、資さん・しんぱちの全国展開が一段落した後の第2の成長エンジン(アジア・欧米展開)の確立が不可欠です。
- 課題②:トリプルインフレ(人件費・エネルギー・食材)との戦いロボット化を進めてもなお、最低賃金引き上げ、電気・ガス代高騰、そして国産米や水産物の仕入れ価格上昇が利益を圧迫します。ブランド価値を高め、客離れを起こさない「値上げ力(プライシング・パワー)」が試され続けます。
- 課題③:PMI(買収後の統合)におけるブランド毀損リスク資さんうどんやしんぱち食堂の「ファンが愛する情緒(職人技や出汁の味)」を、すかいらーくのシステム(ロボット化や合理化)で壊さないよう、効率とブランド価値のバランスを取るPMIの舵取りが求められます。
6. 総合総括
すかいらーくホールディングスは、「かつてデフレを謳歌した昭和・平成のファミレス」から、「自社物流・セントラルキッチンという重厚なフィジカルインフラの上に、ロボティクスとDXを敷き詰めた、令和のハイテク外食インフラ企業」へと見事なトランスフォーメーションを果たしました。
全国約3,000店舗の土地を押さえ、需要の変化に合わせて器用に看板を付け替え、さらに「うどんと焼き魚(350億円買収)」によって日常のクイックサービス市場まで飲み込むその戦略は、極めて冷徹かつ合理的な国土制覇の一手です。
IFRS上の巨額のれんというリスクを背負いながらも、配膳ロボットと自動化システムで人手不足を克服し、マイナスの運転資本で年間数百億円の現金を創出し続けるその強靭な事業モデルは、人口減少下の日本市場において最も完成された外食プラットフォームとして君臨しています。

資さんうどん


ペルティカ

くし葉

點心甜心

桃菜


ステーキガスト

トマト&オニオン

ガスト


魚屋路

ゆめあん食堂

包包點心(ポウポウテンシン)

むさしの森珈琲


とんから亭

和ごはんとカフェchawan


ラ・オハナ


から好し

じゅうじゅうカルビ

GRAND BUFFET

ジョナサン

夢庵

しゃぶ葉

2025年12月(300株)
ガストなどを運営しているすかいらーくから株主優待が届きました✉️

封筒には「スマート行使」で議決権を行使したら抽選でクオカードがもらえると書いてありますね。これは忘れずにやっておきましょう☺️
それでは開封します✂️

こちらが今回の株主優待券となります。「転売禁止」の文字が目立ちますね😅こちらは右下の紙だけでも使用できますし、左側のQRコードを読み込んでスマホに入れることもできる優れものです。
スマホに入れても買い替え時や誤操作などで消えてしまう恐れもあるので、この紙は使い切るまで保有しておくことをおすすめします。

こちらがスマホでの管理・利用方法となります。前回からすはも登録できるようになりましたが、有効期限が違うので別管理となります。そのため合算できないのは注意が必要です。

また家族間での共有や友人んプレゼントすることも可能です。このサービスは地味に嬉しいし便利なんですよね☺️

スマホに登録しました。有効期限はデカく表示されるのはいいですね。今回分はほぼ1年間の有効期限となります。
すかいらーくは全国展開しており、業態の種類も多いです。特に家族で行くとそこそこお金はかかりますので、株主優待でその負担の一部を軽くできるのは素晴らしい優待だと思います。ただ株価は業績も好調なこともあり割高ではありますが、下がったタイミングなどあればそこで仕込みたい銘柄ですね☺️
2025年6月(300株)*今回から電子化されました
すかいらーくホールディングスから株主優待が送られてきました。

茶封筒ですね。それでは開封します。

今回から株主優待は電子化されましたので、大きなカードが入っていました。金額は保有株数に応じてなので、確認しやすいですね。このまま使うこともできますし、スマホに登録して持ち歩くことも可能です。私はスマホに入れたいと思います。

こちらが手続き方法です。先ほどのカードの左側のQRコードを読み込むだけのようですね。

読み込むと電子券がすぐに表示されました。これは使い勝手がいいですね。利用は1円単位で使えます。

プレゼントは500円単位となります。

スマホにはWEBアプリとして保存することになります。有効期限がここで確認できるのでわかりやすくていいですね。
すかいらーくホールディングスは業績好調ですしどこでもお店があるので、投資初心者には入りやすい銘柄ですね。個人的にも当面ガチホ予定です。
2024年12月(300株)2025年4月からさらに便利に
すかいらーくホールディングスから株主優待が送られてきました。

それでは開封します。

優待の入った封筒が出てきました。さらに開封します。

優待のカードが張り付いている台紙です。私は300株保有なので5,000円のカードが1枚となります。

こちらがすかいらーくの優待条件となります。ここは変更なしですね。

こちらが優待のカードとなります。

こちらが優待の案内となります。今回は2025年4月1日から一部変更点があります。

2025年4月1日優待変更点
*500円単位利用から1円単位利用に変更
*資さんうどんで利用可能
これは大変ありがたい変更ですね。1円単位で利用できると無駄がなくていいです。あと今話題の資さんうどんで使えるようになるのもありがたいです。
すかいらーくは資さんうどん効果もあり株価がだいぶ上がってきていますね。外食需要はまだまだ可能性はあるので、当面はホールドしていく予定です。
2024年6月(300株)
すかいらーくから株主優待が送られてきました✉️

それでは開封します✂︎

こちらが株主優待の入った封筒です。私は300株保有なので5,000円券1枚ですね☺️
さらに開封します✂︎

こちらが優待券となります。

こちらが優待条件となります。今回も特に変更はないようですね🤔
すかいらーくは最近資さんうどんの買収など積極的な投資を始めています。業績も株価も好調なのでしばらくは目が離せないですね☺️
2023年12月(300株)
すかいらーくから株主優待が届きました✉️

それでは開封します✂︎

5,000円分のカードが1枚入っていますね🤔
さらに開封します✂︎

こちらが優待券となります。私は300株保有なので、5,000円券1枚となります。保有数での基準は以下のようになります。

すかいらーくホールディングス 23年12月分 株主優待
*100株 2,000円
*300株 5,000円
*500株 8,000円
*1,000株 17,000円
個人的には1,000株保有したいところなのですが、最近株価が上昇して追加で買いづらくなってますね😅株価が上がることは良いのですが難しいところです😅
2023年6月(300株)
すかいらーくから株主優待が送られてきました✉️

今回は茶封筒ですね😳それでは開封しましょう✂️

株主優待の入っている封筒が出てきました☺️さらに開封します✂️

株主様ご優待カードが出てきました。私は300株保有なので5,000円分となります。
有効期限:2024年9月30日まで
すかいらーくホールディングス 2023年6月分 株主優待
*100株 2,000円
*300株 5,000円
*500株 8,000円
*1,000株 17,000円
株主優待の内容は今回も変更はないですね☺️株主優待は保有株数が増えても余り目減りすることはないので、お金があるのなら1,000株保有してもいいですね😊
コロナも明け、外食企業の業績は上向いてきています。今後の株価と配当金に注目したいですね☺️
2022年12月(300株保有)
ガストなので有名なすかいらーくから株主優待が送られてきました✉️

それでは開封します✂️

5,000円カードは紫色の封筒に入っています。金額によっての封筒の色違いは毎回同じですね🤔
それでは開封しましょう✂️

株主様ご優待カードです。額面は表に印刷されていますね。裏面にはバーコードが印刷されており、500円単位で利用できます。
株主優待の有効期限は2024年3月31日(約1年間)です。

優待の案内には株数での優待の説明と利用可能店舗のロゴが印刷されているのは嬉しいですね😊
すかいらーくホールディングス 22年12月分 株主優待
*100株 2,000円
*300株 5,000円
*500株 8,000円
*1,000株 17,000円
株主優待は保有株数が増えても余り目減りすることはないので、お金があるのなら1,000株保有してもいいですね😊
すかいらーくホールディングスはコロナ禍の影響で現在もかなり厳しい経営を責められていますが、保有しているブランドの中で業績の良い店舗もあります。株主としてはここは踏ん張っていただき、優待は維持してもらいところですね😅
2022年6月(300株保有)
すかいらーくから株主優待が送られてきました✉️

特に何も書かれていない封筒ですが、厚みがあるので株主優待が入っていると期待してしまいますね😊
それでは開封します✂️

私は300株保有なので5,000円券となります。
さらに開封します✂️

優待の条件が書かれています。前回と同じですが、改めて書いてみます。
株主優待
100〜299株 2,000円分
300〜499株 5,000円分
500〜999株 8,000円分
1,000株以上 17,000円分
それでは中を見てみましょう。

株主様ご優待カード5,000円分が1枚貼り付けられています。カードではありますがプリペイドではなく、裏面にバーコードが印刷されており、500円単位で利用できます。
すかいらーくはコロナ禍のダメージを受けただけでなく、その後の回復も大きく遅れています。これはコロナ禍で変わったライフスタイルにお店のスタイルが合わなくなったことが大きな原因です。現在「むさしの森」の店舗拡大を急いではいますが、逆に都市部ではテレワークにより都市部の利用者が回復していません。業績回復にはしばらく時間がかかりそうですね😓
2021年12月(300株)
株主優待での人気銘柄「すかいらーく」から株主優待が到着しました。

株主優待が入っているか期待して開封✂️

期待通り株主優待が入っていました😆私は300株保有なので5000円のカードが1枚のみです。優待期間は1年間です。

こちらが5000円券です。裏面にバーコードがあり、500円単位で利用できます。

株主優待は100株、300株、500株、1000株で内容が変わります。普通は株数が増えても優待額と株数は比例しないのですが、すかいらーくは100株と1000株での優待の差はあんまりないんですよね。なので1名義でまとめて購入するのもアリかと思います。

M&Aなどで拡大しているせいか、利用できるブランドが広がってきていますね。バリエーションが広がると、株主優待も使いやすくてありがたいです😄
小さなお子様がいるとなかなか行けるお店はないですが、すかいらーくはファミレスの名の通り、小さな子供様がいても対応できるお店になっています。なので小さなお子様のいる家庭では保有するにはいい株かもしれませんね。
2021年6月(300株)
バブル期を経験しているとファミレスといえば「すかいらーく」でした。あのやる気のない鳥の顔がなんとも言えないんですよね。そんなすかいらーくから株主優待が送られてきました。

株主関係書類と書いていますが、この中に株主優待が入っています。

株主優待は株数で金額が変わります。保有期間は関係ありません。

私は300株保有なので5,000円のカードが1枚だけ入っています。このカードは時期ではなくバーコードです。そして500円単位で利用できます。

株主優待はすかいらーくだけでなく数年前に買収したニラックスやトマトアンドアソシエイツも使えるようになりました。特にトマトアンドアソシエイツはシステムの都合で時間がかかりましたね。ちなみにトマトアンドアソシエイツのじゅうじゅうカルビは焼肉屋さんなので、株主優待が大量にある方にはおすすめのお店ですね。
ファミレスは大量生産大量消費の典型なので、コロナ禍で大人数の顧客を受け入れられなくなった影響をもろに受けています。またコロナ後も居酒屋系がノンアル市場に流れ込んできているので、今後も厳しい経営になるのではないかと思われます。その中でどのように生き残るかは注視したいところですね。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村