全国保証(7164)
権利獲得月 :3月
最低保有株数:200株
最低購入金額:626,000円(2026年7月31日終値)
2025年4月に2分割が行われました。
2026年3月の株主への贈呈を持って株主優待は廃止となります。
2025年6月(100株・1年以上保有)
全国保証から最後の優待が送られてきました✉️
それでは開封しましょう✂️
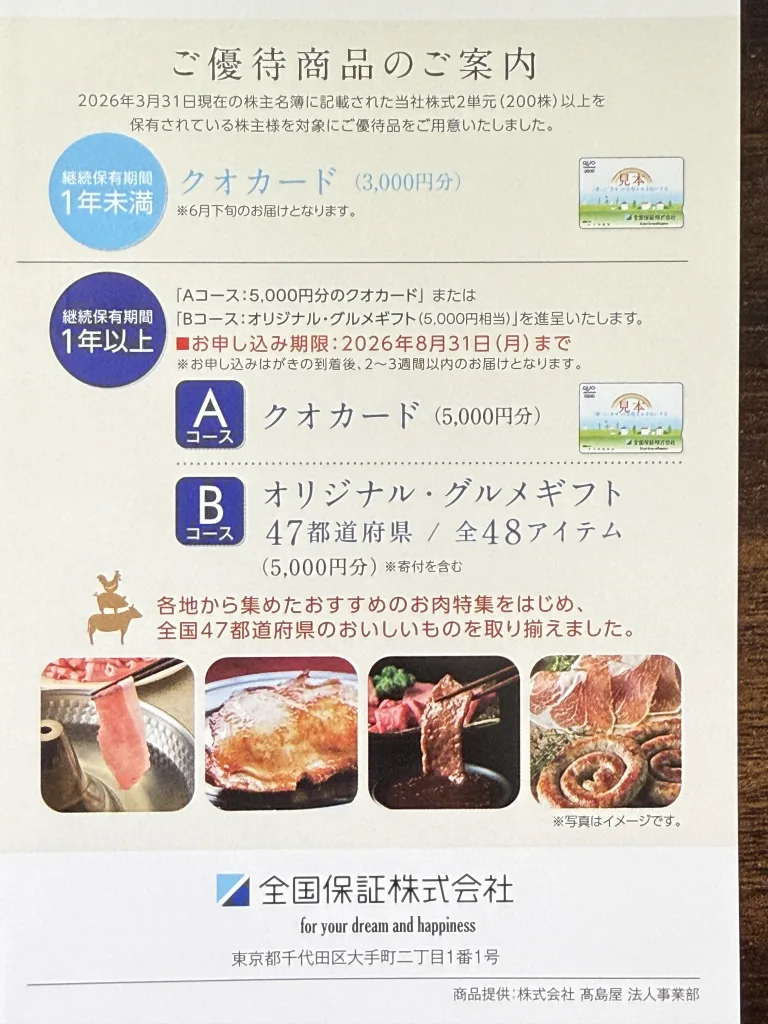
優待の案内です。今回が最後ですが、QUOカードかカタログギフトはもらえますね。
こちらがカタログギフトになります。
こちらがカタログギフトになります。PDFなので興味がある方はダウンロードしてご確認ください。
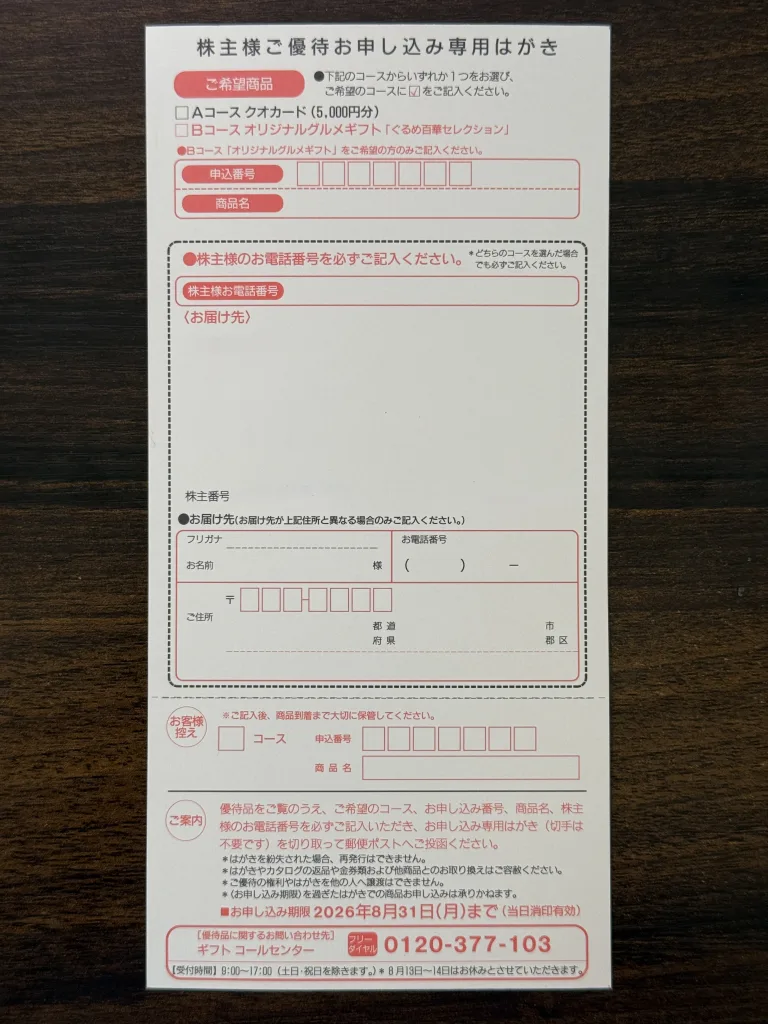
商品が決まったら申込手続きを行います。このハガキでしか申し込みできませんので注意が必要です。投函したらあとは優待品が届くのを待つだけですね😆
【経営分析ダイジェスト:完全版】
〜営業利益率70%超 ✕ 株主優待を全廃し「配当・自社株買い」へ完全集約した最高峰クオリティ株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【全国保証の収益エコシステム】
  ① 住宅ローン借入人  ➔ 保証料の支払い(前受保証料・分割保証料)
   ↓
  ② 提携金融機関(700超)➔ 独立系としてメガ・地銀・信金・農協と広域提携(信用リスクの引き受け)
   ↓
  ③ 全国保証(プラットフォーム)➔ 営業利益率70%超の超高収益&積算保証債務によるストック収益
- ① 業界唯一の「独立系」住宅ローン保証 ✕ 全国700超の圧倒的提携ネットワーク特定の金融グループに属さない「独立系」保証会社として、メガバンクから地方銀行、信用金庫、信用組合、JA(農協)に至るまで全国700以上の金融機関と提携しています。地域経済の変動リスクが極度に分散された強固なプラットフォーム(Moat)を有します。
- ② 営業利益率70%超・経常利益率80%弱を叩き出す超高効率ストックモデル一度保証を引き受けると、最長35〜50年にわたって収益が積み上がるストック型ビジネスです。少人数の精鋭組織で運営されているため、営業利益率が70%を超えるという日本株でも指折りの高収益構造を誇ります。
- ③ 40年超のビッグデータが創る「高精度な与信審査」過去40年以上にわたる巨大な顧客・与信データを蓄積しています。自社アルゴリズムを駆使した高度な審査精度により、焦げ付き(代位弁済)の発生率を低位にコントロールしており、他社の参入を許さない壁となっています。
2. 株主還元改革:なぜ「株主優待」を廃止したのか?
全国保証は2026年3月実施分を最後に株主優待制度(QUOカード・カタログギフト)を廃止します。かつて個人投資家に大人気だった優待を手放した理由は以下の通りです。
【株主優待廃止の2大理由と資本戦略】
  理由①:優待の初期目的である「知名度向上・個人株主の獲得」を十分に達成したため
  理由②:海外投資家を含む全株主に対する「公平な利益還元」の実現(配当金への一本化)
💡 ガチホ投資家目線でのインサイト:優待廃止は「改悪」ではなく「グローバル化」
- 海外投資家・機関投資家の買いを呼び込む:海外投資家が受け取れない金券系優待を廃止し、配当(キャッシュ)還元へ集約することは、機関投資家から「ガバナンスが優れたグローバル基準の企業」として高く評価されます。
- 圧倒的な還元体制へ強化:優待にかかっていた運用コストをすべて「配当」と「自社株買い」に回すことで、総還元性向70%超(DOE 6%程度を目処) という国内トップクラスの還元水準を打ち出しています。さらに株式分割(1株➔2株)も組み合わせ、流動性を高めています。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 営業利益率 | 約70.5% | 日本の上場企業トップクラス。圧倒的な原価率・販管費率の低さ |
| ROE(自己資本利益率) | 約13.5%前後 | 高い収益性と自社株買いを背景にした目標ROE13%超の優秀な資本効率 |
| PER / PBR | PER 約12.5〜13倍 / PBR 約1.7倍 | 圧倒的な高ROEと利益率を考えると依然として妥当〜割安水準 |
| 予想配当利回り | 約3.9%前後 | 10期以上の連続増配を継続中。優待廃止に伴い配当重視の姿勢がさらに鮮明化 |
| 還元方針(総還元性向) | 配当性向50%程度 + 機動的な自社株買い(総還元性向70%超) | 株主優待を排し、配当金と1株価値の向上(自社株買い)へ完全集約 |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- マクロ景気の激変によるデフォルト(代位弁済)の急増:未曾有の景気後退や雇用環境の悪化により、個人の住宅ローン返済が滞り、肩代わり返済コストが想定を超えて膨らむリスク。
- ネット銀行系「保証料不要・自社引き受け」ローンの台頭:保証料をとらないネット銀行の住宅ローンシェア拡大に伴う、伝統的金融機関経由の保証案件の目減り。
💡 最終投資判断
【結論】「優待依存」から脱却し、配当・自社株買いと圧倒的収益力で勝負する「真のクオリティ株」
- 優待廃止による投資家層のアップデート:金券目当ての短期個人株主から、配当とEPS(1株利益)成長を評価する長期の国内外・機関投資家へと株主基盤がより強固にシフトします。
- 営業利益率70%超の強固なキャッシュマシーン:ストック型の保証ビジネスにより、景気変動の波を吸収しながら圧倒的なキャッシュを生み出し続けます。
- 「迷わずガチホ」できる配当&還元銘柄:総還元性向70%超と増配姿勢(配当利回り約3.9%)が明確なため、「優待改悪リスクを気にすることなく、安全に配当成長と自社株買いの複利効果を受け取る」長期保有に最適な銘柄です。
2025年3月(100株・1年以上保有)
全国保証から株主優待が送られてきました。

それでは開封します。

今回は1年以上保有したのでカタログギフトになりました。カタログギフトは全国47都道府県の各県の特産品が1個ずつ掲載されています。それではみていきましょう。

美味しそうなものが揃っていますね。

お肉もいいですが、鰻やスイーツも充実していますね。

なかなか迷ってしまう内容ですね。

冷凍便も多いですね。商品が決まったら申し込みです。

こちらが申込書となります。従来のQUOカードも選択できます。申し込みは備え付けの申込書のみの受付となります。
初めてカタログギフトを受け取りましたが、なかなか内容がいいですね。次回2026年3月の権利が最後の優待となりますが、最後までガチホで行こうと思います。
2024年3月(100株・1年未満保有)
全国保証から株主優待が送られてきました✉️

それでは開封します✂︎

株主優待の案内が入っていました。私は今回初優待なので、強制的に「QUOカード」が3,000円分が送られてきます。来年になれば金額も5,000円分に上がって選択できるようになります。
全国保証は基本的には安定して業績が伸びていますし配当金も増えています。長期保有ならおすすめの銘柄ですね☺️
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村