平和不動産(8803)
権利獲得月 :3月
最低保有株数:200株(長期保有制度有)
最低購入金額:471,000円(2026年7月31日終値)
| 保有株数 | 優待内容(3年未満) | 優待内容(3年以上) |
| 200株 | WEBカタログギフト(4,000円相当) | WEBカタログギフト(5,000円相当) |
| 500株 | WEBカタログギフト(6,000円相当) | WEBカタログギフト(8,000円相当) |
2026年3月から株式分割より優待の条件が変わりました。
2026年3月(500株)
平和不動産から株主優待が送られてきました✉️
それでは開封しましょう✂️
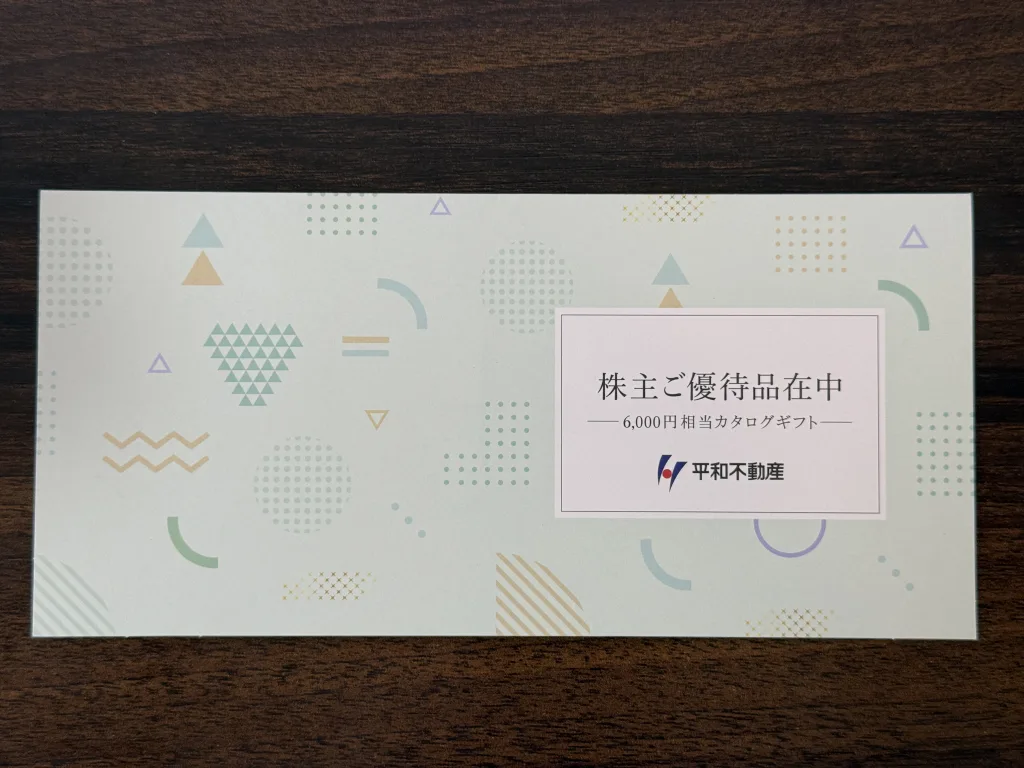
今回の優待は6,000円相当の商品になりますね😆
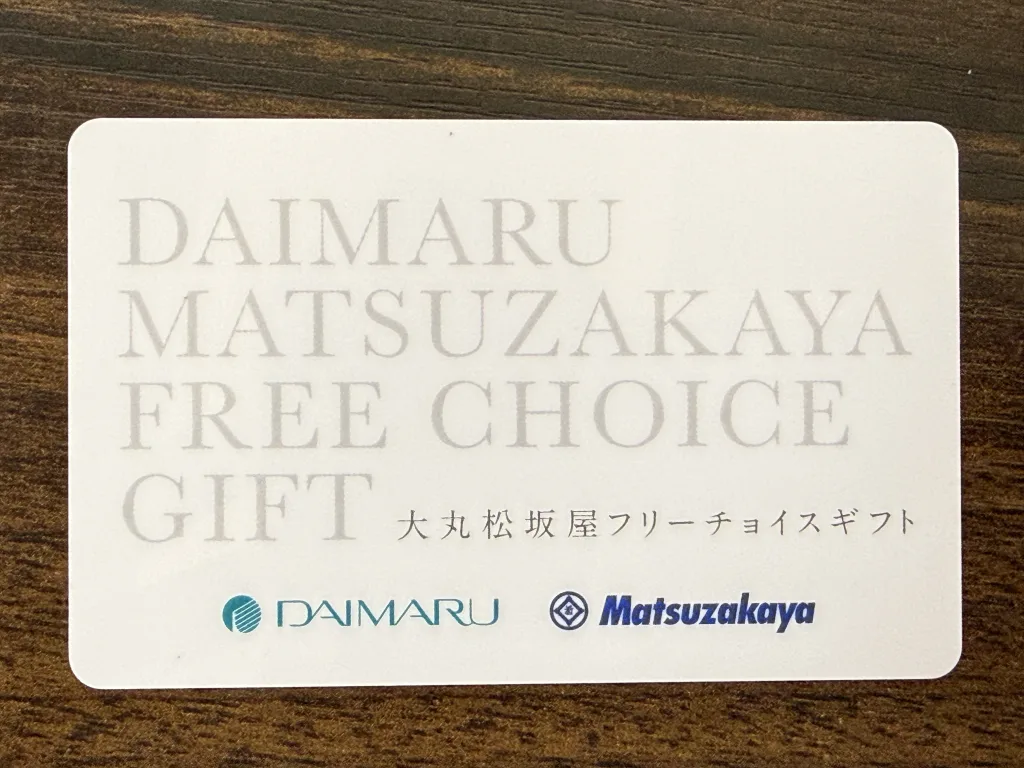
平和不動産のカタログギフトは大丸松坂屋の電子カタログギフトになります。
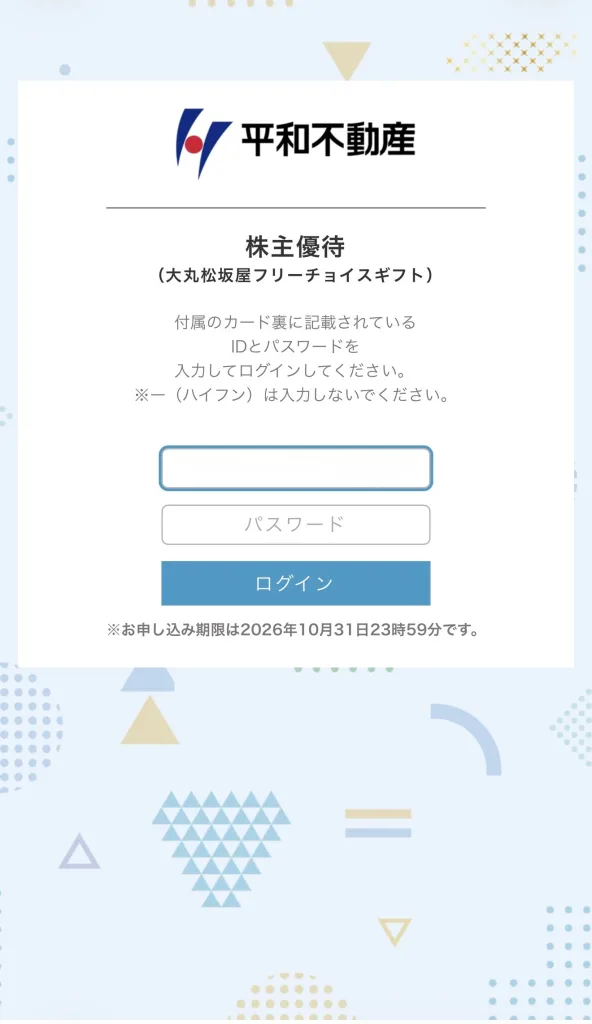
それではスマホからログインインしましょう。
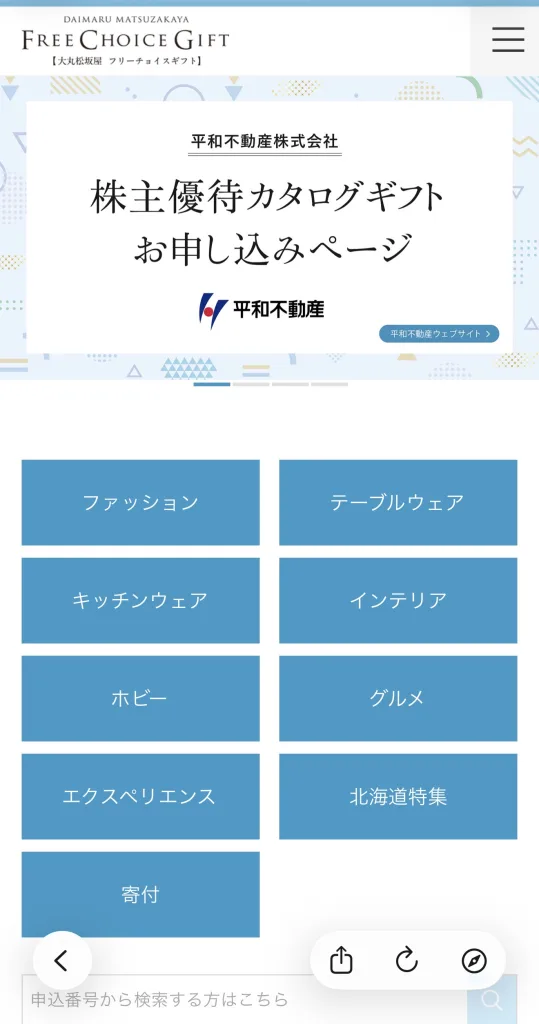
申込画面になります。平和不動産のカタログギフトは食べ物以外も充実しているのが魅力です。
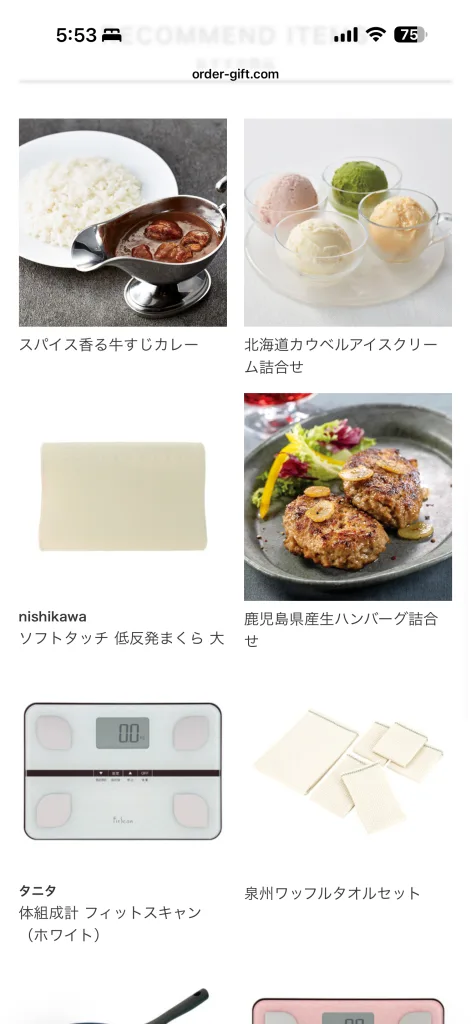
商品の一部ですが、体重計などもあったりして面白いですね。
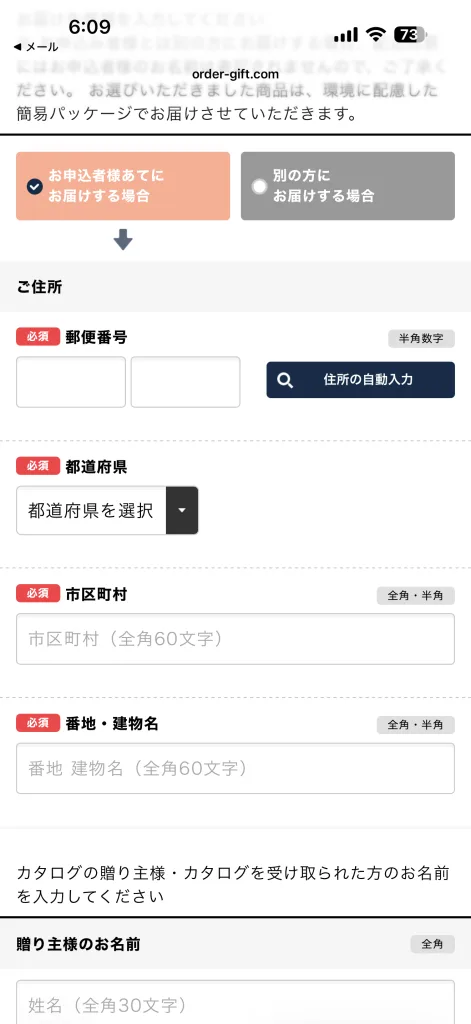
商品が決まったら手続きを行います。商品の送り先は自宅以外も選択できるのはありがたいですね😆
手続きが完了しました。あとは商品が届くのを待つだけですね😆
議決権行使
平和不動産から議決権行使のお礼が届きました。
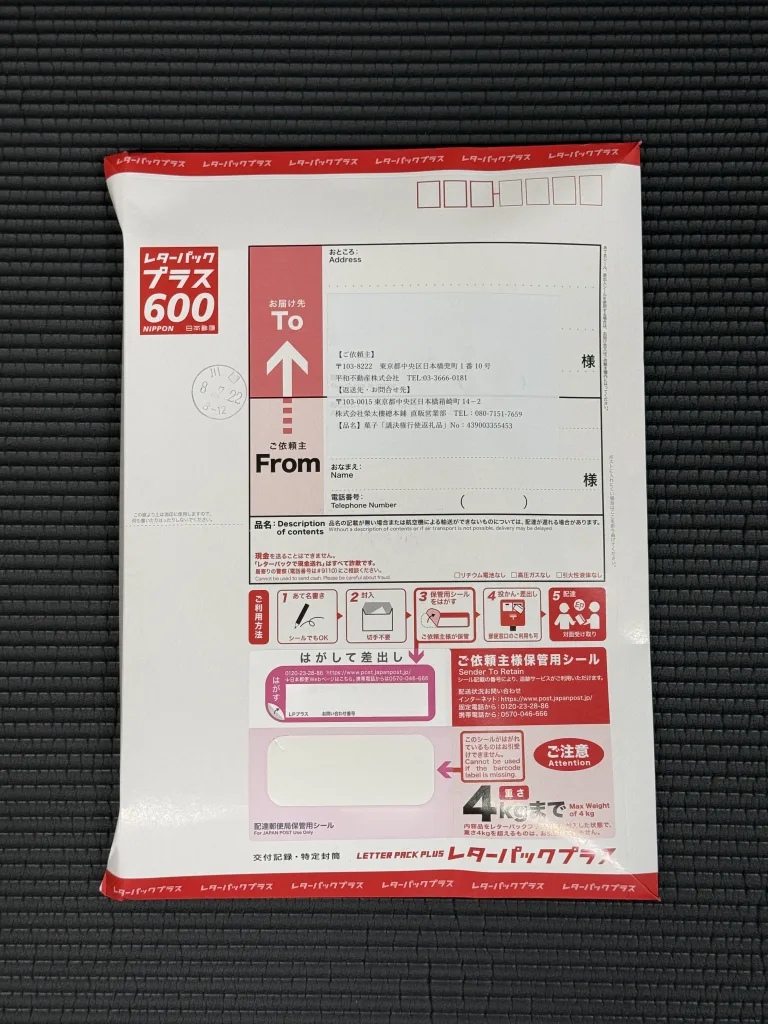
それでは中身を確認しましょう。
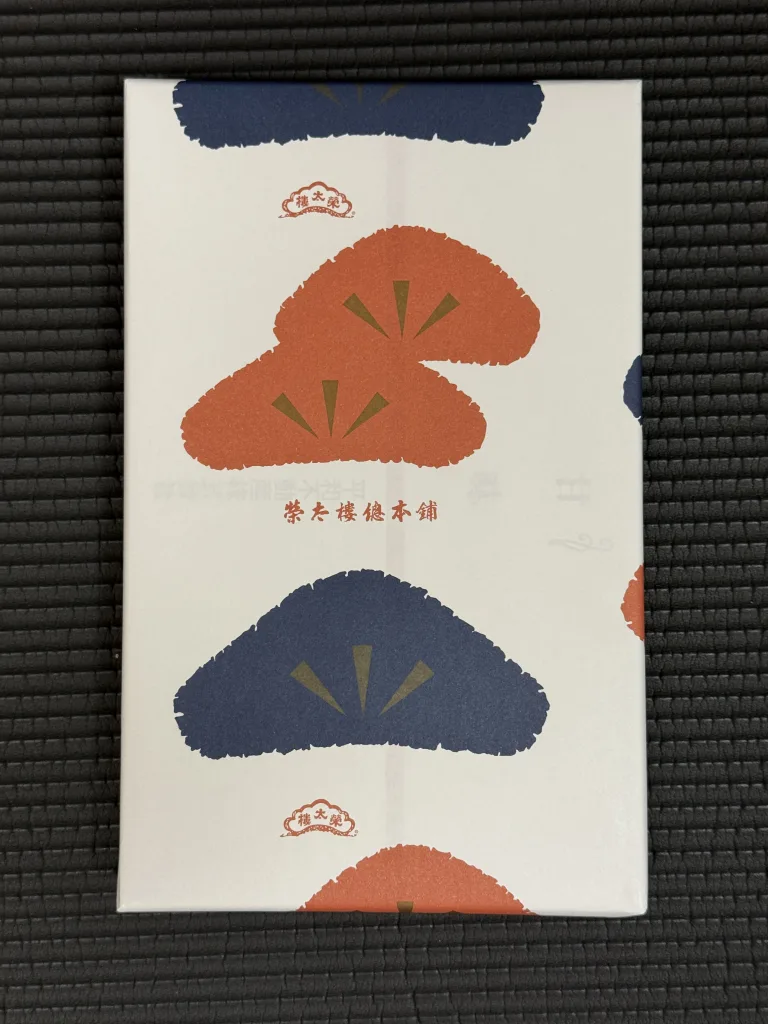
いつもの議決権行使のお礼のお菓子ですね。中身を確認しましょう。
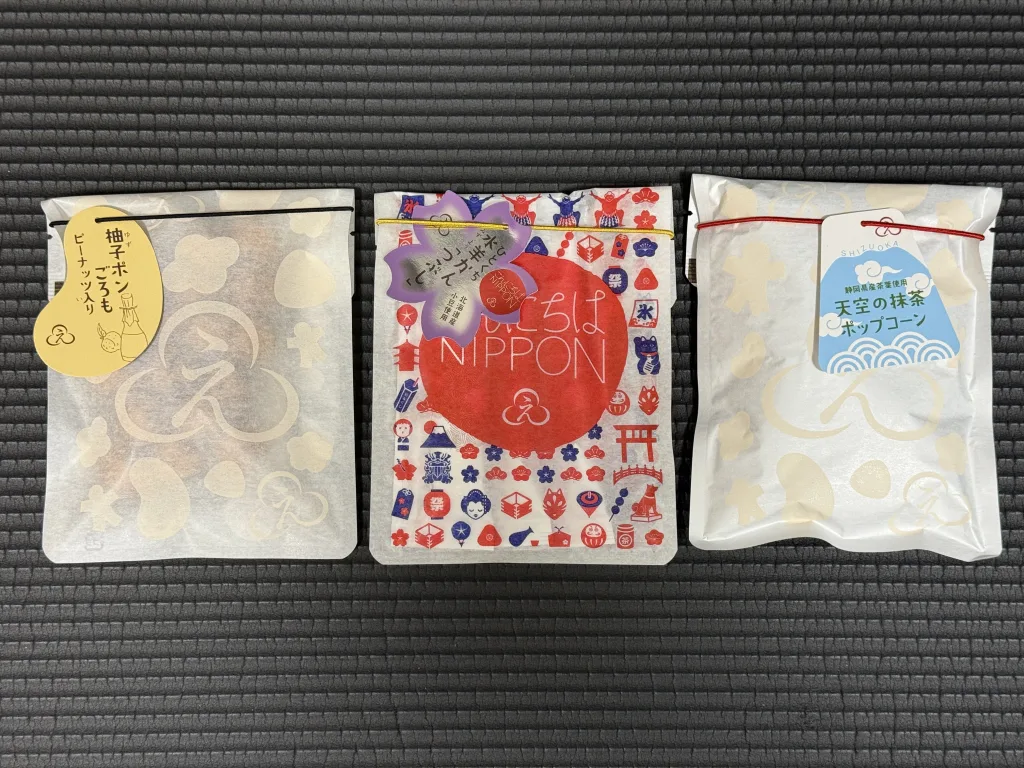
こちらがお菓子になります。今回も榮太楼のお菓子ですね。ここのお菓子は美味しいのでもらえると嬉しいです😋
【経営分析ダイジェスト】
〜「東証ビル」の不動Moat ✕ 大成建設とのアライアンス ✕ 兜町・札幌の再開発「Bazukuri」で化けるアセット再構築株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【平和不動産の収益エコシステム】
  ① 証券取引所ビルの賃貸(基盤)  ➔ 東京・大阪・名古屋・福岡の証券取引所ビルを所有(圧倒的安定度)
  ② 日本橋兜町・茅場町の「街づくり」➔ 金融・FinTechハブへの再開発(KABUTO ONE等でブランド化)
  ③ スーパーゼネコン(大成建設)連携 ➔ 資本提携による施工リソースの確保 ✕ 大型開発の推進力強化
  ④ アセットマネジメント(AM)   ➔ 平和不動産リート(8966)との連動による資本回転&手数料収入
- ① 証券取引所ビルの家主という「歴史的・独占的ポジショニング」東京証券取引所ビルをはじめ、大阪・名古屋・福岡の各取引所ビルを所有・賃貸する「日本の金融インフラの土台」を押さえた唯一無二の不動Moatを誇ります。
- ② 「ビル単体貸し」から「街全体を創る(Bazukuri)」ビジネスモデルへの脱皮金融・スタートアップが集積する「日本橋兜町・茅場町」を地域ごと再開発するプロデューサーへ進化。ハイアット系の都市型ホテルや起業家向けオフィスの自社誘致により、エリア全体の価値向上(坪単価アップ)を実現しています。
- ③ J-REIT(平和不動産リート投資法人)との資本回転エコシステム開発・価値向上させた物件を傘下の「平和不動産リート(8966)」等へ売却してキャピタルゲインを得つつ、資産管理(AM)手数料をストックで稼ぐ「高ROEな資本回転型ビジネス」を確立しています。
2. 大株主「大成建設」参画の構造的メリット ✕ 成長ストーリー
大成建設が筆頭株主クラスのアライアンスパートナー(大株主)となったことは、同社の長期成長ストーリーにおいて極めて強力な「事業リスクの低減」と「開発力の底上げ」をもたらしています。
【大成建設が大株主である3つの戦略的メリット】
  [1. 施工キャパ確保] 建築人手不足の中でも「最優先で質の高い施工枠」を絶対確保
   ↓
  [2. 共同開発シナジー] 大成建設の不動産開発ノウハウ・案件情報の共有による開発パイプライン拡大
   ↓
  [3. ガバナンス安定] 長期志向の強い安定株主(アンカー株主)として経営基盤を強固化
- ① 建設業界の「人手不足・2024年問題」に対する最強の防波堤(施工枠の優先確保)現在、不動産開発セクター最大の懸念は「施工業者が捕まらず着工できない」「建築コストの乱乱高下」です。スーパーゼネコンである大成建設が主要株主としてがっちり組み合わさることで、大型再開発プロジェクト(札幌・兜町等)における優良な施工リソースの最優先確保が可能となり、工期遅延リスクが大幅に低減されます。
- ② 大型再開発(札幌・兜町)の「コスト・品質コントロール」最適化発注者と施工者の「単なる下請け関係」から「資本を交えたパートナー関係」へと昇華したことで、企画・設計の初期段階から大成建設の高度な技術力や原価削減ノウハウを注入できます。同社史上最大規模の「札幌再開発(SAPPORO ONE等)」におけるコストオーバーランリスクを最小化する強固な体制が整いました。
- ③ 長期ビジョン「WAY 2040」と「札幌巨大再開発」の加速「場づくりの連続で非連続な成長を遂げる(2040年連結営業利益250億円以上)」という長期ロードマップに対し、大成建設の土地持ち案件や全国の再開発情報の共有(案件ソーシング能力)が加わることで、パイプラインのスケールアップが期待できます。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 営業利益率 | 約30%台(賃貸主力の高マージン) | 不動産賃貸事業の非常に厚い粗利構造を反映 |
| ROE(自己資本利益率) | 約8〜9%(目標8%以上) | PBR1倍割れ脱出に向け、資本効率目標を厳格に管理 |
| PBR(株価純資産倍率) | 約0.8〜0.9倍前後 | 膨大な都心保有不動産の「含み益」を考慮すると実質PBRはさらに割安 |
| 予想配当利回り | 約4.0〜4.3%前後(高水準) | 配当利回り4%超と魅力的なインカム水準 |
| 配当方針 | 連結配当性向50%程度 | 業績成長に合わせた増配姿勢(実質的な累進配当傾向) |
| 株主優待 | ギフトカード / カタログギフト | 長期保有優待制度の導入により個人株主のガチホを支援 |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 建築コスト高騰の残存リスク:大成建設との連携があっても、グローバルな資材価格高騰の影響を完全にゼロにすることは不可能(利ざや管理の注視が必要)。
- 金利上昇による調達コスト増:有利子負債を活用したデベロッパー事業を展開するため、国内金利の上昇局面における有利子負債コストの上昇。
💡 最終投資判断
【結論】「東証ビルの家主」に「スーパーゼネコンのバックボーン」が合体した、極めて堅牢なバリュー・高還元・再開発株
- 大成建設という「強力な盾と槍」:業界全体が直面する建設コスト・職人不足リスクを、大成建設との資本提携によって構造的に解決しており、大型開発(札幌等)の成功確率が飛躍的に高まりました。
- 倒産リスクゼロに近い圧倒的含み益:都心一等地の取引所ビル群を握っているため実質的な財務健全性は日本屈指です。
- インカム ✕ PBR是正のキャピタル:配当性向50%(利回り4%超)+優待を受け取りつつ、兜町・札幌再開発の竣工とPBR1倍超への見直し(キャピタルゲイン)を**「最もリスクの低い状態でじっくり待てる」長期保有(ガチホ)に最適な銘柄**です。
2025年3月(300株)
平和不動産から株主優待が送られて来ました。

事務用の封筒ですね。それでは開封します。

カタログギフトが入っていました。

カタログギフトは電子カタログになります。裏面にQRコードがあるので、スマホで読み込んで手続きを進めます。内容は大丸松坂屋になるので、期待できます。

それでは見ていきましょう。

ログインすると平和不動産からの挨拶状が表示されます。これは面白いですね。

優待の一覧になります。かなり種類が多いですね。ちなみに寄付まであります。

商品は写真入りで表示されますのでわかりやすくていいですね。

あと面白いのはお届け期間だけでなく申込期間まで制限があるのもあります。
平和不動産は今回株式分割もありましたが優待は最低200株必要となりました。ただ不動産はインフレに強い業界なので積み増していくのがいいかもしれませんね。
議決権行使
平和不動産から議決権行使のお礼が届きました。

それでは開封します。

榮太楼のお菓子が出てきました。それでは確認しましょう。

甘味と書かれていますね。それでは開封しましょう。

社長の挨拶文がありますね。それではお菓子を取り出します。

お菓子は3種類入っています。去年とは味が違いますね。上品な味なのでこれは嬉しいですね。議決権行使は色々とあるのですが、こういったお菓子がもらえるのは嬉しいですね。コストはかかるでしょうが個人的には嬉しいです。
2024年3月(300株)
東京証券取引所のある兜町一帯の不動産オーナーである平和不動産から株主優待が送られてきました✉️

少し厚めの封筒ですね☺️それでは開封します✂︎

こちらが株主優待となります。それでは中を見てみましょう。

中には大丸松坂屋のフリーチョイスカードが入っていました。こちらはWEBカタログギフトになります。ここのカタログギフトはWEB対応となります。それではアクセスしましょう。

それではログインします。

こちらがトップページになります。いろいろありますね😳ちょっと覗いてみましょう。

商品は写真入りで紹介されています。これは選びやすいですね☺️

小物類も良さそうなものがありますね🤔百貨店のカタログギフトだけあって、いいものが揃っています☺️

商品が確定すると申込作業を行います。

送り先はご自身の好きな先を入力できます。これはありがたいですね☺️

申込完了しました。あとは商品が届くのを待つだけですね☺️
平和不動産は先日、大成建設が筆頭株主となりました。建設会社が筆頭株主になることにより、今後再開発が始まる可能性が出てきました。株主としてはこれからの平和不動産の動きが楽しみです。
あと株主優待は100株から可能ですが、私は長期保有の優待も欲しいので300株で保有しています☺️なのでガチホールド予定です。
議決権行使
議決権行使をした平和不動産からレターパックが届きました📦

レターパックプラスです。お菓子はお菓子屋さんから直接送られてきていますね🤔
それでは開封します✂︎

中からは箱が出てきました。「甘味」と書かれていますね。それでは中を見てみましょう。

中にはお菓子が3点入っていました。水羊羹、飴、おかきですね。どれも上品な味で美味しいです。議決権行使するとQUOカードや優待券などはみてきましたが、お菓子は初めてでした。しかもレベルが高くかなり満足度は高いですね😆これだけでも長期保有したいと思えます。

⬅️家計を助けてくれる株主優待に興味のある方は左のアイコンをクリック
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村