大和ハウス工業(1925)
権利獲得月 :3月
最低保有株数:100株
最低購入金額:467,800円(2026年7月31日終値)
2026年10月1日の株式分割で優待条件が変わります。
| 保有株数 | 優待券(1,000円券)3年未満 | 長期保有(3年以上) |
| 100株 | 2枚(2,000円相当) | 4枚(4,000円相当) |
| 300株 | 6枚(6,000円相当) | 12枚(12,000円相当) |
| 500株 | 10枚(10,000円相当) | 20枚(20,000円相当) |
| 1,000株 | 20枚(20,000円相当) | 40枚(40,000円相当) |
| 3,000株 | 40枚(40,000円相当) | 80枚(80,000円相当) |
| 5,000株 | 60枚(60,000円相当) | 120枚(120,000円相当) |
2026年3月(100株)
大和ハウス工業から株主優待が送られてきました✉️
それでは開封します✂️
株主優待の入った封筒が出てきました。さらに開封します✂️
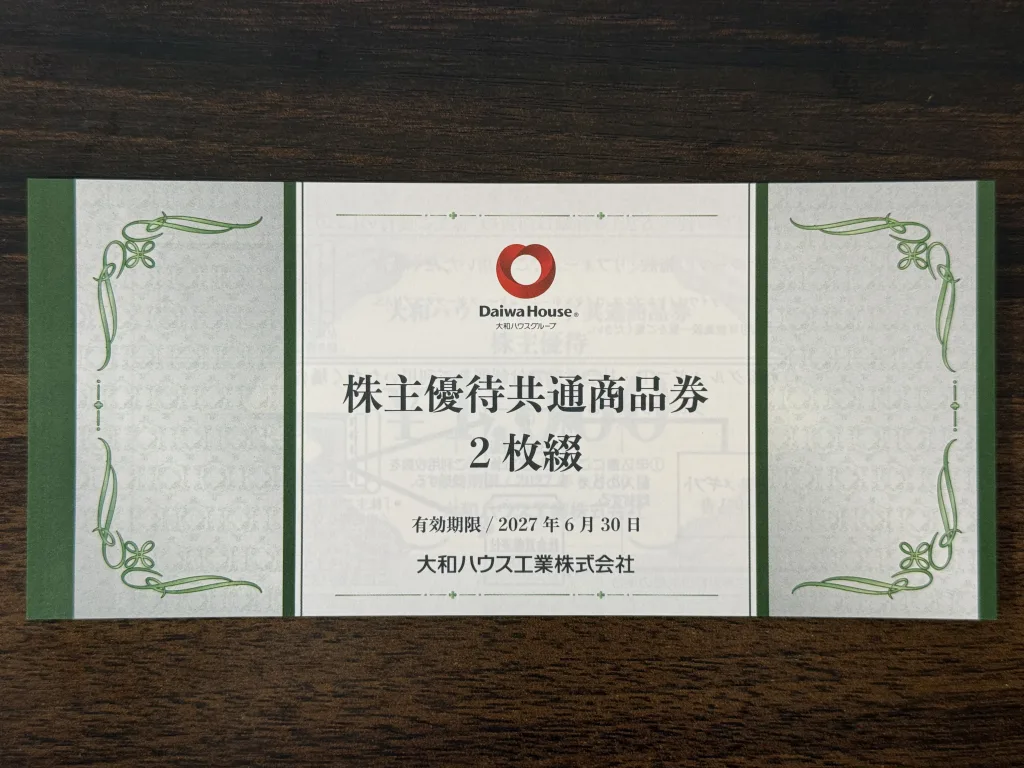
こちらが大和ハウス工業の優待券となります。1,000円券が2枚綴られていますね☺️
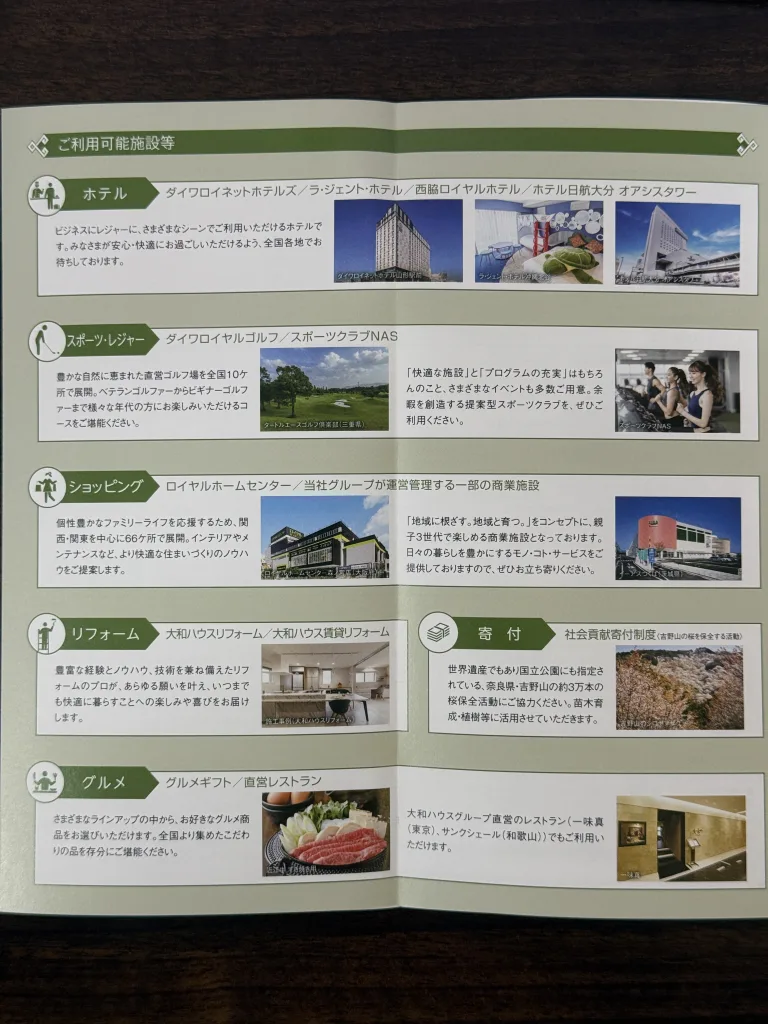
こちらが大和ハウス工業の株主優待の利用範囲となります。ハウスメーカーの成果、利用範囲が広いですね😳
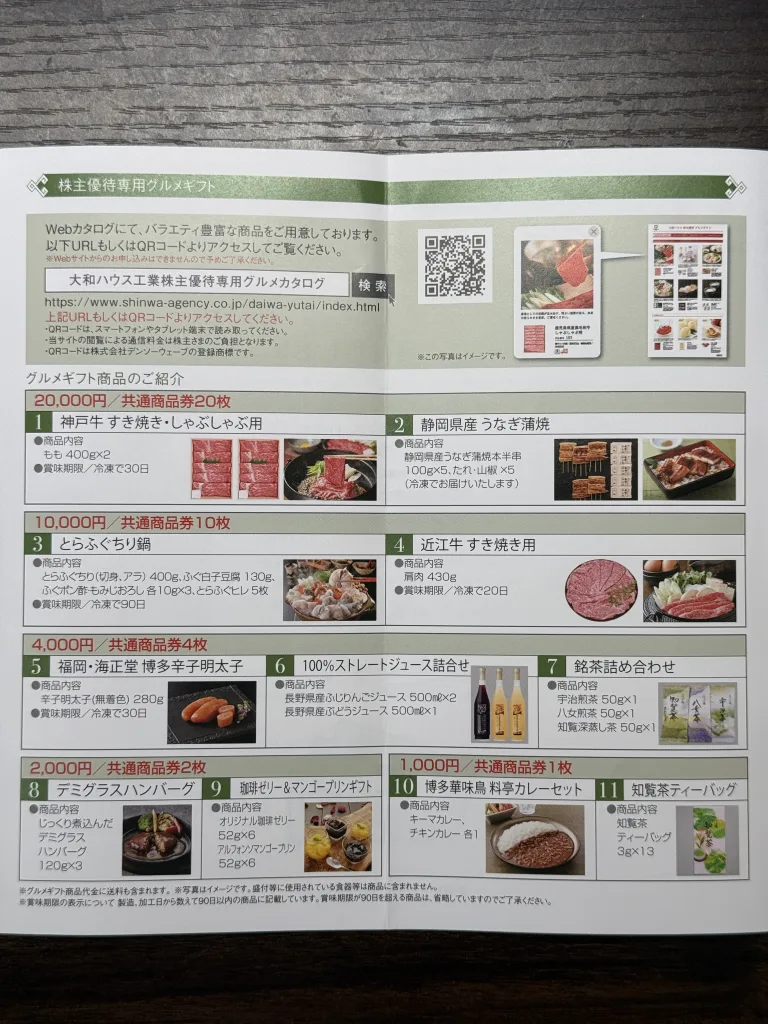
グルメに関してはこちらの内容となります。この内容以外にネットでも探すことができます。
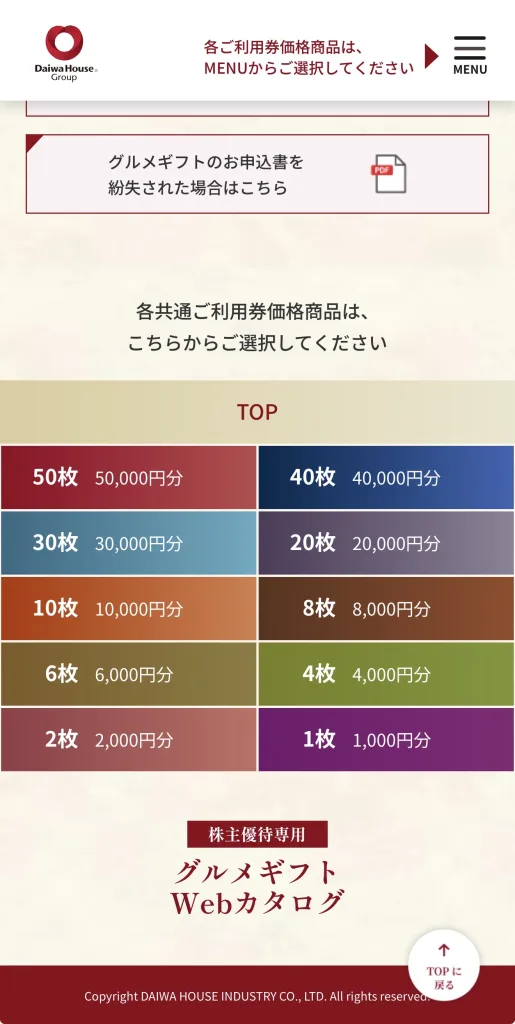
ネットだと金額ごとにみられるのがいいですね☺️
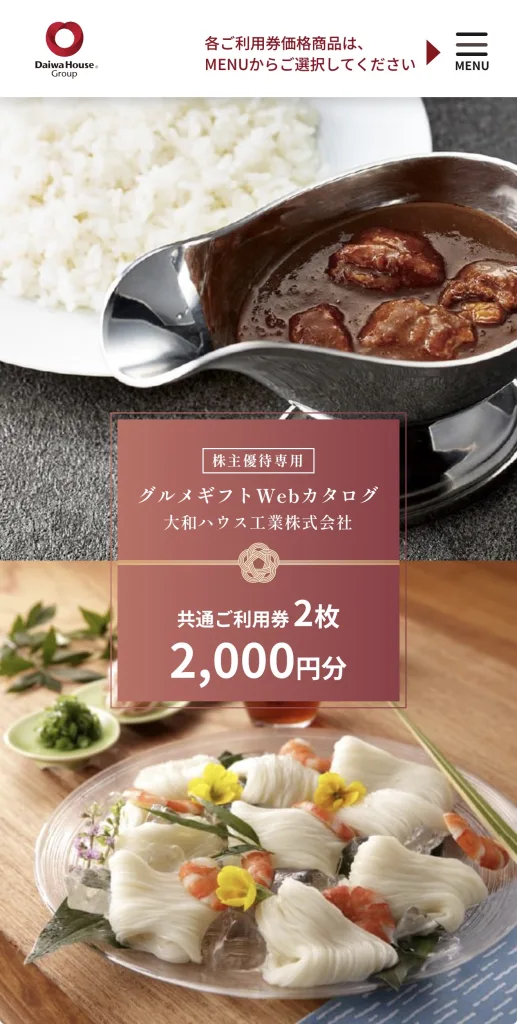
私は2,000円相当なのでこちらを確認します。
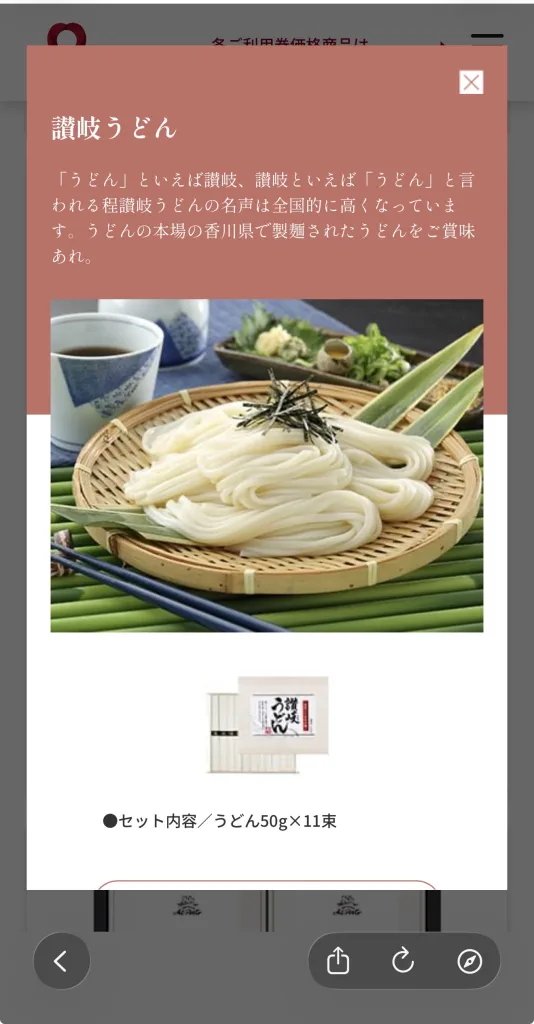
ネットだと商品ごとの細かな説明も入っているのがいいですね☺️
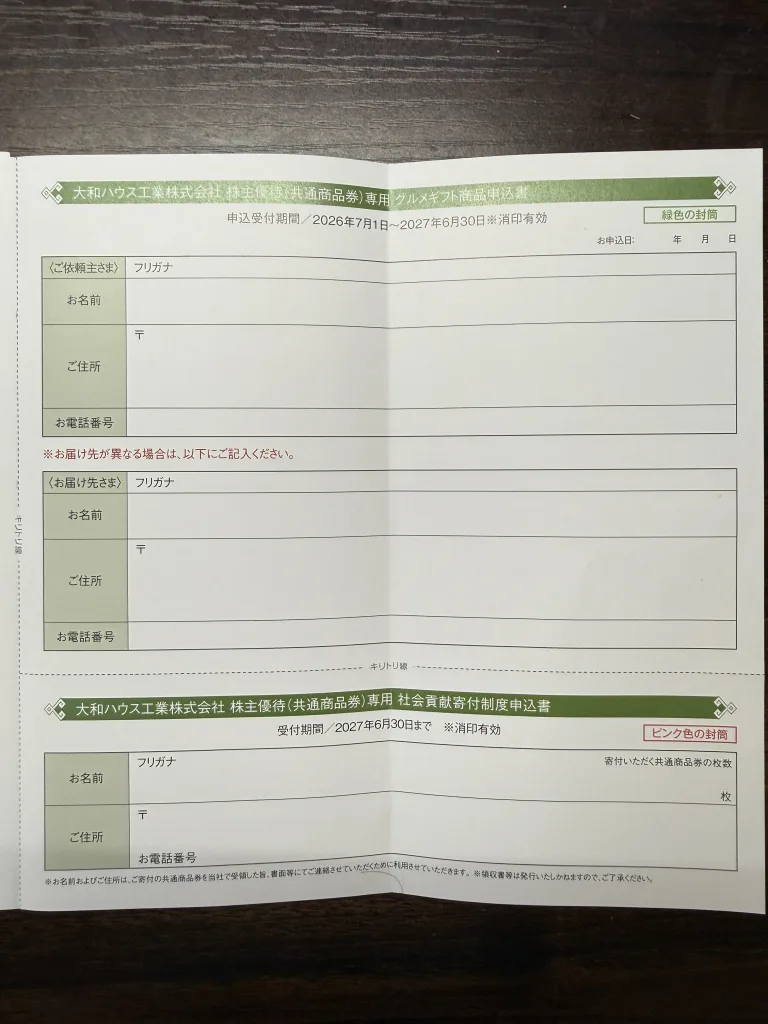
商品が決まったら申込書に記載します。ここは紙の申し込みだけとなります。
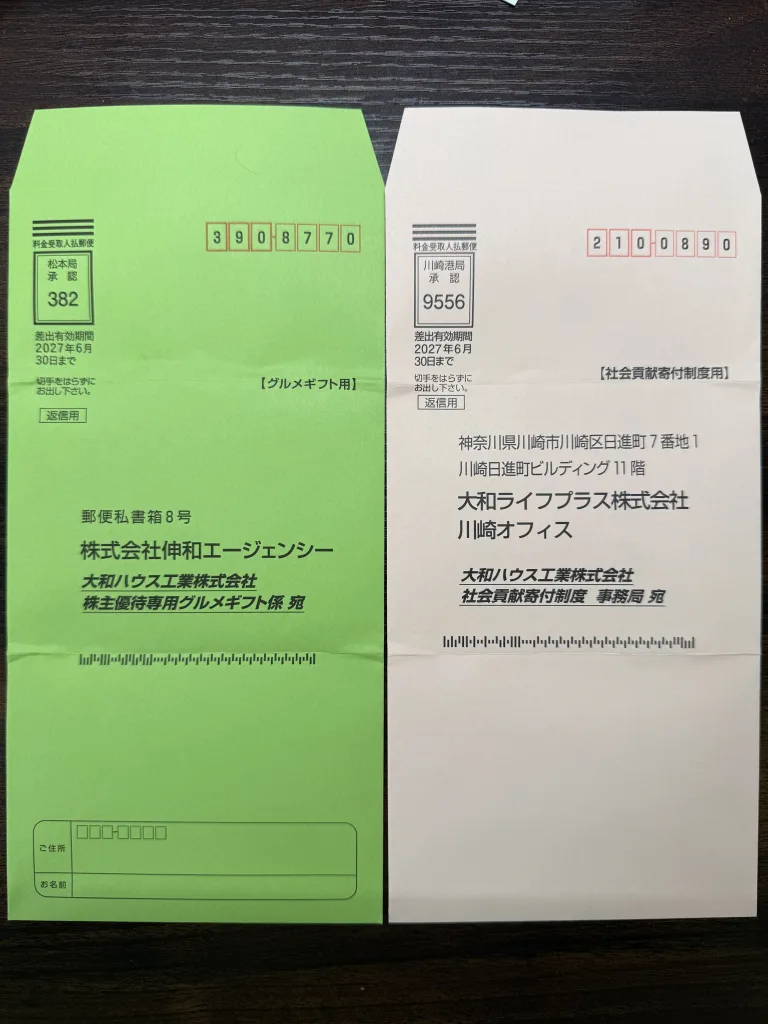
申込書に記載したら、こちらの封筒を使います。グルメは左の緑色の封筒に入れて投函します📮あとは商品が届くのを待つだけですね。
【経営分析ダイジェスト】
〜「住宅メーカー」から「産業インフラ・グローバルデベロッパー」へ脱皮 ✕ 開発回転モデルで稼ぐ高ROE株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【大和ハウス工業の収益エコシステム】
  ① 多角化開発(物流・事業用・商業・住宅)➔ 圧倒的な地主・法人ネットワークで好立地・土地情報を独占
   ↓
  ② 開発回転(アセットライト化) ➔ 開発物件を大和ハウスリート(8966)等へ売却しキャピタルゲイン獲得
   ↓
  ③ ストック収益(PM/BM・賃貸) ➔ 売却後も建物管理・運営手数料を継続的に積み上げ
- ① 単なる「ハウスメーカー」を脱したポートフォリオの多角化(Moat)一般の戸建住宅にとどまらず、大規模物流施設(DPLシリーズ)、商業施設、事業用ビル、データセンター、医療・介護施設、分譲マンションまで手掛ける国内トップクラスの総合デベロッパーです。特定市場の市況悪化を他セクターでカバーできる、極めて強固な事業ポートフォリオを構築しています。
- ② 開発型証券化による「高ROE・開発回転型エコシステム」自社で企画・建設した優良不動産(物流施設や商業施設)を、傘下の「大和ハウスリート投資法人(8966)」や外部ファンドへ売却して早期に投資資金を回収(キャピタルゲイン)。回収した資本を次の成長投資へ回す「高効率な資本回転モデル」を確立しています。
- ③ 全国規模の営業網と地主パイプが生む「土地情報の独自調達力」長年培った全国の地主・法人顧客とのネットワーク(資産活用提案)が最大の参入障壁(Moat)です。他社がアクセスできない未公開の優良用地情報を優先的に確保し、高粗利な開発につなげる能力に長けています。
2. 成長ストーリー:物流(DPL)・事業用不動産 ✕ グローバル展開(米国)
- ① 物流施設(DPL)・産業用不動産での圧倒的ポジションEC拡大やサプライチェーン再構築に伴う先進的物流施設需要を背景に、メガ物流施設「DPL」の開発で業界をリード。工場やデータセンターなどの事業用不動産開発も含め、BtoB領域が強力な業績牽引車となっています。
- ② グローバル戦略(特に米国市場)の本格収穫期米国での現地ビルダー(Stanley Martin等)のM&Aを通じて、北米の戸建・全米住宅開発へ本格参入。地域密着型のローカライズ経営と大和ハウスの工業化ノウハウを融合させ、海外事業をグループ成長の「第2のエンジン」へ育て上げています。
- ③ 建築デジタライゼーションとプレハブ技術による原価抑制資材費・人件費が高騰する環境下においても、自社工場での工業化(プレハブ住宅技術)やBIM/DXを駆使した施工省力化により、業界トップクラスの原価管理力・営業利益率を維持しています。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 売上高 | 5.5兆〜5.6兆円規模 | 日本の住宅・不動産業界で圧倒的トップクラスの事業規模 |
| 営業利益率 | 約9〜11%前後 | 開発利益とストック収益のミックスにより高いマージンを維持 |
| ROE(自己資本利益率) | 約12〜13%前後 | 日本企業平均(8%)を大きく超える不動産・建設セクター最高峰の資本効率 |
| PBR(株価純資産倍率) | 約1.0〜1.2倍前後 | 高ROEを背景にPBR1倍台をしっかりと定着させている優良評価 |
| 予想配当利回り | 約3.5〜4.0%前後 | 高水準な利回りと安定した増配実績を両立 |
| 株主還元方針 | 配当性向35%以上 + 機動的な自社株買い | 連続増配基調を維持しつつ、1,000億円規模の自社株買い等で資本効率(ROE・EPS)向上を徹底 |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 海外(米国)住宅市場の金利感受性:米国における住宅ローン金利の高止まりや景気減速による、現地住宅販売・開発利益の鈍化リスク。
- 建築資材・人件費の高騰:国内におけるインフレや建設職人不足に伴う建築原価の上昇(価格転嫁能力が試される局面)。
- 不動産投資市場の景気循環:金利上昇やリート市場の低迷により、開発物件の売却価格(キャップレート)が下落するリスク。
💡 最終投資判断
【結論】「住宅」の枠を超えた産業デベロッパー。高ROE(12%超)と強力な増配・自社株買いを享受するポートフォリオの柱
- 「単なるハウスメーカー」ではない総合力:物流施設、事業用不動産、米国住宅など多角的なポートフォリオを有するため、国内の住宅市場縮小期においても自力で利益を伸ばせる構造的優位性を持っています。
- 東証の資本効率要請を上回る高ROE経営:ROE 12〜13%を維持しながら開発資本を高速で回転させるモデルは、同業他社と比較しても経営効率が極めて優秀です。
- インカム&キャピタルのハイブリッド:約3.5〜4.0%の配当利回りと連続増配基調、さらには機動的な自社株買いによるEPS押し上げ効果が期待できるため、「配当を安全に受け取りながら、世界展開と事業拡大による株価上昇(キャピタルゲイン)を長期で狙える」ガチホに適した王道銘柄です。
2025年3月(100株)新制度になりました。
今回から株主優待が拡充した大和ハウス工業から株主優待が届きました。

それでは開封します。

優待の入った封筒が出てきました。今回から優待が拡充したので2枚になっています。

こちらが今回からの優待基準となります。これは100株からでも長期保有できるいい内容になっていますね。優待から考えると300株にしたいですね。

優待券は1,000円券2枚綴りですね。

利用先一覧です。意外と使える先が多いんですよね。

こちらがグルメリストになります。お肉を狙うと保有株数を増やしたくなりますね。

こちらが返信用封筒になります。グルメ用と寄付用途で封筒が違うのが面白いです。
大和ハウス工業の株価は高止まりでこの先どうなるかちょっと見えない位置にいます。ただ業績がいいのと株主重視の会社なので個人的にはガチホ予定です。
2024年3月(100株)
大手ハウスメーカーの大和ハウス工業から株主優待が届きました✉️

それでは開封します✂︎

優待券の入っている封筒が出てきました。さらに開封します✂︎

1,000円分の優待券が出てきました。これはこのまま商品券として使うこともできますが、近くにお店がない場合は商品に変えることもできます。

こちらが優待が使える一覧です。結構お値段するところも多いので、1,000円分だけだとちょっと使いにくいですね😅

こちらがカタログギフトになります。WEBカタログにはもっと商品が掲載されています。

商品が確定したら申込書を記入して、商品券と一緒に同封されている封筒で提出します。あとは商品が届くのを待つだけです。
大和ハウス工業の株価はかなり高いのでなかなかまとまった株数を保有するのは難しいですが、カタログギフトなどもあるのでゆっくりと保有株数を増やしていくといいともいます☺️
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村