いよぎんホールディングス(5830)
権利獲得月 :3月
最低保有株数:100株(1年以上、長期保有制度有)
最低購入金額:371,300円(2026年8月10日終値)
| 保有株数 | 優待内容 | 3年以上 |
| 100株 | 今治タオル | ー |
| 1,000株 | 5,000円相当の愛媛県産品のカタログギフト or 「伊予銀行ヴェールズ」グッズ・観戦チケット等 or 10万 〜100万円株主優待定期預金作成 | ー |
| 3,000株 | 同上 | 10,000円相当の愛媛県産品のカタログギフト or 「伊予銀行ヴェールズ」グッズ・観戦チケット等 or 10万 〜200万円株主優待定期預金作成 |
| 5,000株 | 10,000円相当の愛媛県産品のカタログギフト or 「伊予銀行ヴェールズ」グッズ・観戦チケット等 or 10万 〜200万円株主優待定期預金作成 | 15,000円相当の愛媛県産品のカタログギフト or 「伊予銀行ヴェールズ」グッズ・観戦チケット等 or 10万 〜300万円株主優待定期預金作成 |
2026年3月(100株)
先日愛媛銀行と経営統合を発表したいよぎんホールディングスから株主優待が送られてきました✉️
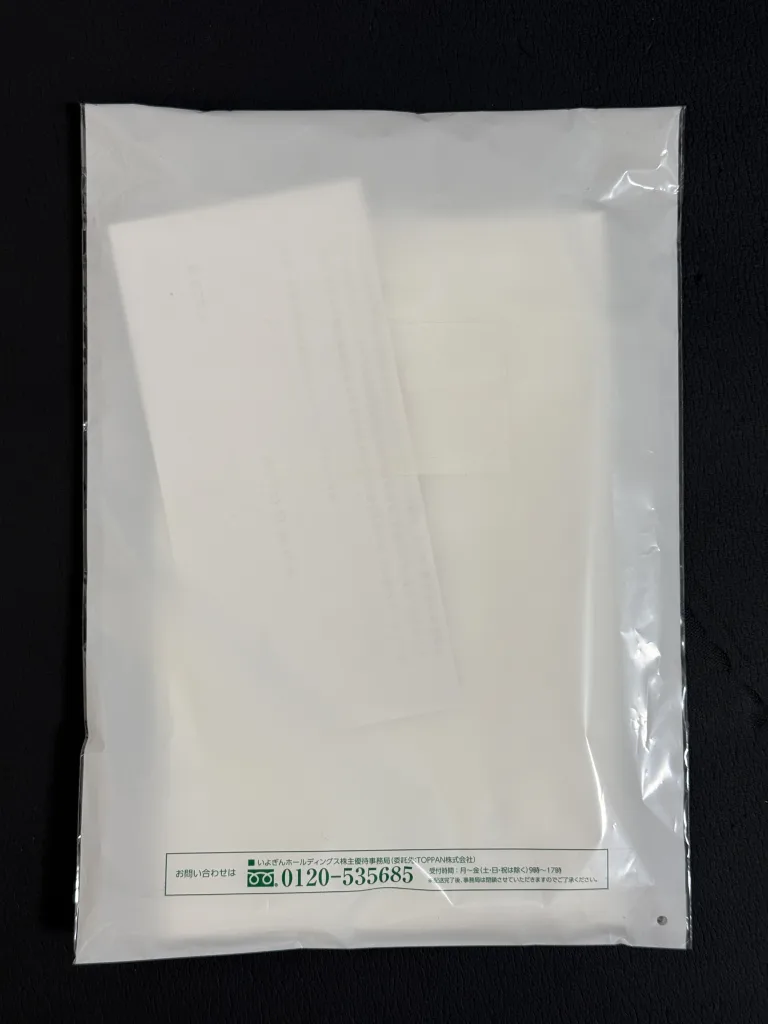
いよぎんの株主優待は3月権利の優待銘柄の中ではいつも最後に届くんですよね😅それでは開封しましょう。✂️
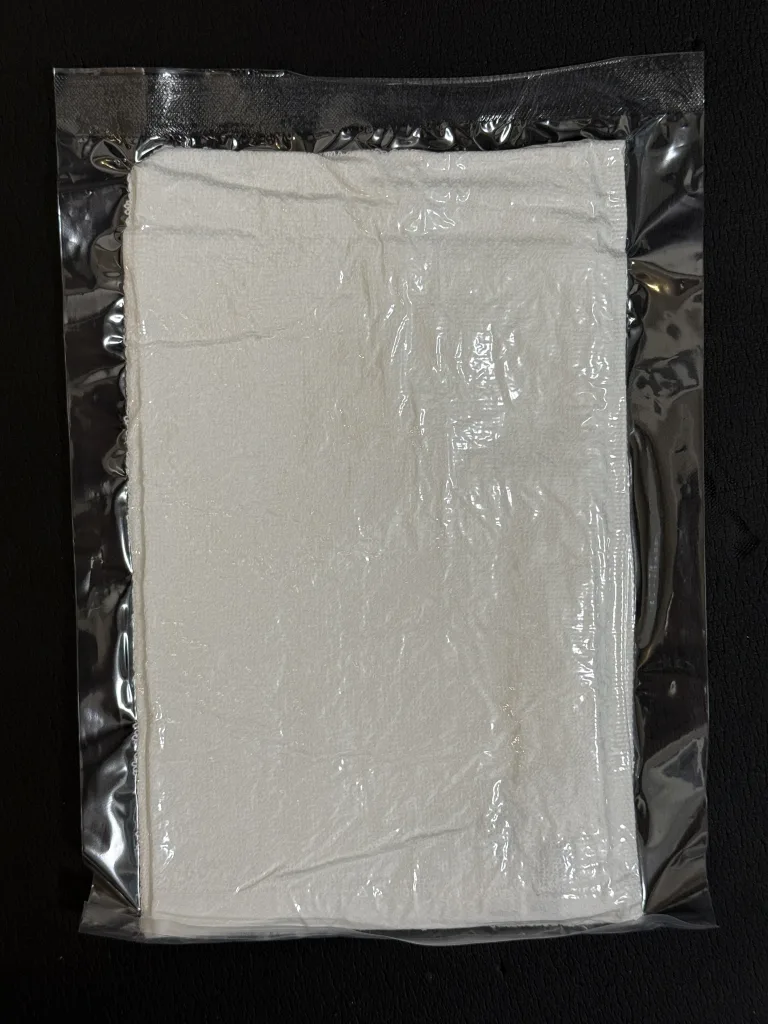
タオルが圧着されていますね。それでは取り出します。
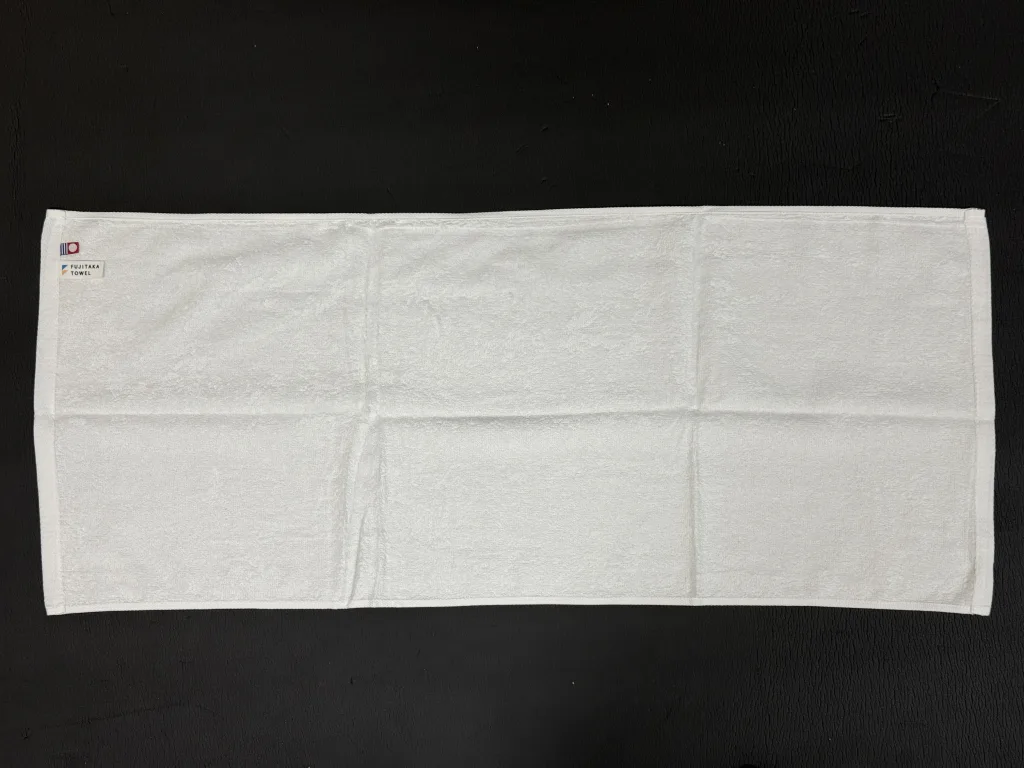
こちらがタオルです。手拭いサイズなので使い勝手はいいですよね。
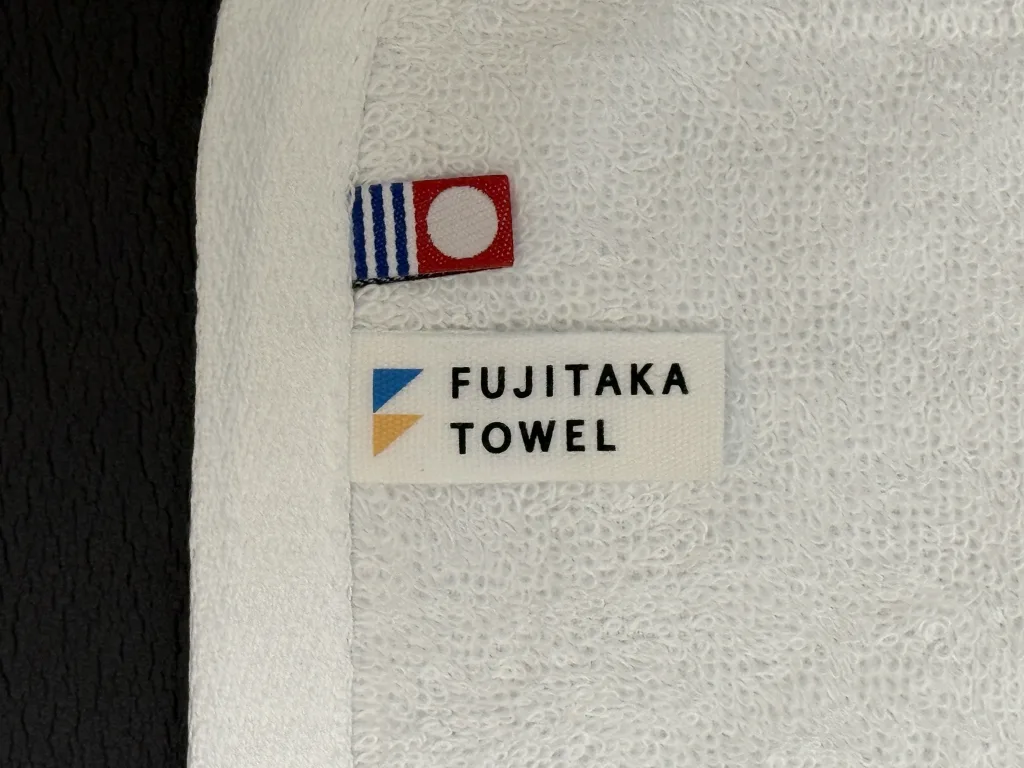
今治タオルの照明もついているので間違いないですね。
【経営分析ダイジェスト】
〜愛媛銀行との経営統合(総資産12.6兆円・全国地銀13位へ)発表 ✕ 船舶融資(海事産業)の世界的大覇権 ✕ 日銀利上げ「金利のある世界」の超最大受益者 ✕ 4期連続最高益 & 年間80円配当 ✕ 愛媛特産品カタログ優待のメガ地銀コア株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【いよぎんHD ✕ 愛媛銀行 統合メガ金融グループの強固な構造】
  ① 愛媛銀行との経営統合(2027年4月予定) ➔ 総資産12.6兆円(全国13位)。愛媛・瀬戸内エリアの圧倒的バンキング覇権
   ↓
  ② 「海事産業(船舶融資)」の世界級Moat ➔ 瀬戸内の船主のほぼ全てを網羅。シンガポール支店ノウハウと両行の強みを融合
   ↓
  ③ 「金利のある世界」への完全適合 ➔ 日銀利上げにより、グループ合計の貸出金・有価証券資金利益が急爆発
   ↓
  ④ 広域連携 ✕ 高効率経営 ➔ TSUBASAアライアンス活用+重複事務・システム共同化で業界屈指の低OHR(経費率)を維持
- ① 愛媛銀行との経営統合で「総資産12.6兆円(全国地銀13位)」のメガ地銀へ
愛媛銀行(8541)との経営統合に基本合意。いよぎんHDの傘下に伊予銀行と愛媛銀行を配置する「2バンク体制」を採用することで、愛媛・瀬戸内圏域における圧倒的な経営基盤を確立します。 - ② 「海事産業(船舶融資)」における世界屈指のマーケットシェア(絶対的Moat)
両行は瀬戸内エリアの主要船主のほぼ全てと取引を有します。伊予銀行の海外拠点(シンガポール支店等)と愛媛銀行の国内中小船主向け網が融合することで、海事産業・船舶融資における圧倒的ノウハウと案件組成力を獲得しています。 - ③ TSUBASAアライアンス ✕ システム・事務の共同化コスト削減
千葉銀行や中国銀行等との広域IT連携「TSUBASAアライアンス」に加え、愛媛銀行とのバックオフィス・システム統合を進めることで、店舗網(原則維持)を保ちながらも劇的なコスト削減(低OHR)を実現します。
2. 【深掘り】統合シナジー ✕ 連続最高益 ✕ 株主還元(増配80円&カタログ優待)
【成長と還元を推し進める3大カタリスト】
  ① 経営統合による瀬戸内覇権 ➔ 12.6兆円規模の資本力を背景に、大型インフラ・地域再開発融資を独占獲得
  ② 業績の爆発的伸び(4期連続過去最高益) ➔ 金利上昇と貸出利ざや拡大により、本業利益が過去最高水準を更新
  ③ 株主還元の劇的強化(年間80円予想) ➔ 前期比+20円の大幅増配 ✕ 愛媛特産品(ミカン・鯛・今治タオル)カタログ優待
- ① 同一商圏統合が生む圧倒的「融資力・ソリューション力」
人口減少や異業種参入(ネット金融等)に対抗し、両行のノウハウを相互利用。事業承継やM&A、大型設備投資、船舶融資において巨大な貸出能力を発揮します。 - ② 4期連続の過去最高益更新 & 年間80円への大幅増配
金利上昇の恩恵をフルに享受し、業績は過去最高水準を連続更新中。株主還元意識が極めて高く、年間80円配当(前期比20円増配)を公表するなど、地銀トップクラスの還元姿勢を見せています。 - ③ 愛媛の特産品や金利上乗せが選べる「カタログギフト優待」
100株(1年以上)から優待対象となり、1,000株(1年以上保有)で5,000円相当の豪華選択制カタログ(愛媛のフルーツ・肉・魚、TSUBASA特産品、金利+0.5%上乗せ定期など)が進呈されます。
3. 株主優待制度の詳細(1,000株保有で満足度爆発)
毎年3月末時点で保有する株主が対象です(※1年以上の継続保有が条件)。
| 保有株式数 | 保有期間 | 優待内容(年1回・3月末権利) | インサイト・ガチホ視点 |
| 100株 〜 999株 | 1年以上継続保有 | 優待品 | 手軽に保有できるお試し枠 |
| 1,000株 〜 2,999株 | 1年以上継続保有 | 5,000円相当の選択制カタログ (愛媛特産品 / TSUBASA特産品 / 金利+0.5%定期 / 寄付 等) | **【主力枠】**愛媛のミカン・今治タオル・真鯛や、金利+0.5%上乗せ定期が選べる至高の優待 |
| 3,000株 以上 | 1年以上継続保有 | 5,000円相当(3年以上保有で10,000円相当へアップ) | 長期ガチホで優待価値が倍増する長期優遇設計 |
| 5,000株 以上 | 1年以上継続保有 | 10,000円相当(3年以上保有で15,000円相当へアップ) | 大口投資家向けの豪華カタログコース |
4. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 連結総資産 | 約12.6兆円規模(統合後) | 全国地銀グループ13位へ躍進する巨大な資金基盤 |
| 経常利益 | 600億〜650億円規模 | 4期連続で過去最高益を更新する圧倒的な収益力 |
| ROE(自己資本利益率) | 約8.5〜9.0% | 地銀平均(4〜5%)を倍近く上回る、目標8%超をクリアする超高効率 |
| 自己資本比率(単体) | 国内基準10%超 / 財務盤石 | 十分な自己資本と厚い含み益を保持し、金融リスクへの耐性は鉄壁 |
| 予想配当利回り | 良好な高利回り水準 | 年間80円配当(前期比20円増配)を予定する連続増配株 |
| 株主優待(実利型) | カタログギフト5,000円〜15,000円 / 金利+0.5%定期(3月) | 愛媛特産品(ミカン・肉・魚)または金利上乗せ定期で実質還元利回りも極めて優秀 |
5. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 統合プロセスのシステム・文化PMIコスト:愛媛銀行との持ち株会社傘下での統合プロセスに伴う一時的費用やシステム移行リスク。
- 日銀の金融政策およびイールドカーブの変動:金利上昇のペースや保有有価証券ポートフォリオの含み損益管理。
💡 最終投資判断
【結論】「愛媛銀行との経営統合による総資産12.6兆円(全国13位)への躍進 ✕ 船舶融資の世界的大覇権 ✕ 利上げによる4期連続最高益 ✕ 年間80円への大幅増配 ✕ 愛媛特産品カタログ優待」を備えた、日本株金融ポートフォリオの最高峰コア株
- 愛媛銀行との統合で盤石となった「地域覇権と船舶融資」:経営統合により総資産12.6兆円のメガグループへと進化。瀬戸内の海事産業(船舶融資)における圧倒的シェアとノウハウの掛け合わせは他行の追随を許しません。
- 「金利復活」を最大の追い風にする圧巻の収益力(ROE 8.8%超):日銀の利上げ局面で資金利益が急爆発し、4期連続で過去最高益を更新する圧倒的なP/L力を見せています。
- 「年間80円の配当を受け取り、愛媛の絶品ミカンや鯛(1,000株優待)を堪能しながら、統合地銀グループのスケールメリットに乗る」ガチホ(長期保有)の決定版:新NISA口座などで末永く保有するのに最もふさわしい、成長性・安全性・還元力の3拍子が揃った至高の一株です。
2025年3月(100株)
伊予銀行を傘下にもついよぎんホールディングスから株主優待が送られてきました。
ゆうパケットで送られてきていますね。それでは開封しましょう。
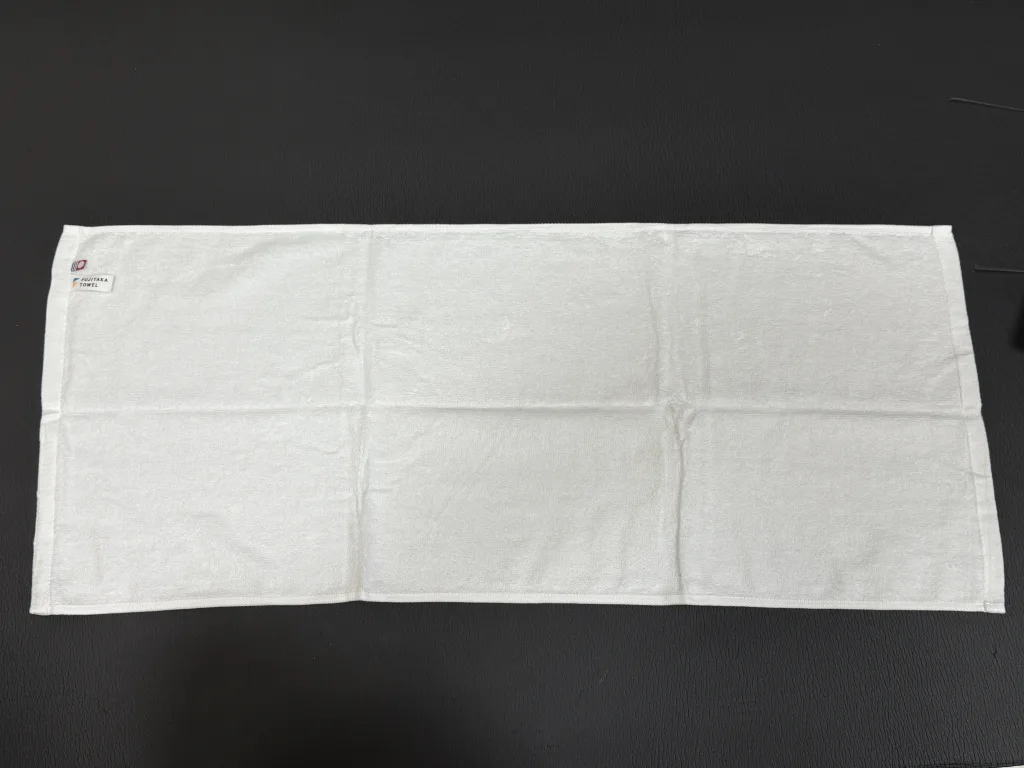
こちらがタオルになります。毎年もらえるのでありがたいですね。
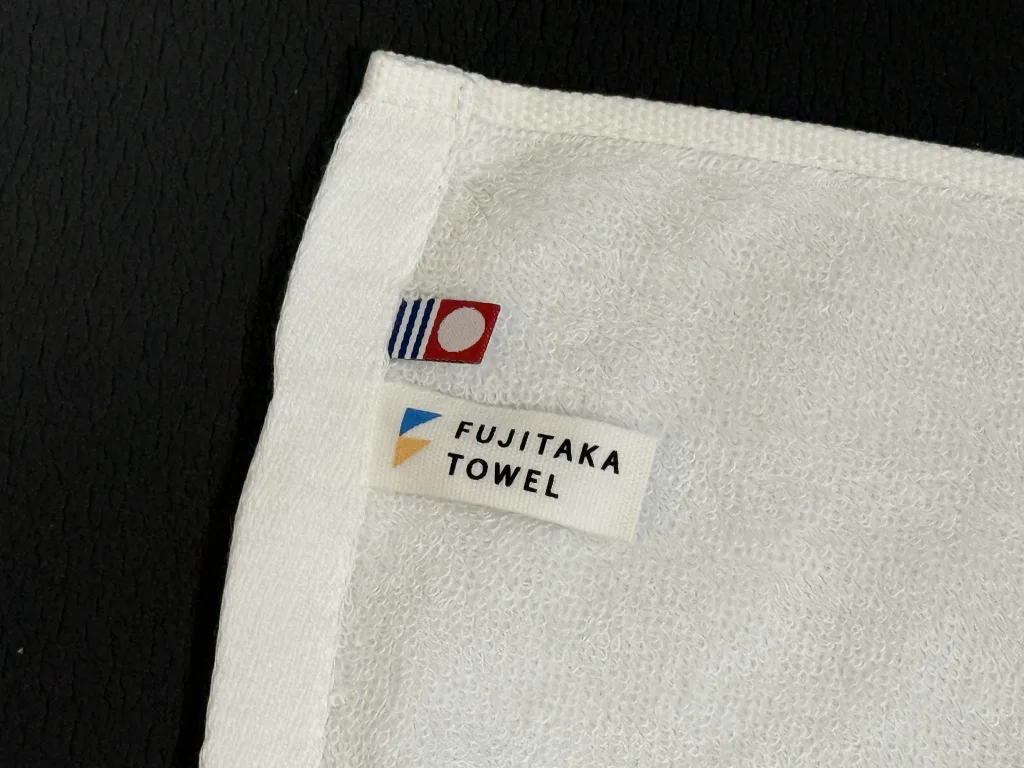
ちゃんと今治タオルを証明するマークがついていますね。
いよぎんは今治にある地銀ですが、船主や今治造船がある独特の地域です。その成果造船も船主も業績が良いので銀行も好調のようです。個人的には今後も業績が期待できるので、引き続き保有していきたい銘柄です。
【MBA経営分析・ダイジェスト】2026年3月期通期決算反映版
愛媛県内での圧倒的シェアを基盤に、瀬戸内エリアから三大都市圏への広域展開、さらには地銀随一とされる「海事(造船・海運)ファイナンス」の強みを誇るいよぎんホールディングス。2026年3月期通期決算および2027年3月期見通しのデータを基に、同社の真の経営コンセプト「DHDモデル」と強靭な収益構造を解剖します。
1. 戦略の核心:「海事ファイナンス」の参入障壁と「DHDモデル」の相乗効果
⚓ 独自ポジション:地銀屈指のスペシャリティ「海事(造船・海運)ファイナンス」
- 今治クラスタを背景とした約1.6兆円の融資残高 国内最大の造船・海運拠点である愛媛県今治市を中心とする歴史的な信頼関係を背景に、海事産業向け融資残高は約1兆6,000億円(全貸出の約1/4)に達し、中期経営計画の目標を前倒しで達成。他行が容易に模倣できない船舶担保評価や市況分析のノウハウが強力な参入障壁(Moat)となっています。
🔄 構造改革:同社独自の経営コンセプト「DHD(Digital - Human - Digital)モデル」
- 「事務効率化(D) ✕ 高度コンサル(H) ✕ 地域DX(D)」の好循環
- 1st Digital:店頭手続きのタブレット化やアプリ活用により、行内事務時間を大幅削減。ローコストなオペレーション基盤(低OHR)を構築。
- Human:創出した時間を、人間にしかできない「船舶ファイナンス」や事業承継・M&A・資産運用などの高度なコンサルティングへ集中配置。
- 2nd Digital:自社で培ったデジタルノウハウを地域企業のDX支援(役務手数料獲得)へ還元。
🏛️ 本業強化:金利上昇局面におけるNIM(純金利利ざや)の拡大
- 「低コスト預金 ✕ 高付加価値貸出」地元での圧倒的なリテール預金を強固な低コスト調達基盤とし、政策金利引き上げ局面において資金調達コストを極限まで抑えながら、広域貸出や船舶融資で利ざやを拡大させる構造を確立しています。
2. 財務構造と経営健全性の分析(2026年3月期・通期実績&来期見通し)
| 経営指標(連結) | 🏛️ いよぎんHD (2026年3月期実績 / 2027年3月期予想) | 前年比(YoY) | 考察・経営学的意味 |
| 経常収益(売上) | 2,661億1,800万円 | +14.8%(増収) | 金利上昇と海事・広域貸出の拡大で増収。 |
| 経常利益 | 992億0,600万円 | +32.2%(大幅増益) | 1,000億円の大台に肉薄する過去最高水準。 |
| 当期純利益 | 742億5,300万円 | +39.3%(大幅増益) | 貸出利ざや改善と政策保有株売却により急拡大。 |
| 通期予想(2027/3) | 経常利益: 1,110億円 / 当期純利益: 770億円 | +11.9% / +3.7% | 連続での最高益更新を見込む極めて強い計画。 |
| 海事産業融資残高 | 約1兆6,000億円 | 中期計画目標を前倒し達成 | 全貸出の約25%を占める独自の高収益ピラー。 |
- 財務サマリー:2026年3月期通期決算では、経常利益が前年比+32.2%の992億円、当期純利益が+39.3%の742億円と劇的な増益を記録しました。続く2027年3月期においても経常利益1,110億円を見込んでおり、利上げの追い風と海事ファイナンスの好調を背景に過去最高益を更新し続けるフェーズに入っています。
💡 【深掘り】なぜ「船舶1.6兆円」と「DHDモデル」の組み合わせが強いのか?
単なる地銀の枠を超え、グローバル市場と繋がる船舶領域で収益を伸ばせる理由は、高度なビジネスモデル設計にあります。
- 脱炭素船(GX)需要と「協調融資(シンジケートローン)」への進化世界的な環境規制に伴い、LNG燃料船やアンモニア対応船など1隻あたり数百億円規模の代替投資が活発化。同社は単独融資(1船1行)にとどまらず、他行を巻き込んだ「協調融資」を主導することで、リスクをコントロールしながら組成手数料(アセットライトな役務収益)を獲得するモデルへ進化させています。
- 政策保有株式の削減と資本効率(ROE)ハック持ち合い株式の計画的売却によって実現益を出し(当期純利益急増の原動力)、そのキャッシュを自社株買いや増配、DHDモデルを支えるIT・人材投資へと再配分する資本効率の最適化(PBR1倍割れ対策)が機能しています。
2024年3月(100株)
いよぎんホールディングスから株主優待が送られてきました✉️

ビニールの封筒で送られてきました。それでは開封します✂︎

開封するとパッキングされたタオルが出てきました。さらに開封します✂︎

こちらが「今治タオル」となります。使いやすいサイズなので、個人的には気に入って使っています。特にふわふわすぎないので、用途も広く使えていいですね☺️今治タオルは高級な撓りなので、年に1回優待でもらえるのは大変ありがたいです。
2023年3月(100株)
いよぎんホールディングスから株主優待が送られてきました✉️

前回同様メール便で送られてきました。それでは開封しましょう✂️

こちらが今治タオルになります。手拭いサイズのタオルが圧着されて送られてきています。サイズ的には前回と同じですね。あと写真にはありませんが、今治タオル公認のマークもついています。使う時は洗ってから使うといいですね☺️
今治タオルは上質なので年一回送っていただけるのはありがたいです☺️あと気になったのは、銀行がホールディングスになると「フィナンシャル」や「ファイナンシャル」をつけるのですが、いよぎんはつけてないんですよね🧐なんでなのでしょうか?
上場会社が変わりました 2022年3月(100株)
伊予銀行(8385)は2022年10月3日からいよぎんホールディングス(5830)になりました。
地方銀行は地域密着ということで地元の商品を株主優待で送ってくれますが、大抵の場合1,000株以上保有することが条件となります。また100株でもQUOカードをもらえる程度です。ただ伊予銀行はちょっと違いました😲

ポストを見たら偉く柔らかいメール便が入っていました。下に伊予銀行と書いてあるので伊予銀行からの株主優待ということはわかりました。
それでは開封します✂️

挨拶状と今治タオルが入っていました。
それではタオルを取り出してみます。

サイズを測ったところ、手ぬぐいサイズですね。隅にはちゃんと今治タオルのブランドを証明するタグが取り付けられていました。銀行名が印刷されているかとも思いましたが、無地でした。これだと使い勝手が良くていいですね。100株でこのクラスのブランドタオルをもらえるのはお得ですね😊
伊予銀行は愛媛県今治市にある第一地銀で、地域がら船舶関連に強いという特徴があります。そのため融資も自然と長期融資になるせいか、収益が急に伸びることもないので株価は一時上昇したものの最近は元に戻った感じですね。そのため株主優待狙いで長期保有するのは個人的にはあまりお勧めし難いですね😅
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/