芙蓉総合リース (8424)
権利獲得月 :3月
最低保有株数:300株(長期保有制度有り)
最低購入金額:1,342,500円(2026年8月7日終値)
| 保有株数 | カタログギフト(2年未満) | カタログギフト(2年以上) |
| 300株 | 3,000円相当 | 5,000円相当 |
2025年6月(100株・2年超保有)
芙蓉総合リースから株主優待が送られてきました🎁
それでは開封します✂️
いつもの東武百貨店の包装紙ですね。さらに開封します。
芙蓉総合リースのカタログギフトは大きいので箱に入っています。それでは取り出しましょう。
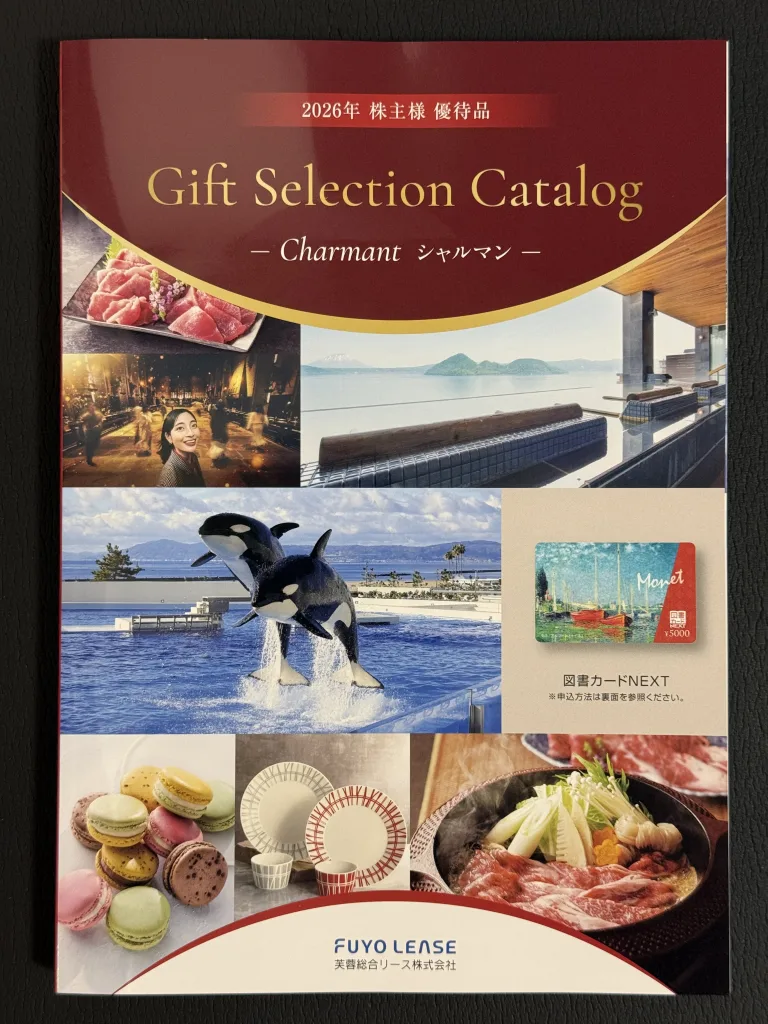
こちらがカタログギフトになります。2年以上保有しているので5,000円相当品がもらえます。内容は食べ物だけでなく旅行や日用品なども豊富です。
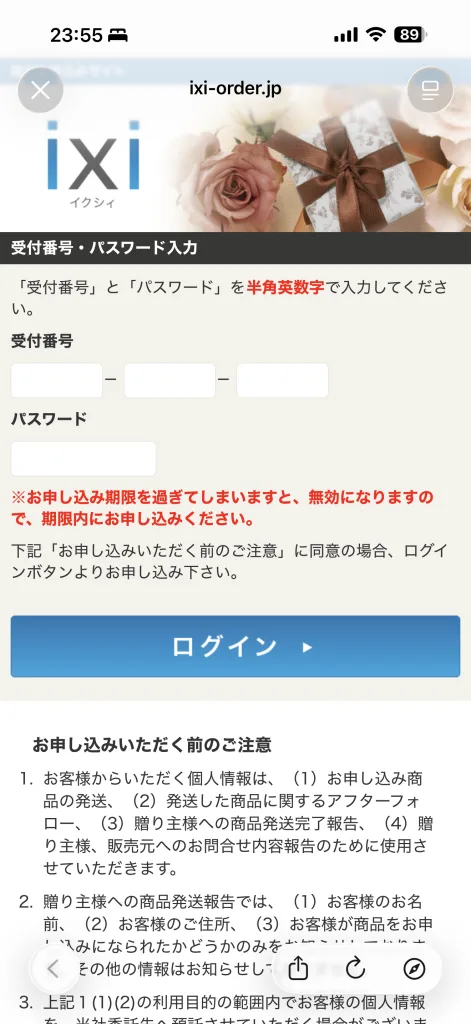
商品が決まったら同封されているハガキかネットで申し込みをします。私はいつもネットから注文しています。
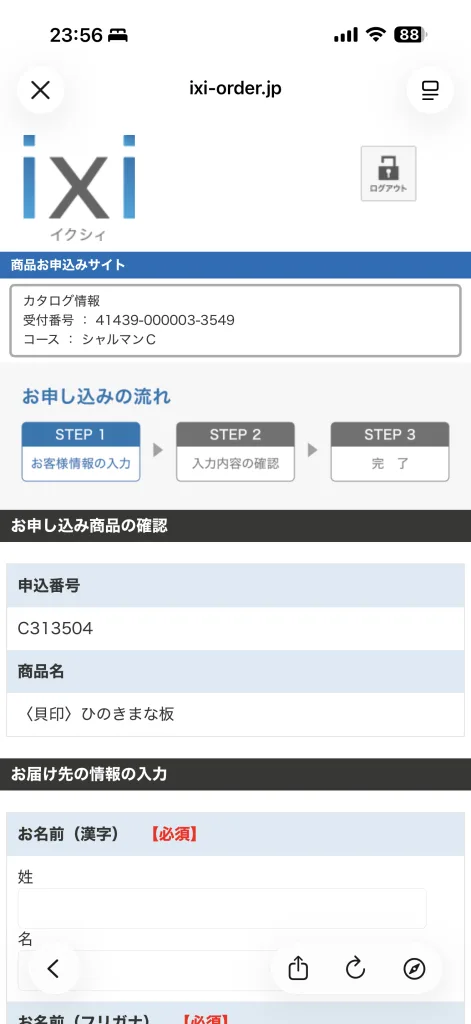
商品はカタログで選んで商品コードを打ち込みます。送り先は好きなところに送る事ができます。
入力が完了しました。あとは商品が届くのを待つだけですね☺️
届いた優待品
それでは開封します✂️
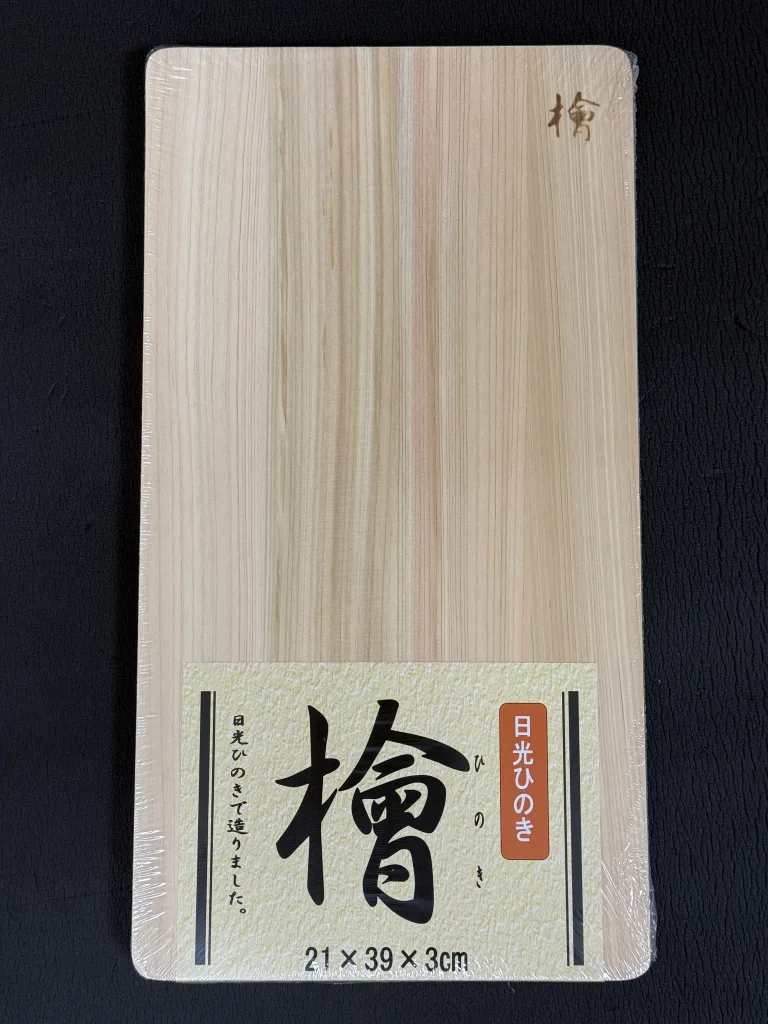
こちらが日光檜のまな板です。檜のいい香りがしますね☺️生えている檜だと花粉症の原因なので、檜のまな板流行ってくれないですかね😂
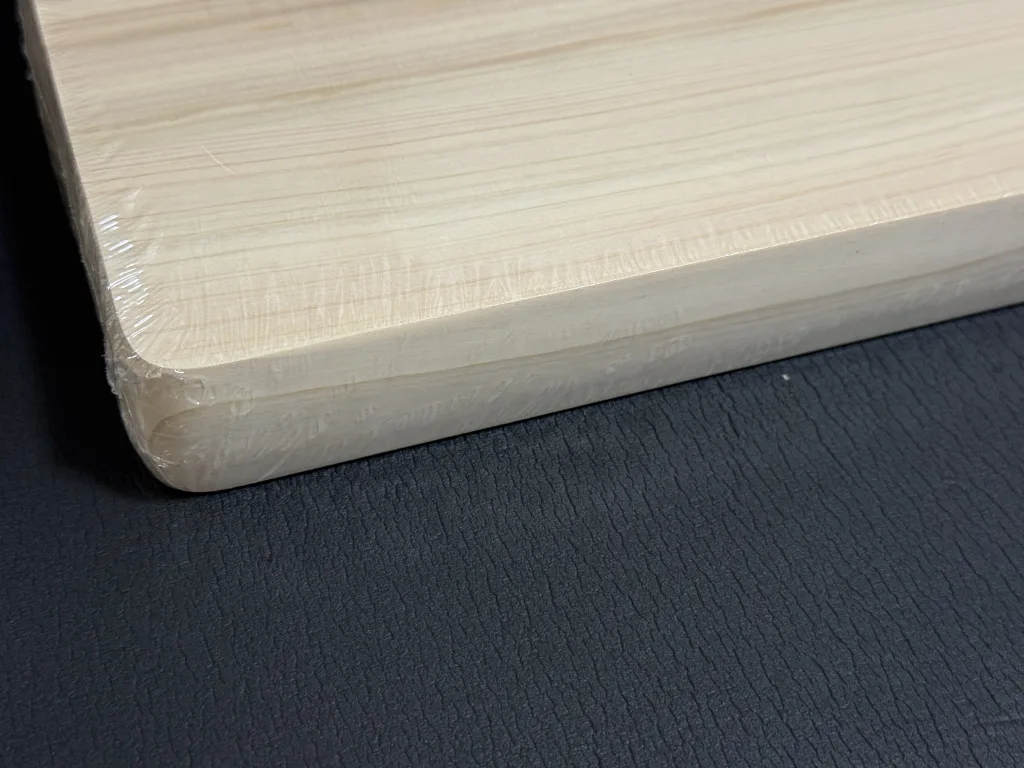
檜のまな板は初めてもらいましたが、厚みが3cmもあるんですね😳結構分厚いです。
まな板はなかなか5,000円クラスのものを買うことはありませんが、株主優待なら気軽にもらえるのはいいですよね☺️
【経営分析ダイジェスト】
〜『富士山(芙蓉峰)』の名を戴くみずほ系リース大手 ✕ 伝統的リース脱却(BPO・再エネ・不動産) ✕ 1→3株式分割 ✕ 最新1Q過去最高益のV字回復 ✕ 連続増配・カタログ優待で魅せる鉄壁のインカム資産〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【芙蓉(富士山)の信頼基盤 ✕ ストック収益 ✕ 非リース多角化構造】
  ① 芙蓉グループ(みずほ系)の圧倒的信用力 ➔ 「富士山」の雅称(芙蓉峰)を冠するブランド力と低コスト資金調達
   ↓
  ② 伝統的リースからの脱却 ➔ BPO(業務受託)、不動産、航空機、再生可能エネルギー等へ高付加価値シフト
   ↓
  ③ ストック型ビジネスの安定感 ➔ 長期契約に基づく毎月定額のリース料・手数料による強いキャッシュフロー
   ↓
  ④ 株主還元(連続増配 ✕ 優待) ➔ 長期保有前提のカタログギフト/図書カード優待と連続増配による強烈なガチホインセンティブ
- ① 「富士山(芙蓉峰)」をルーツとするみずほグループの信用力(Moat) 旧・富士銀行(現みずほ銀行)の融資系列である「芙蓉グループ」の中核企業。グループが持つ「富士山」に由来する絶大な社会的信用と顧客基盤を背景に、大企業顧客への強いアクセスと低金利での巨額資金調達力を誇ります。
- ② 「モノ」のリースから「コト(BPO・不動産等)」への高付加価値化 単にOA機器等を貸し出す伝統的モデルから脱却。企業の業務を丸ごと請け負う「BPO」や、不動産リース、航空機、再エネなど、より利幅が厚く成長性の高い「非リース領域」へ経営資源を集中させています。
- ③ 不況に強いストック収益モデルリース契約は数年〜十数年に及ぶため、一度契約を獲得すれば毎月安定してキャッシュが入る「究極のストックビジネス」です。景気後退局面でも業績が急降下しにくい強靭さを持っています。
2. 【深掘り】最新決算状況(2026年3月期本決算 & 2027年3月期1Q)
海外事案での一時的損失を乗り越え、力強い「V字回復と過去最高益更新」のフェーズに入っています。
- 【2026年3月期(前期)】一時的な海外損失による踊り場 売上高は7,886億円(前期比16.3%増)と順調だったものの、欧州・北米の再生可能エネルギー関連事業で一時的な損失が発生し、営業利益は405億円(同37.4%減)と落ち込みました。
- 【2027年3月期 第1四半期(最新)】全指標で過去最高を更新するV字回復 最新の1Q決算では前期の一時損失要因が剥落し、本来の稼ぐ力が完全復活。
- 売上高:2,012億円(前年同期比16.6%増)
- 営業利益:197億円(同29.3%増)
- 最終利益:140億円(同5.5%増)と、第1四半期として主要指標がすべて過去最高を更新しました。
- 【2027年3月期 通期予想】大幅増益と14円の増配 通期予想は営業利益700億円(前期比72.7%増)と劇的な増益を見込み、年間配当は前期の158円から「172円(14円増配)」へと引き上げる方針を維持しています。
3. 株式分割と株主優待制度の詳細(300株〜)
「1株 → 3株」の株式分割に伴い、株主優待の取得基準が「300株」へ変更されています(※実質的な投資額・優待価値に変更はなく、投資しやすくなりました)。
| 保有株式数 | 保有期間 | 優待内容(年1回・3月末権利) | インサイト・ガチホ視点 |
| 300株 以上 | 2年未満 | 3,000円相当のカタログギフト または 図書カード | 分割後の300株(旧100株相当)で獲得。自社製品を持たないリース会社として最高峰の実用性 |
| 300株 以上 | 2年以上継続保有 | 5,000円相当のカタログギフト または 図書カード | **【長期保有インセンティブ】**2年以上のガチホで優待額が一気に跳ね上がる至高の設計 |
※2年以上保有の条件:毎年3月末および9月末の株主名簿に同一株主番号で連続5回以上記載されること。
4. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 売上高(営業収益) | 約7,800億〜8,000億円規模 | BPOや不動産領域の拡大により長期的に右肩上がりのトレンド |
| 営業利益 | 【最新予想】700億円 | 前期の海外再エネ損失から完全復活し、過去最高の利益水準へ急回復 |
| 営業利益率 | 約8.5〜10.0% | 薄利な伝統的リースから脱却し、高付加価値領域へのシフトで利益率改善 |
| 自己資本比率 | 約13.0〜14.0% | リース業の特性上、資産・負債を両建てで持つため低く見えるが、銀行系であり財務基盤は極めて堅牢 |
| 予想配当利回り | 約3.8〜4.2%前後 | 日本を代表する「連続増配」高配当銘柄。今期も172円への増配を予定 |
| 株主優待(実益型) | 300株で図書カード/カタログギフト(3月) | 2年以上保有で3,000円分 ➔ 5,000円分へ跳ね上がる充実の内容 |
5. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 金利上昇リスク:多額の資金を借り入れて資産を購入する構造上、日銀の利上げによる調達金利急昇時、リース料等への価格転嫁にタイムラグが生じるリスク。
- 海外投資リスク:海外の再エネや航空機事業等は市況・規制の影響を受けやすいため、突発的な減損・損失リスクに注意。
💡 最終投資判断
【結論】「『富士山(芙蓉峰)』に由来する圧倒的な信頼基盤 ✕ 1→3分割による買いやすさ ✕ 最新1Qでの過去最高益V字回復 ✕ カタログ/図書カード優待 ✕ 連続増配」を備えた、一生涯保有に適したポートフォリオの核となる王道インカム株
- 富士山のようなどっしりとした「安心感と収益力」:名実ともに「富士(芙蓉)」の安定感を誇り、一時的な海外損失を素早く処理して最新1Qで過去最高益を更新した収益復元力は圧巻です。
- 金利上昇局面も乗り切る「多角化シフト」:単なる金利スプレッド依存から脱却し、BPOや不動産など手数料・高粗利ビジネスを展開しているため、環境変化に対する耐性が強いのが強みです。
- 「4%前後の高配当を受け取り続け、2年ガチホして5,000円分の図書カード/ギフトを楽しむ」新NISAでの長期積立・ガチホの筆頭銘柄:1→3分割で買いやすくなったこともあり、配当と優待のダブルインカムを長期で享受するのに最もふさわしい一株です。
2025年3月(100株・2年超保有)
連続増配の芙蓉総合リースから株主優待が届きました。

それでは開封します。

さらに開封します。

それでは中身を取り出しましょう。

こちらが今回のカタログギフトになります。ここのカタログギフトは食品以外も充実しているのがいいですね。食品をもらえる優待が多いので、個人的にはここでは食品以外も注文したりしています。申し込みはハガキかWebで行います。
今回3分割になりましたので、次回から優待をもらうためには300株保有する必要があります。なので私は分割後もそのまま保有する予定です。毎年増配しているので、これから購入される方は優待を目標に少しずつ買い増しされるのをお勧めします。
届いた優待品
先日注文した商品が届きました。

結構大きいですね。それでは開封します。

さらに箱が入っていました。中身を取り出しましょう。

梱包を外します。

こちらが今回頼んだ耐熱性のガラスボウルです。オーブンレンジを新調したので、丁度買おうと思っていた時にここのカタログギフトにあったんですよね。優待のおかげで節約できました。しかも結構厚手のガラスで物も良かったです。
芙蓉総合リースは先日分割しましたが株価は上昇、しかも連続増配株で優待付きです。個人的には絶対に手放したくない銘柄の一つですね。
2024年3月(100株・2年超保有)
増配が進む芙蓉総合リースから株主優待が送られてきました📕

見慣れたパックが届きました。それでは開封しましょう✂︎

毎年東武百貨店の包装ですね。さらに開けていきます✂︎

今度は化粧箱ですね。中身を取り出しましょう。

こちらが今回のカタログギフトになります。この中から商品を選ぶことになります。またカタログ以外にネット専用の商品もあります。

それではログインしましょう。

カタログ掲載の商品はそのまま申し込みますが、WEB専用商品はこちらから選びます。

WEB商品は写真入りでこのように表示されます。

商品を選択したら送り先など入力して完了です。あとは届くのを待つだけですね☺️
芙蓉総合リースは株価も配当金も上昇しており株主優待もある素晴らしい銘柄です😆引き続き長期保有していきたい銘柄ですね。
届いた優待品
先日注文した株主優待の商品が送られてきました📦

クール便で届きました📦それでは開封しましょう✂︎

「鮮魚西京味噌漬け」です。それでは中身を確認しましょう。

内容は「アラスカメヌケ、銀鮭、鰆、帆立貝柱」です。焼いて食べてみましたが、なかなか美味しかったです😋ただかなり肉厚なのと冷蔵でよく冷えているので、夜話ビデじっくりと焼く必要がありますね☺️
この銘柄はアベノミクス初期から保有していますが、増配と株価上昇でガチホ状態です☺️ここまでくると株主優待の有無関係なく長期保有になってしまいますね☺️
2023年3月(100株・2年超保有)
株価も配当金も年々増えていっている「芙蓉総合リース」から年に一回の株主優待が送られてきました📦

デザインは毎年同じですね🤔
それでは開封しましょう✂️

中からは東武百貨店の包装されたケースが出てきました。これも例年通りですね🤔
さらに開封します✂️

銀色のケースが出てきました。
それでは取り出しましょう☺️

カタログギフトです。5,000円相当のカタログギフトです。それでは中を見ていきましょう。

今回はこのローストビーフセットにしてみたいと思います。1ページ使ってキハチが宣伝しているのでめちゃくちゃ気になりました😅

商品へのこだわり
こだわりの国産黒毛和牛のモモを使用しています。黒毛和牛の美味しさを引き出すため、ホワイトペッパーをベースにブラックペッパーで味全体を引きしめています。ローストビーフはそのまま薄くスライスしても美味しくお召し上がりいただけますが、キハチ総料理長が監修をした、わさびのアクセントが効いたキハチ塩麹ソースを付けてお召し上がりください。塩麹と甘酒を使った甘味のあるソースが味わいをより一層引き立てます。
それではこの商品を注文しましょう🤤

注文は「ハガキ」か「インターネット」になります。ネットにはQRコードから読み込むと早いです。

入力はいきなり商品コードを入力しますので、カタログで商品を決めてから手続きするとスムーズです。

商品が決まると送り先のアドレスを入力します。送り先は自由に記載できるので、お好きなところを入力できます。

入力完了です。届出日も記載しましたので、後は到着を待つだけです☺️
芙蓉総合リースの株主優待は食品だけでなく日用品もあるので、欲しいものは必ず見つかると思います。また配当も増配が続いており株価も上昇していますので、長期で保有して損はない銘柄だと思います☺️
届いた優待品
以前注文した国産黒毛和牛ローストビーフセットが届きました📦

それでは袋から取り出しましょう✂️

それでは中身を確認しましょう🤤

開封しました。それでは取り出しましょう🍖

「国産黒毛和牛ローストビーフ」「塩麹ソース」です。キハチの商品となります。ローストビーフ自体も美味しいのですが、この塩麹ソースもなかなかいけます😋ワサビが効いているので、刺激物が苦手な人にはちょっと厳しいかもしれませんが、お肉とよく合います。ローストビーフで使うよりも量が多いので、残った場合は他の肉料理にも使えます😋
今回は初めて食品を注文しましたが、こちらもなかなか良いですね☺️芙蓉総合リースのカタログギフトは種類が多いので、今後も色々と頼んでいきたいと思います☺️
2022年3月 (100株・2年超保有)
みずほ系リース会社「芙蓉総合リース」から株主優待が送られてきました📦

私は芙蓉総合リースの株をアベノミクス前から保有しているのですが、初めて優待をもらった時から全く変わらないですね😅それでも2年以上保有するとカタログギフトの内容は5,000円相当と豪華になっています😆
それでは開封します✂️

開封するとこれもまた10年間見慣れた包装が出て来ました😆本当に変わらないですね。
さらに開封します✂️

カタログギフトはハーモニックのものになります。ここも全く変わっていませんね。
さらに開封します✂️

今回も武器になりそうなくらい分厚いカタログギフトが送られて来ました。全部で350ページくらいはありますので、欲しい商品は必ず見つかるレベルですね😲ちなみに昨年はスポーツバックをもらいました。
株主優待は食品系が多いのはいいのですが、5,000円相当なものをくれるのであれば、日用品や雑貨系なども欲しいところです。

今回は手持ちのヘアケア関係が少ないので、高級品のようですがこれにします。まぁ40代の中年親父が使うとキモいと思われるかもしれませんが、節約のため勘弁してください🤣

注文はハガキかネットで申し込みします。ネットもQRで申し込みできますので、今回もそちらから。

受付コードやパスワードは書面に書かれていたものを手打ちで入力します。

商品は数が多いせいか、カタログに記載されている番号を直接打ち込む方式しかありません。なのでカタログをしっかり読んで選ばないといけません。

商品を打ち込んだら、最後は送り先を入力します。株主コードなどはありませんので、ご自身が送りたい先に設定することが可能です。

入力完了です。この画面になったら入力したアドレスにメールが送られて来ていますので、それを確認して完了となります。
カタログギフトの優待は色々とありますが、芙蓉総合リースのように5,000円相当になってくると色々と使えるものが増えてきます。配当も増額が続いていますので、長期保有にはおすすめの銘柄です。
届いた優待品
日芙蓉総合リースから送られてきた株主優待のカタログギフトから注文した商品が送られて来ました📦

それでは開封します✂️

開封すると挨拶状も取説もなく商品が出て来ました🤣こういうこともあるんですね😅
それでは取り出します。

商品スペック
ジョンマスターオーガニック ヘアケアセット
*L&Rシャンプー 236ml
*C&NコンディショナーN 236ml
楽天市場で調べると6,600円で販売されてました。結構な高級品なようですね😲女性には人気なのでしょうか🤔
株主優待は食品系が多いので、カタログギフトで日用品があると嬉しいですね。ただ好みもあるので良く検討してから頼むことが大事です。私の場合はそんなにこだわりがないのであれば頼んでいます。むしろ高級品だと「こんないいものがあるのか!」と驚かされることも多いです😅
2021年3月( 100株・2年超保有)
日本の大手総合リース会社の株主優待です。今回ブログを書くのでちょっと調べたら、もう「芙蓉」の名前を冠する会社はここしか残っていないのですね。かつては富士銀行(現・みずほ銀行)を中心に安田財閥、浅野財閥、大倉財閥と日本を代表する財閥を系譜とする芙蓉グループでしたが、もう名前を聞いてもわからない人が多いのでしょうね。残念です。
ここは毎年1回カタログギフトを送ってきますが、2年超になると5,000円相当のカタログギフトとなります。

毎年ハーモニックから送られてくるので、すぐにわかります😅

ここは毎年「東武百貨店」のカタログギフトです。自社オリジナルの会社もありますが、やはり百貨店のカタログギフトの方がテンション上がります。

カタログギフトも分厚いので、しっかりとしたケースに入っています。

5,000円分のカタログギフトなので、厚さはなんと15㍉もあります。内容も様々です。カタログギフトは株主優待で色々ともらっていますが、ここは百貨店のカタログギフトということもあり、品質も裏付けされていることから悩ましいところです。

いつもなら食品を選ぶのですが、ここは普段買わない良さげなものを選ぶことにしています。今回20年以上使い込んで😅ボロボロのスポーツバックをもらうことにしました。リュックも欲しかったんだけどなぁ😓

初めてこの株を保有した時はハガキで申し込みましたが、今はスマホで簡単申し込みです。納期もすぐにわかるので使い勝手はいいですね。
リース会社は銀行傘下の場合がほとんどなので、基本的に業績は毎年よくなっていきます。そのため優待もしっかりしており、長期保有にはうってつけの銘柄だと思います。
また景気が良くなる時は各企業がリースを新規で契約するので、リース会社の株価は景気の先行指標として見ることができます。
届いた優待品
以前株主優待でお願いしたボストンバックが届きました。

商品は中国製なのか、コロナのせいでなんやかんやで2ヶ月ほどかかりました。ボストンバックって20年前は結構高かった気がしたのですが、今は5000円のカタログギフトでもらえるとは安くなったものです。

バック類を頼んで気になるのは、サイズと材質ですがどちらも問題なし。株主優待と言っても百貨店のカタログギフトですから、安心ですね。芙蓉総合リースは年1回で長期保有で5,000円相当ではありますが、食品以外も充実しているのでいいですね。ボストンバックもらえる株主優待はほとんどないですからね。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/