イーサポートリンク(2493)
権利獲得月 :5月
最低保有株数:100株
最低購入金額:94,300円(2026年8月3日終値)
| 保有株数 | 優待内容 |
| 100株以上 | 青森県産りんごジュース(1ℓX3本) |
2026年5月
イーサポートリンクから株主優待が送られてきました🎁
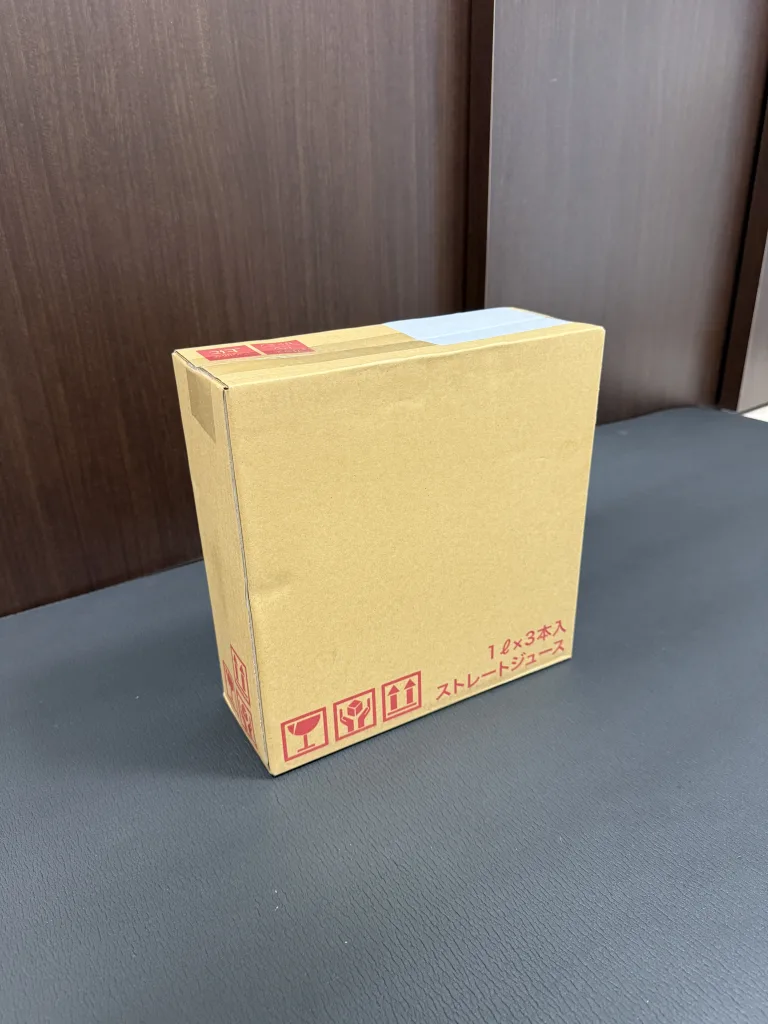
ストレートジュース3本入りと書かれていますね☺️それでは中身を確認しましょう🍎
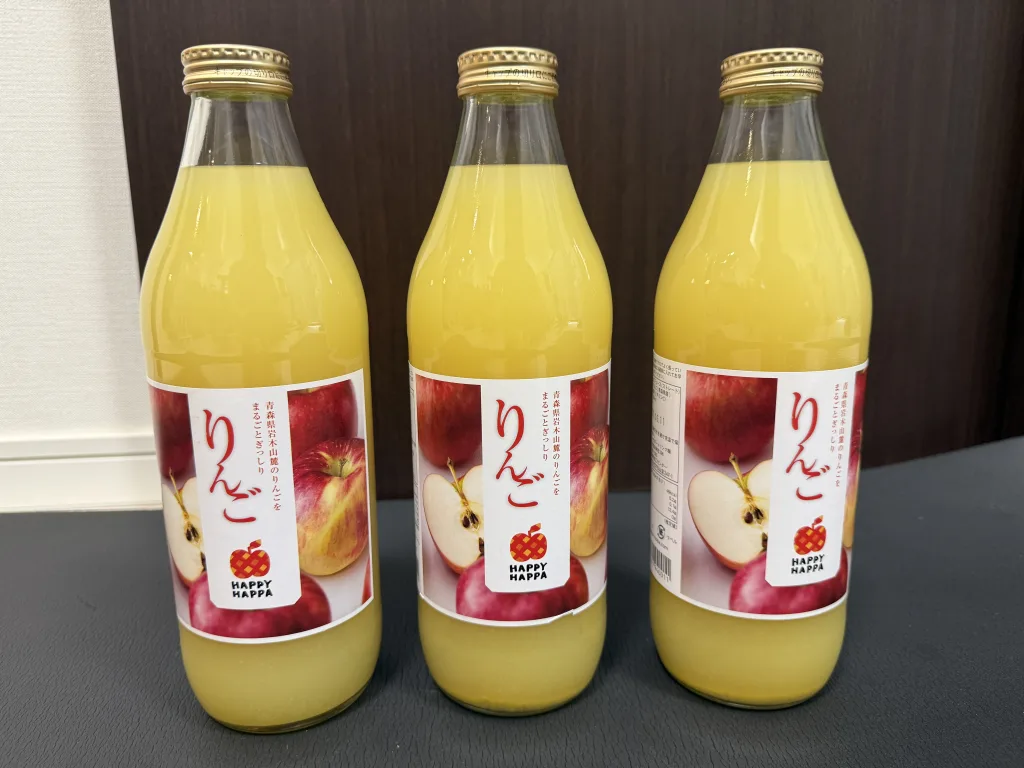
リンゴジュースですね。5月決算なのに優待は7月に届くのが嬉しいですね。夏の始まりにストレートリンゴジュースは、冷やして飲むのは最高に美味しいですからね☺️
【経営分析ダイジェスト】
〜生鮮DXの裏方ニッチトップ ✕ イオン強固パートナーシップ ✕ 鉄壁B/Sと「増配サプライズ」を秘めた優待バリュー株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【イーサポートリンクの収益エコシステム】
  ① 生鮮MDシステム(受発注・相場・賞味期限管理) ➔ イオン等の大手量販店・青果卸に深く組込み
   ↓
  ② 365日BPO(業務代行・伝票照合) ➔ 店舗・本部の事務コスト(固定費)を変動費化
   ↓
  ③ 商社・流通ネットワーク(ファーマインド等) ➔ サプライチェーン全体を媒介し高い切り替えコスト(Moat)を構築
- ① イオングループ等の現場を支える「高い切り替えコスト(Moat)」 規格不揃い・価格変動・賞味期限の短さなど、工業製品とは比較にならないほど複雑な生鮮青果の流通事務を「生鮮MDシステム」でデジタル化。一度現場の基幹システムや受発注フローへ組み込まれると他社システムへ切り替えることが事実上困難(Switching Cost)な構造を作っています。
- ② 商社・大手青果卸(ファーマインド等)を巻き込んだ強固なネットワーク 青果流通最大手のファーマインドや大手商社(住友商事・伊藤忠商事系)と資本・業務面で提携。イオンが青果を調達する主要ルートとシステムが事前に接続されているため、圧倒的な顧客基盤を独占的に維持できています。
- ③ 業務代行(BPO)による顧客の「固定費の変動費化」とフードロス削減 システム提供だけでなく、店舗・センターの複雑な伝票処理や照合業務をBPO(受託)することで、イオン等の大手スーパーは自前で人を雇用する固定費を削減。また、正確な事前出荷データにより店頭での在庫・発注精度が向上し、フードロス削減や人件費抑制にも直結しています。
- ④ 実質無借金に近い「自己資本比率約60%」の盤石なB/S 過度な大型設備投資を必要としないBPO・システム事業のため、自己資本比率は約60%前後と極めて健全。マクロ景気の動向に惑わされない安定したキャッシュフローを生み出しています。
2. 成長ストーリー:物流「2024年問題」の追い風 ✕ 業績V字回復
- ① 2026年期における大幅な業績V字回復 2026年7月発表の第2四半期決算では、オペレーション支援の堅調な推移と効率化が奏功し、中間営業利益が前年同期比111.1%増(約2.1倍)と急拡大。手堅い収益体質へのシフトが進んでいます。
- ② 物流「2024年問題」・人手不足が生むBPO需要 ドライバー不足やスーパー店頭の人手不足が深刻化する中、受発注や検品・照合といったバックオフィス作業をアウトソーシングするニーズが急増しており、同社のBPO事業に強い追い風が吹いています。
- ③ 農業支援事業(契約農家・青森りんご等)の収益化 青森りんご等の直売・農家支援事業において、産地との直接ネットワークを活用した高付加価値商品の展開が進み、第二の収益の柱として安定成長に寄与しています。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 売上高 | 約65〜70億円規模 | 生鮮BPOと農業支援の拡大により過去最高水準を更新 |
| 自己資本比率 | 約59〜60%前後 | 上場企業として極めて高い財務安全性。倒産リスクとは完全に無縁 |
| ROE(自己資本利益率) | 約4%前後 | キャッシュ蓄積により低水準だが、足元の増益(V字回復)で上昇トレンド |
| PBR(株価純資産倍率) | 約1.1倍前後 | 実質的に解散価値と同等であり、バリュエーション上の下値支持線は堅固 |
| 予想配当・利回り | 年5円(約0.5%) | 定額配当を継続。配当性向約15%と「大幅な増配余地」を温存 |
| 株主優待(大人気) | 青森県産100%りんごジュース(1L×3本) | 100株(約9.4万円)保有で毎年届く名物優待。個人投資家を強力に固定化 |
4. 【深掘り】増配の可能性・シナリオ分析(カタリスト)
現在、同社は年5円配当(利回り約0.5%)と低水準ですが、以下のカタリストにより将来的なサプライズ増配の確率が極めて高いポジショニングにあります。
【増配を引き寄せる3大構造】
  ① 業績回復によるEPS上昇 ➔ 配当性向が15%台へ低下(日本平均30〜40%より著しく低い)
  ② 東証の資本効率要請 ➔ ROE4%・PBR1.1倍からの脱却には内部留保の吐き出し(増配)が不可欠
  ③ 鉄壁の財務基盤 ➔ 自己資本比率60%・無借金状態のため「増配のハードル」が極めて低い
- 増配シナリオ(配当性向30%目標の導入):仮に東証のPBR是正圧力や中期経営計画の刷新に伴い配当性向30%を掲げた場合、配当金は現在の2倍以上(年間10円〜15円規模)へ跳ね上がる計算となります。
5. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 主要顧客(イオングループ)への高い売上依存度:イオングループの方針転換や店舗戦略の影響をダイレクトに受けるリスク。
- 天候不順による青果流通量の変動:猛暑や長雨による産地の仕入れ高騰や流通量の低迷。
- 低い資本効率(ROE)と配当増額のタイムラグ:内部留保を溜め込む経営姿勢から、増配や自社株買いの決定までに時間を要する可能性。
💡 最終投資判断
【結論】「100株(約9.4万円)で名物りんごジュース優待を楽しみつつ、生鮮BPOのV字回復と将来の増配発表をタダ乗りする」ディフェンシブ・アクセント銘柄
- イオングループの生鮮流通を支える圧倒的Moat:複雑な青果事務を自動化するシステムとBPOはイオンにとって代替不能なインフラであり、極めて高いスイッチング・コストを誇ります。
- 少額で買える絶品優待による強い下値耐性:株価900円台(100株=約9万〜10万円)で毎年「100%ストレートりんごジュース3本」が届くため、個人投資家からの売りが出にくく株価が極めて安定しています。
- 「フリー・コールオプション」としての増配期待:配当性向約15%・自己資本比率60%という溜め込み構造があるため、今後の業績回復や東証からの還元要請に伴い配当方針が変更された瞬間、「利回り向上と株価急騰(リレーティング)」の両方を享受できるお得な仕込み株としてガチホに適しています。
2025年5月
生鮮青果物流向けシステム開発を行っているイーサポートリンクから株主優待が送られて来ました。
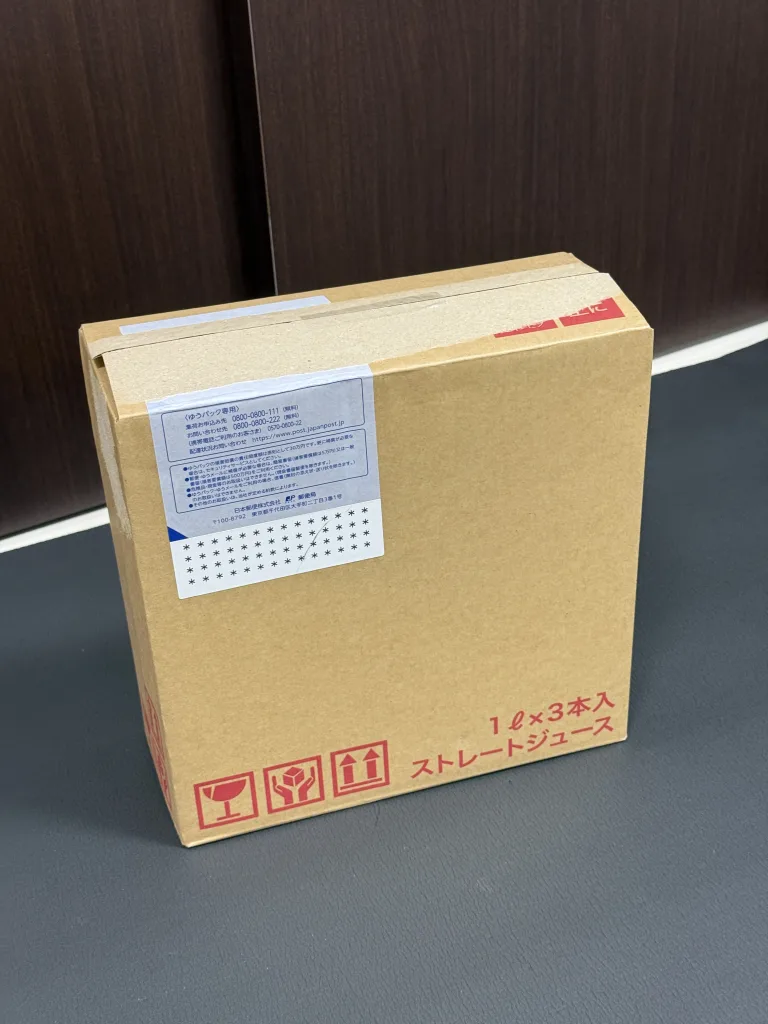
箱にジュースと書かれているのですぐにわかりますね。それでは開封します。
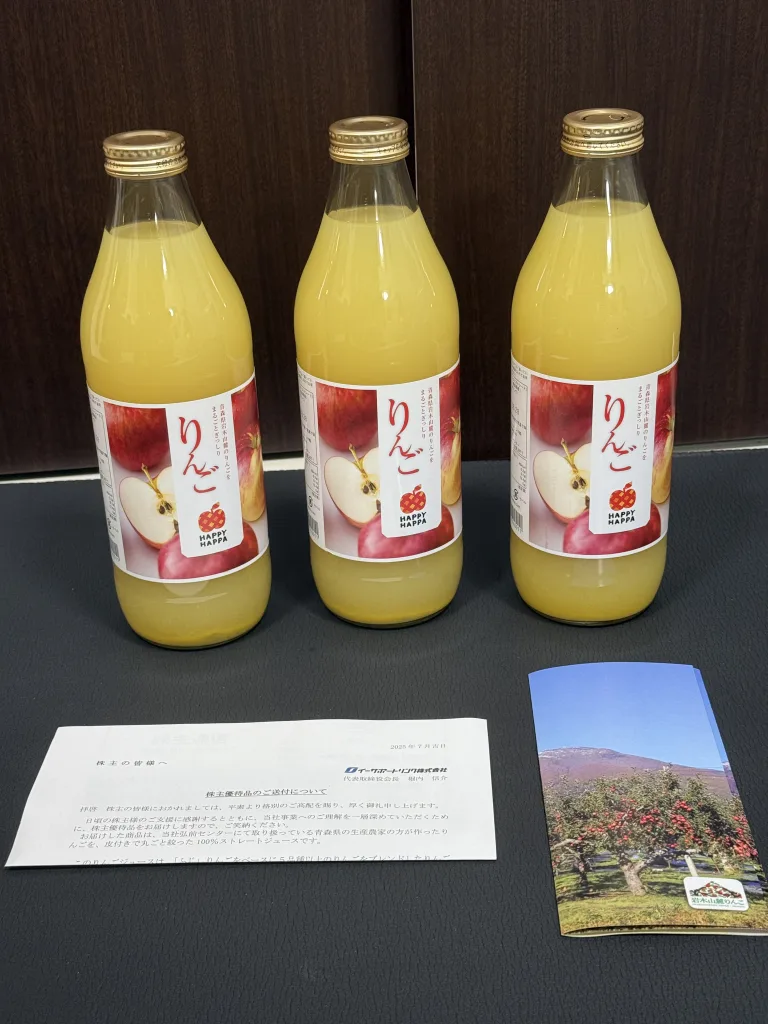
こちらが株主優待となります。1リットルのストレートリンゴジュースが3本入っています。届くのは概ね7月中旬前後なので、暑い夏の日に届くので大変ありがたいです。
ストレートリンゴジュースなので、自然な甘さで飲みやすいです。夏の暑さで喉が渇いた時はこれくらいの甘さだとゴクゴク飲めていいですね😋
株価は低調であるものの業績は回復基調です。2026年11月は増配の可能性も出て来ているので、優待狙いでも購入は検討してもいいかもしれませんね。
2024年5月
生鮮青果物業界向けのシステム開発を行っているイーサポートリンクから株主優待が送られてきました📦


ストレートジュースの内容で1L3本入と書かれていますね。それでは開けてみましょう。
りんごジュース🧃が3本出てきました。ここは昔から同じ内容ですね🤔なので毎年りんごジュースです。このりんごジュースはストレートなので、このまま冷蔵庫に冷やしておけばOKです。飲めるのもいいですね☺️ここの優待は7月くらいに届くので、ちょうど暑くなり始めに届くのもポイント高いです。ただ株価は低迷しているので、もし狙うのであれば株価が大きく落ちたタイミングなどで購入するのがいいと思います。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村