沖縄セルラー電話(9436)
権利獲得月 :3月
最低保有株数:200株(1年以上保有)
最低購入金額:765,000円(2026年7月24日終値)
| 保有株数 | 自社またはグループ会社関連サービス特典 | 5年以上 |
| 200株 | 2,000円相当 | 3,000円相当 |
2025年3月分から優待内容が大きく変わりました。
2026年3月(1年超)
沖縄セルラー電話から株主優待が送られてきました✉️
それでは開封します✂️
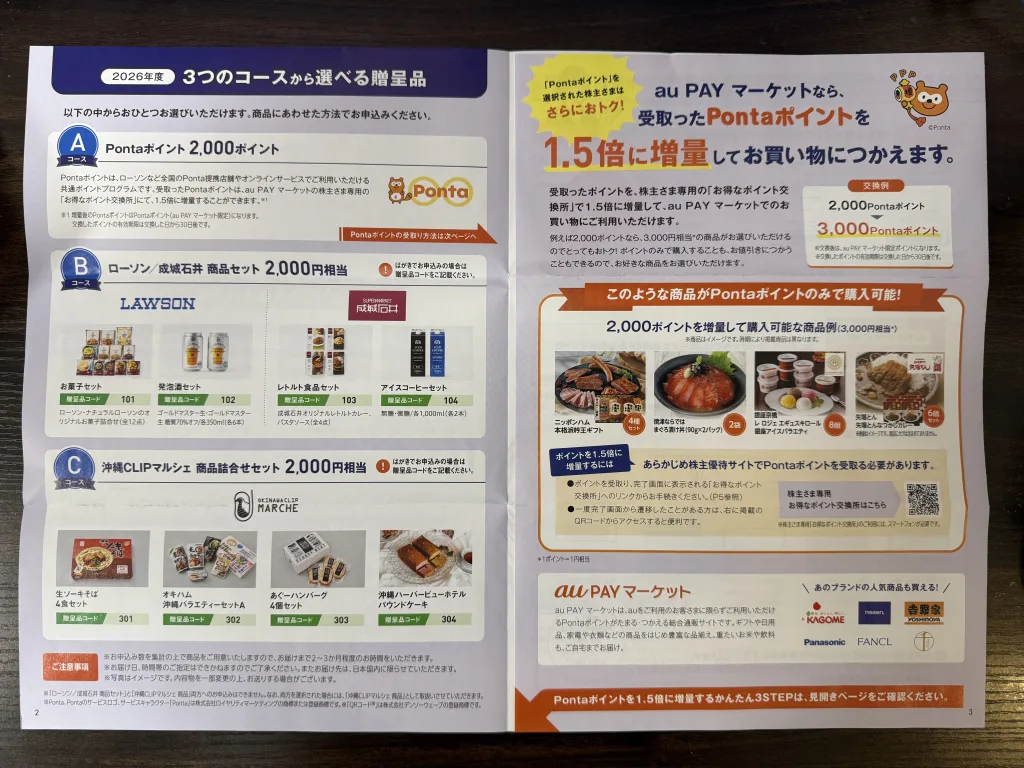
沖縄セルラー電話の優待品の案内となります。基本的にKDDIと同じですが、Cコース「沖縄CLIPマルシェ」がオリジナルになります。沖縄らしい商品が揃っているのは魅力です☺️
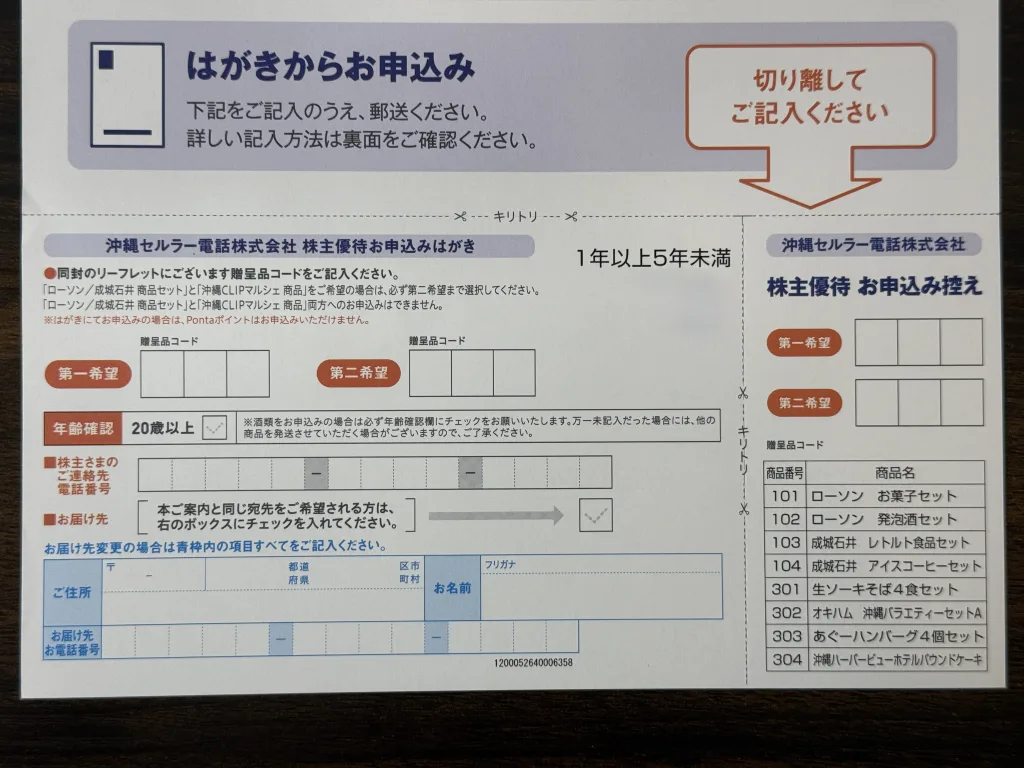
商品が決まったら申込手続きをします。こちらは同封されている申込書となります。申込はネットかハガキとなります。ポンタポイントの場合は1.5倍にする場合はネットでしかできないので、基本的にはネット申し込みがおすすめです。
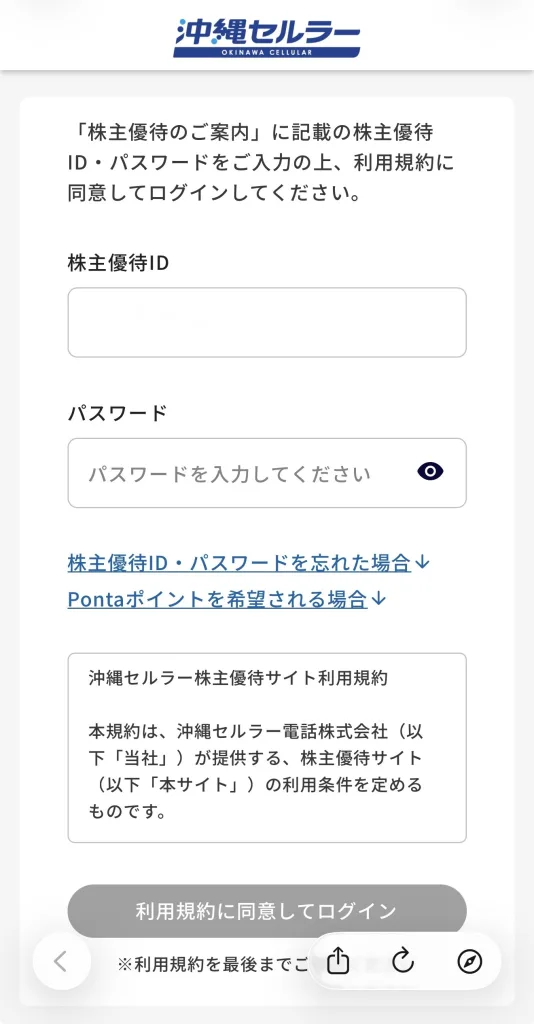
それでは手続きを始めます。
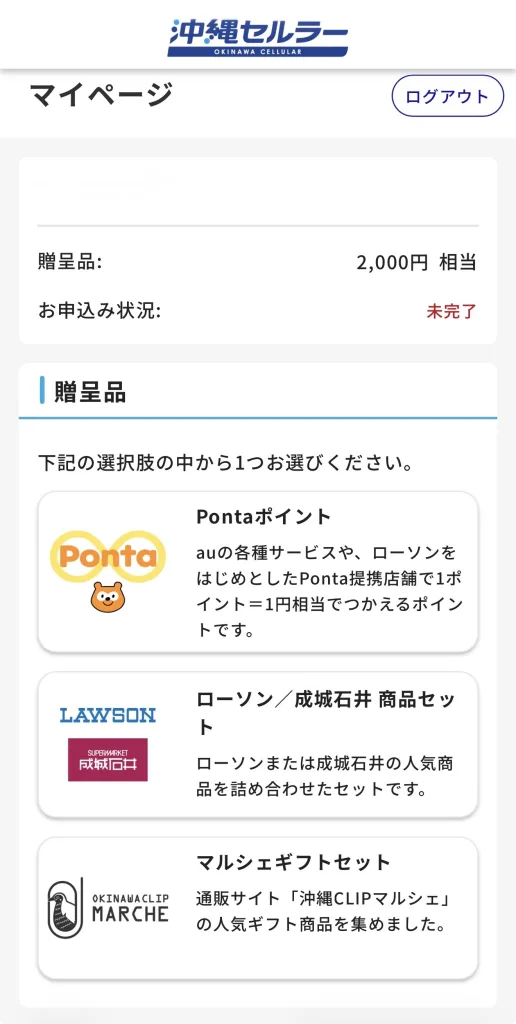
商品選択画面です。今回はポンタポイントで貰いたいと思います。
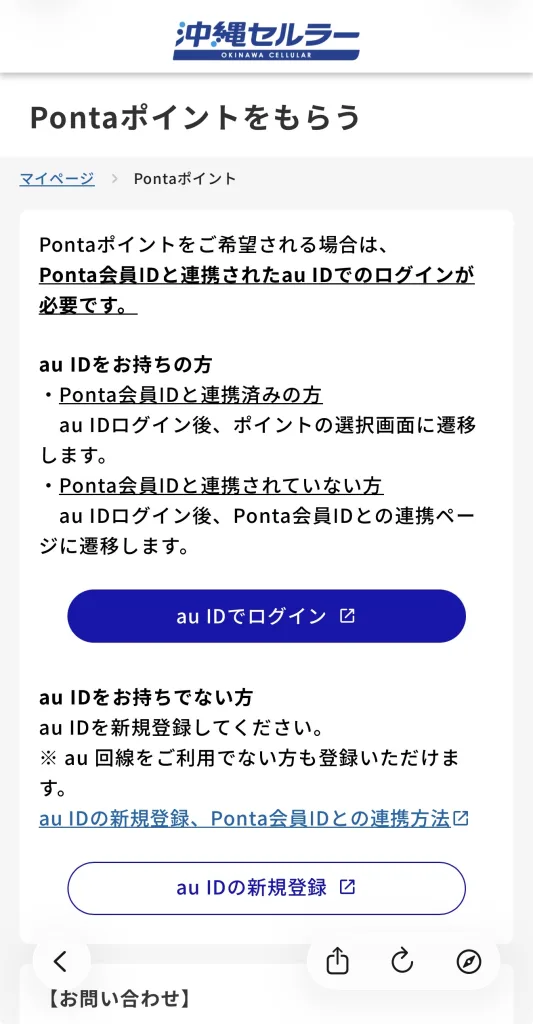
ポンタポイントを受け取るにはauIDが必要となるので注意してください。
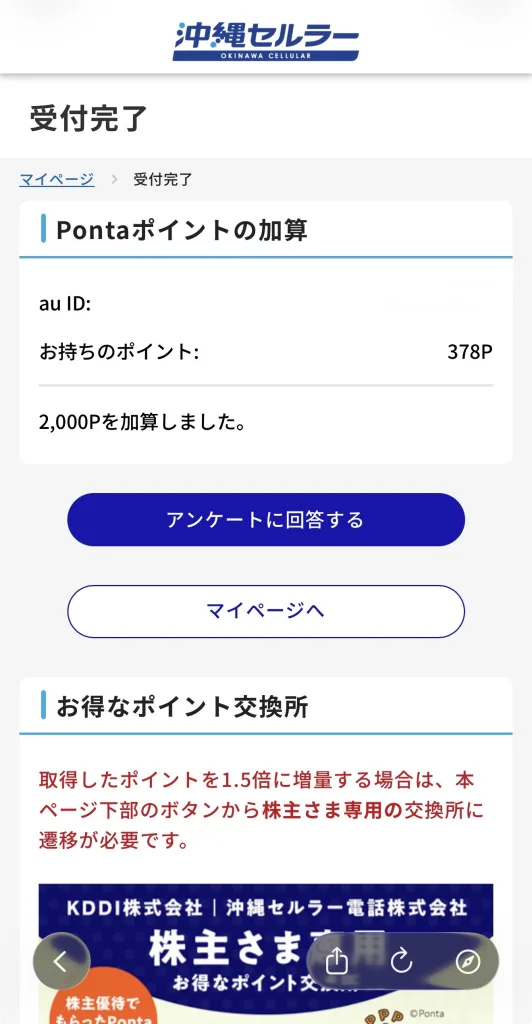
ポンタポイントを受け取りました。続けて1.5倍にする手続きを行います。
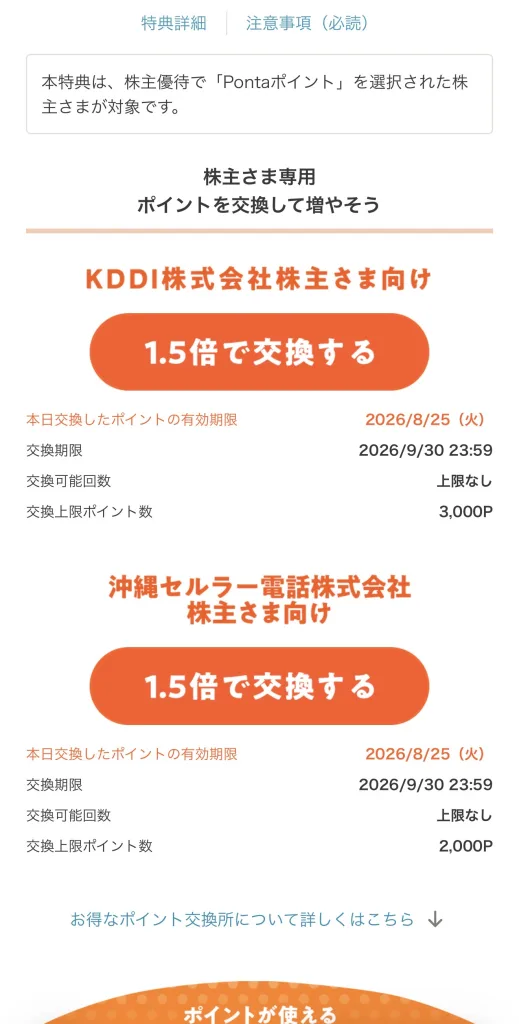
もらったポイントを1.5倍にする手続きを行います。私はKDDIの株主優待のポイントもあるので、両方表示されています🤭ちなみにポンタポイントを1.5倍にすると「auPAYマーケット」でしか使えなくなるのと、有効期限が交換日から1ヶ月になるので注意が必要です。
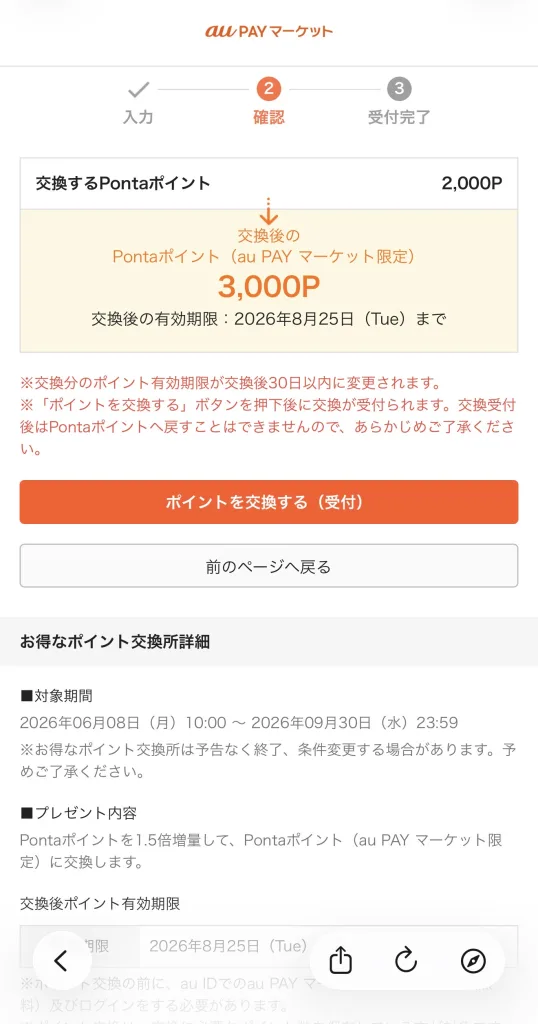
変換完了しました。auPAYマーケットは商品多いので、これから何を注文するか考えます☺️
【MBA経営分析・ダイジェスト】創業哲学・「セルラー」ブランドMoat
KDDIの連結子会社(持株比率約51%)でありながら東証スタンダード市場に上場し、沖縄県内で約50%という圧倒的通信シェアを誇る「沖縄セルラー電話」。創業者・稲盛和夫氏の理念、地元の強力な企業連合、そして異次元の財務数値を統合した最新の経営分析ダイジェストをお届けします。
1. 戦略の核心:「稲盛哲学」と「オール沖縄の企業連合」が築く絶対的Moat(参入障壁)
🌺 創業の原点と「セルラー」社名に宿るブランド・エクイティ
- 稲盛和夫氏の「沖縄ファースト」の思想1991年、「本土との情報格差をなくし、沖縄の自立と発展に貢献する」という京セラ・DDI創業者(故・稲盛和夫氏)の強い理念のもと、本土の支店ではなく独立会社として設立。
- あえて「au」に社名変更しない合理的理由(二刀流戦略)
- サービスブランド:
au/UQ mobile/povoとしてKDDIの規模の経済(設備・端末・CM)をフル活用。 - コーポレートブランド:
沖縄セルラーとして地域行政、BtoB、地元採用で絶大な信頼を獲得。「セルラー」の商号自体が他社の追随を許さない無形の地域参入障壁(Moat)となっています。
- サービスブランド:
🏢 「電力 ✕ メディア ✕ 金融」による地域生態系の完全囲い込み
- 地元経済界の重鎮が大株主に結集株主名簿にはKDDIに加え、沖縄電力(エネルギー連携)、琉球放送(メディア露出・PR)、琉球銀行・沖縄銀行(地域金融・BtoB)がズラリと並びます。
- 他社(ドコモ・ソフトバンク)が模倣不可能な営業効率「全国大手キャリアの地域支店」に過ぎない競合に対し、同社は地元の生活・経済インフラと完全に一体化。顧客獲得コスト(CAC)を劇的に抑えつつ、極めて低い解約率(Churn Rate)を維持しています。
2. 財務構造と経営健全性の分析(2026年3月期 実績 / 2027年3月期 予想)
| 経営指標(連結) | 📱 沖縄セルラー電話 (2026年3月期実績 / 2027年3月期予想) | 前年比(YoY) | 考察・経営学的意味 |
| 売上高 | 445億円 | +2.8%(増収) | ARPU安定化とソリューション・法人事業の拡大。 |
| 営業利益 | 168億円 | +3.5%(増益) | 高収益構造を維持し、過去最高益水準を更新。 |
| 営業利益率 | 約37.8% | 驚異的高水準 | KDDI本体(約18%)の倍以上となる異次元の利益率。 |
| 当期純利益 | 115億円 | +3.1%(増益) | 安定した最終利益から株主還元へ強力に還元。 |
| 通期予想(2027/3) | 営業利益: 172億円 | +2.4% | 25期連続増配を見据える堅牢な増益計画。 |
| 自己資本比率 | 83.5% | 極めて強固 | 有利子負債ゼロレベルの完全「実質無借金経営」。 |
| 配当 / 還元 | 24期連続増配(予定) | 還元積極 | 配当性向40%以上+連続増配の鉄壁のトラックレコード。 |
💡 【深掘り】なぜ「営業利益率37%超」と「金利リスクゼロ」を同時に達成できるのか?
通信という莫大な設備投資(CAPEX)を伴う事業でありながら、日本企業全体の中でもトップクラスの収益性と安全性を両立させている背景には、構造的な強みがあります。
- マーケティング費用・インフラ投資のアセットライト化基地局設計や端末調達、システム開発などの巨額投資は親会社(KDDI)のスケールを活用。自社は「沖縄という高密度エリア」でのサービス提供に集中するため、限界利益率が極めて高くなります。
- 金利上昇局面における「完全なる無敵状態」KDDI本体がローソン買収などで有利子負債(約2.8兆円)を拡大させ金利負担コントロールに注力する一方、沖縄セルラーは自己資本比率83.5%の完全な実質無借金です。国内の政策金利が上昇しても、財務費用が増加するリスクは一切存在しません。
⚖️ 最終結論(Verdict)
- 「創業の歴史的Moat(セルラーブランド) ✕ オール沖縄の企業連合 ✕ 超・高利益率(37%超) ✕ 24期連続増配」稲盛氏が植え付けた独立精神と地元密着の思想が、沖縄電力・琉球放送などを巻き込んだ独自の参入障壁として結晶化しています。親会社のインフラレバレッジと地元の独占的ポジショニングが見事にかみ合ったビジネスモデルの芸術品です。
- 中長期のガチホ視点:沖縄の若い人口動態・観光需要というマクロの追い風に加え、金利上昇リスクが完全にゼロの無借金財務、そして24期連続増配の実績。ポートフォリオにおける「最強のディフェンシブ・キャッシュマシン」として、長期保有の安心感は日本市場でも唯一無二の存在です。
 の「お得なポイント交換所」です。優待で手に入れたポイントを最大1.5倍に大化けさせることができ、ガチガチに縛られた優待セットではなく、サイト内の膨大な通常商品から自分の好きなものを1円単位で自由に選んでお買い物が楽しめます。
また、株主ではない一般の読者の方にとっても、この「ポイント交換所」は日常のポイ活(ローソンなどで貯めたPontaポイント)で誰でもおトクにポイントを増やせる神システムとして大人気です。
価値をガツンと増やしたポイントを使って、欲しかったあの商品や、普段使いのグルメを賢くタダ活・まとめ買いしちゃいましょう!
👉 [au PAY マーケットで、ポイントを増やして好きな商品をまとめ買いする]
ここは株主重視の会社なので、株主が損しないよう色々と対応してくれています。また株主優待も5年以上保有すると上乗せされるので、当面はガチホする予定です。
他の通信会社の株主優待


2025年3月(1年超)
今回から株主優待が大幅に変更となった沖縄セルラー電話から株主優待が送られてきました。

今回は封筒のデザインも一新されていますね。それでは開封しましょう。

こちらが新しい優待です。保有期間はまだ1年超なので2,000円相当の内容になります。今回からポイント交換と聞いていましたが、それ以外にローソンや沖縄限定商品も選択できます。

申し込みは同封の申込書かネットから申し込みます。第2希望まで入力します。
沖縄セルラー電話は今回から株主優待変更でポイントのみの交換かと思っていたので、沖縄ギフトなどあったのは地味に嬉しかったです。
2024年3月(100株)
auの昔の社名が今も残る沖縄セルラー電話から株主優待が送られてきました✉️

セルラー電話のコーポレートカラーは青なのに、親会社と色は合わせているんですね🤔それでは開封します✂︎

こちらのカタログギフトが入っていました。沖縄セルラー電話のカタログギフトは基本的にKDDIと同じですが、一部沖縄セルラー電話独自の優待があります。そちらを確認してみましょう🤤

こちらはハムとハンバーグです。前回はハムをいただきましたが、結構美味しかったです🤤

こちらはソーキそばとシークヮーサーですね🤤他にもお菓子などありますが、あとは好みの問題ですね☺️沖縄料理が苦手な方はKDDIのカタログと同じ内容のものもありますので、そちらを選ばれると良いと思います。

商品が決まればあとは申し込みだけです。OQコードを読み込んでから申し込むのが一番楽ですね☺️

商品選択画面です。相変わらず写真が美味しそうです🤤

商品をクリックすると、詳細な内容が表示されます。あと第二希望も選択します。

第二希望も選択して申し込みを完了いたしました。あとは商品が届くのを待つだけですね☺️
沖縄セルラー電話のカタログギフトはKDDIと同じく今回が最後です。個人的にはお気に入りだったのですが、連続配当は続くみたいですので、引き続き保有していく予定です。
2023年3月(100株)
au以前の携帯会社の名前を今も続けている「沖縄セルラー電話」から株主優待が届きました✉️

封筒のデザインはほとんどKDDIと同じですね😅ちなみにauのコーポレートカラーはオレンジ色ですが、セルラーのコーポレートカラーは青色なんですよね😊
それでは開封しましょう✂️

株主優待カタログギフトが出てきました。KDDIの株主優待と同じように100株保有で保有期間5年未満は「花月コース」となります。

それでは中を見てみましょう☺️

カタログギフトのうち最初のページは沖縄セルラーオリジナルとなります😲このページにはソーキそばとシークヮーサーですね😋

このページには沖縄ハムとあぐーハンバーグですね😋どちらも美味しそうです🤤

沖縄の果物もありますね😋ジャムとかも良さそうですね🤤

こちらは沖縄のスイーツですね🤤ホテルのフルーツケーキなんか最高ですね☺️

商品が決まったら申し込みます。本当は他にも色々な商品があるのですが、今回はせっかく沖縄の商品がもらえるのでこの中から選びたいと思います😊
申込はハガキ、FAX、WEBのいずれかで行います。ただ注意が必要なのは、お届け希望日が申し込めるのはWEBのみとなります😲

ORコードを読み込むとログイン画面に飛びます。画像では消えていますが、IDとパスワードも自動で表記されるのでかなり便利です☺️
それではログインしましょう🔘

ログインすると商品選択画面に飛びます。商品は写真入りで紹介してくれますので、気に入った商品の写真をタップすればOKです☺️

商品を選択するとこのようにアップとなり、詳細も見ることができます。気に入ればそのまま決定すればOKです。

商品は第2希望まで選択します。

商品を選択したら、あとは配達希望日と送り先の入力です。好きなところに送れるのはいいですね😊

手続きが済んだら簡単なアンケートに回答します。

アンケートの回答も済むと全ての手続きが完了となります。
今回初めて沖縄セルラー電話の株主優待を受け取りましたが、沖縄特有の商品が選択できるのは嬉しいですね😊あとは商品が届くのを待つだけです🤤
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村