オカムラ食品工業(2938)
権利獲得月 :6月末
最低保有株数:100株
最低購入金額:130,200円(2026年9月18日終値)
| 保有株数 | 優待内容(青森サーモン) |
| 100株 | 3,000円相当 |
| 300株 | 5,500円相当 |
| 600株 | 8,000円相当 |
YouTubeで簡単紹介
2026年5月(100株)
サーモンの優待で有名なオカムラ食品工業から株主優待が送られてきました🎁
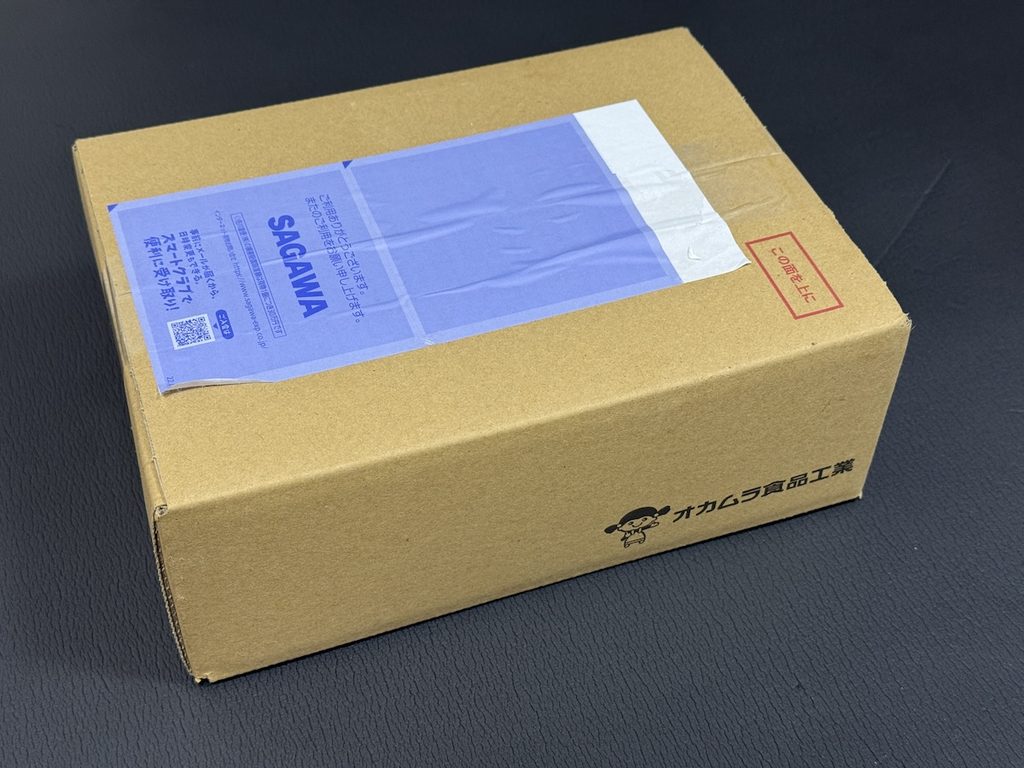
冷凍便で届きました🧊それでは開封しましょう✂️
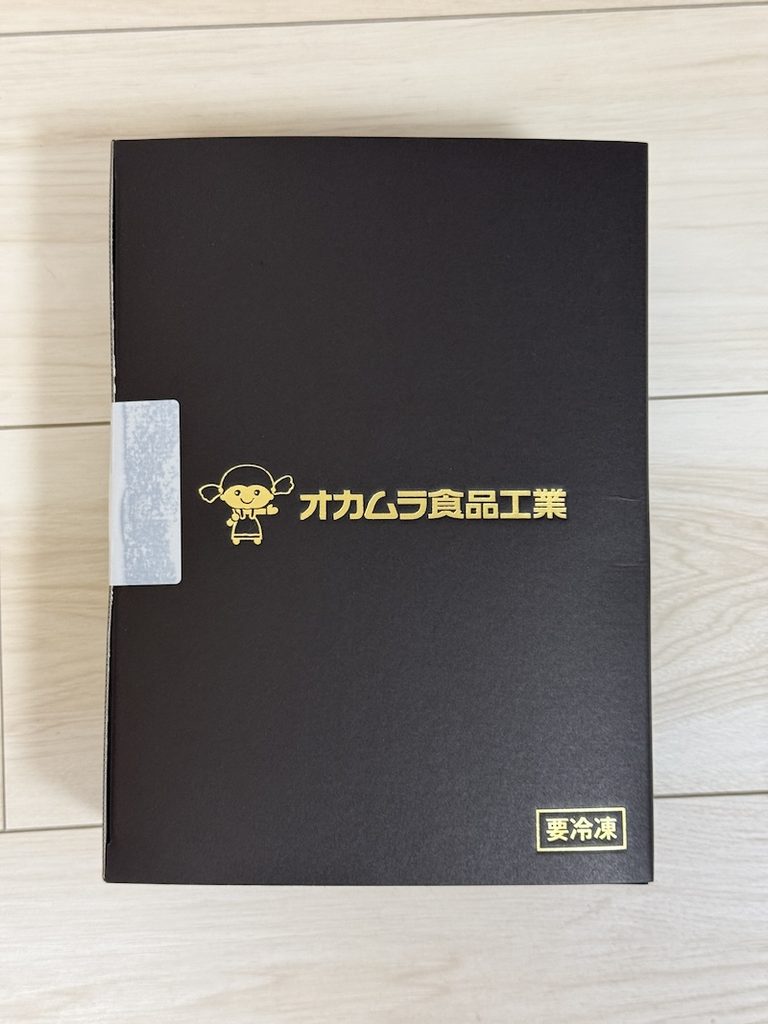
真っ黒な箱ですね😳それでは中身を確認しましょう。
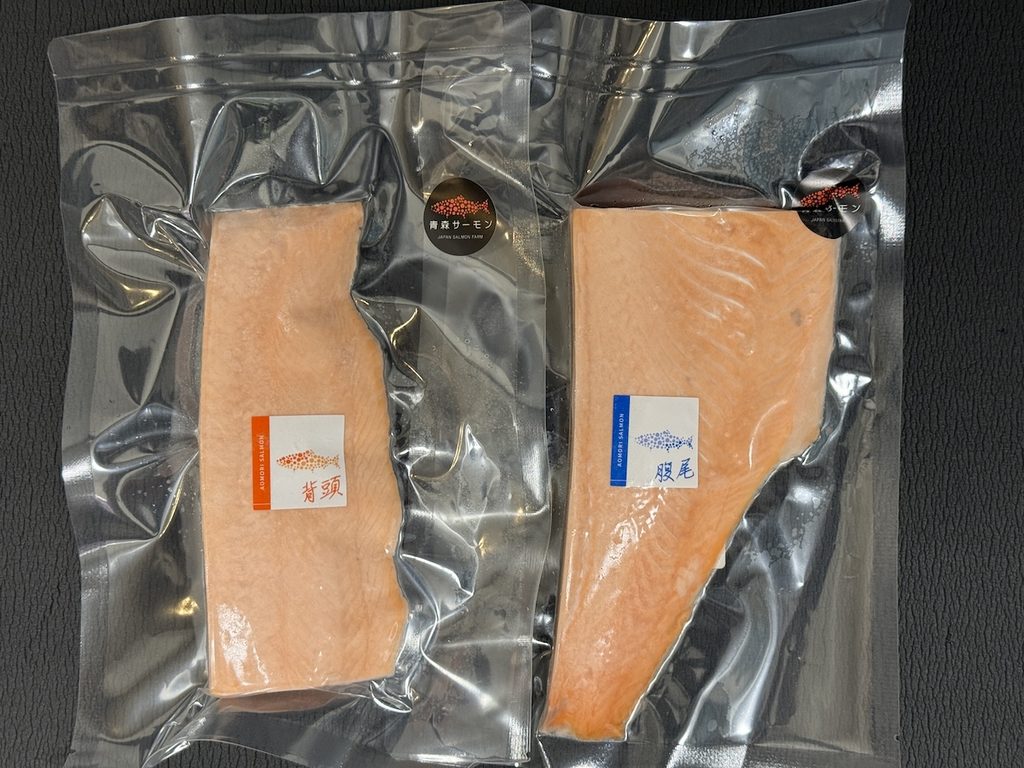
こちらが株主優待でもらえるサーモン(100株)です。「背頭」と「腹尾」の2柵です。右上の「青森サーモン」とシールが貼られていますね。
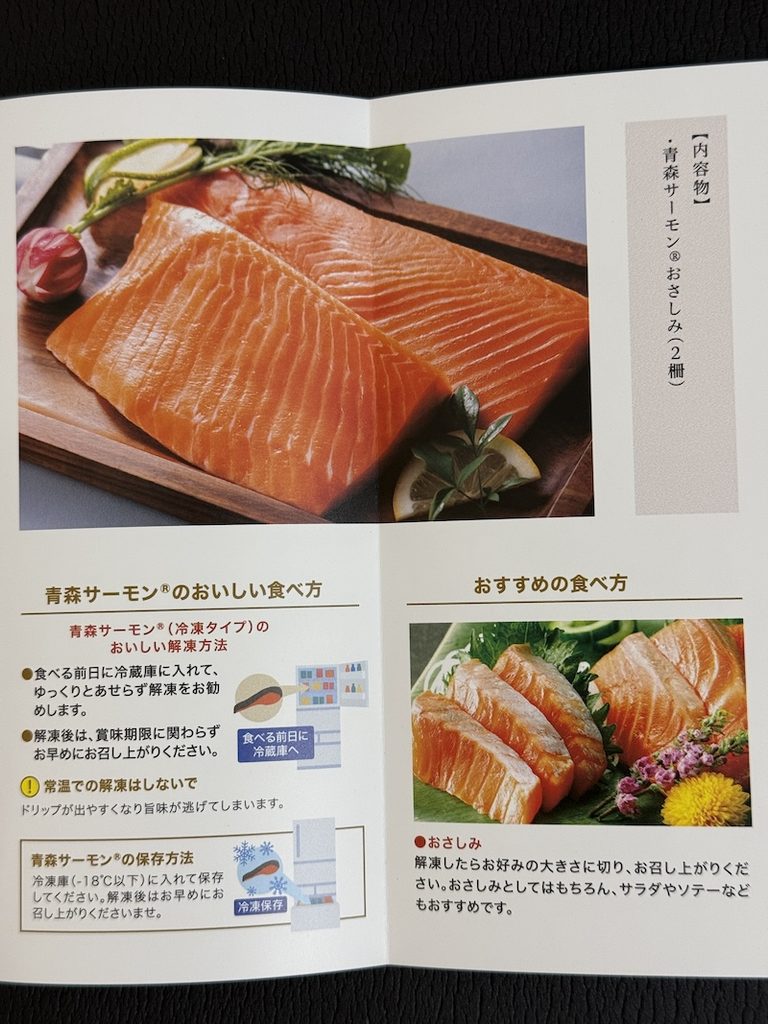
このサーモンはお刺身でいただけるということです🤤早速いただきましょう。
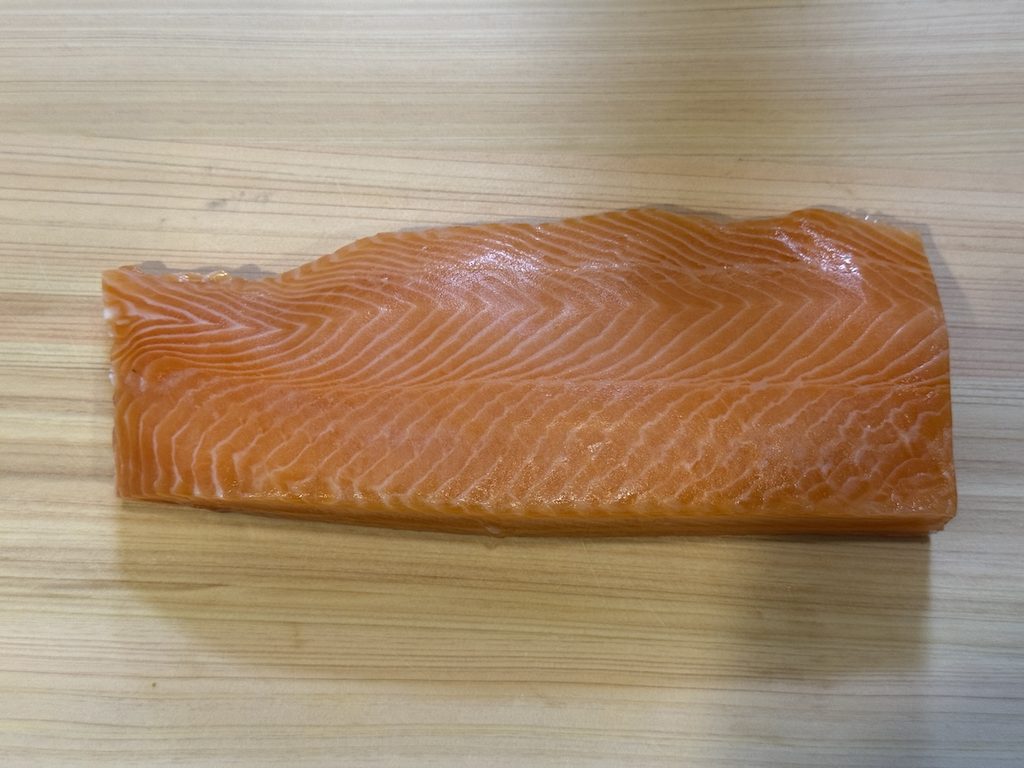
「背頭」を開封しました。これはなかなかいい色ですね🤤肉厚なのもいいです。
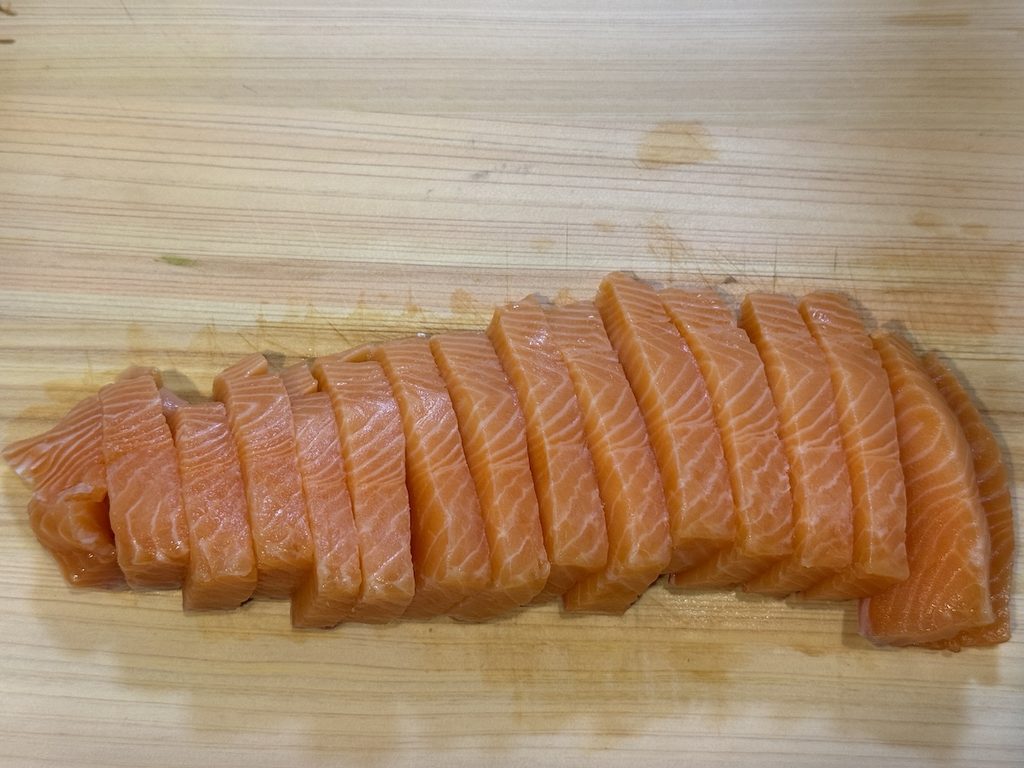
刺身にしました🐟なかなかの量ができました😳
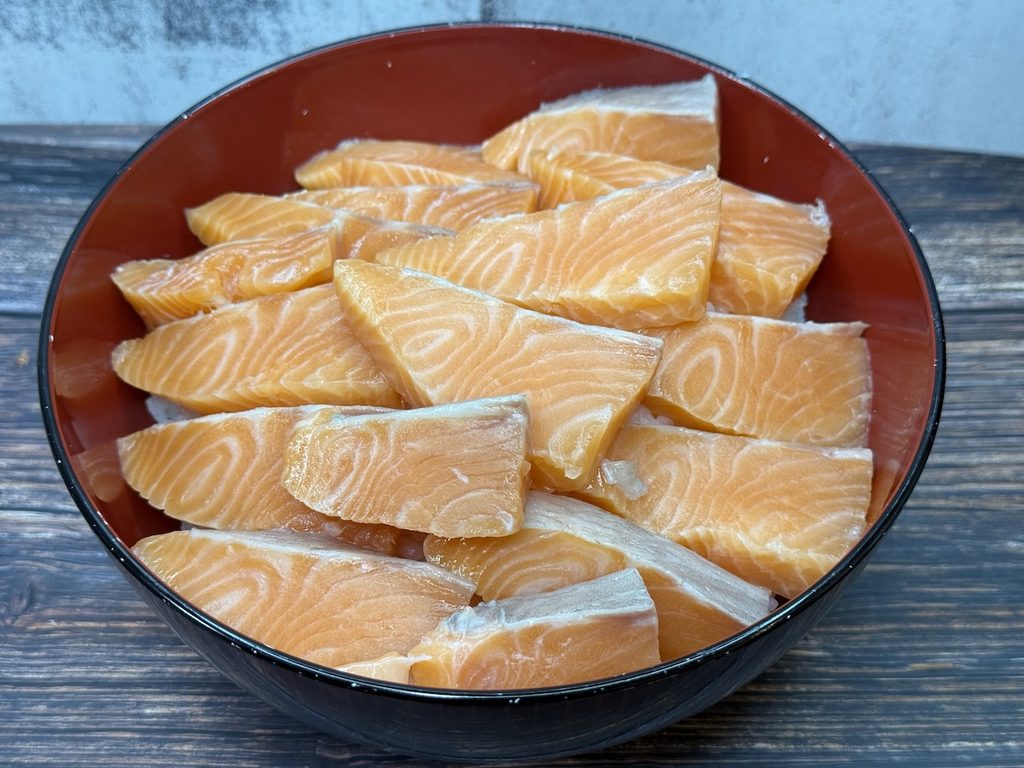
まずはサーモン丼です。米が見えません😂これだけの量の刺身だとお店で食べるとなるとかなりのお値段になりますね😆
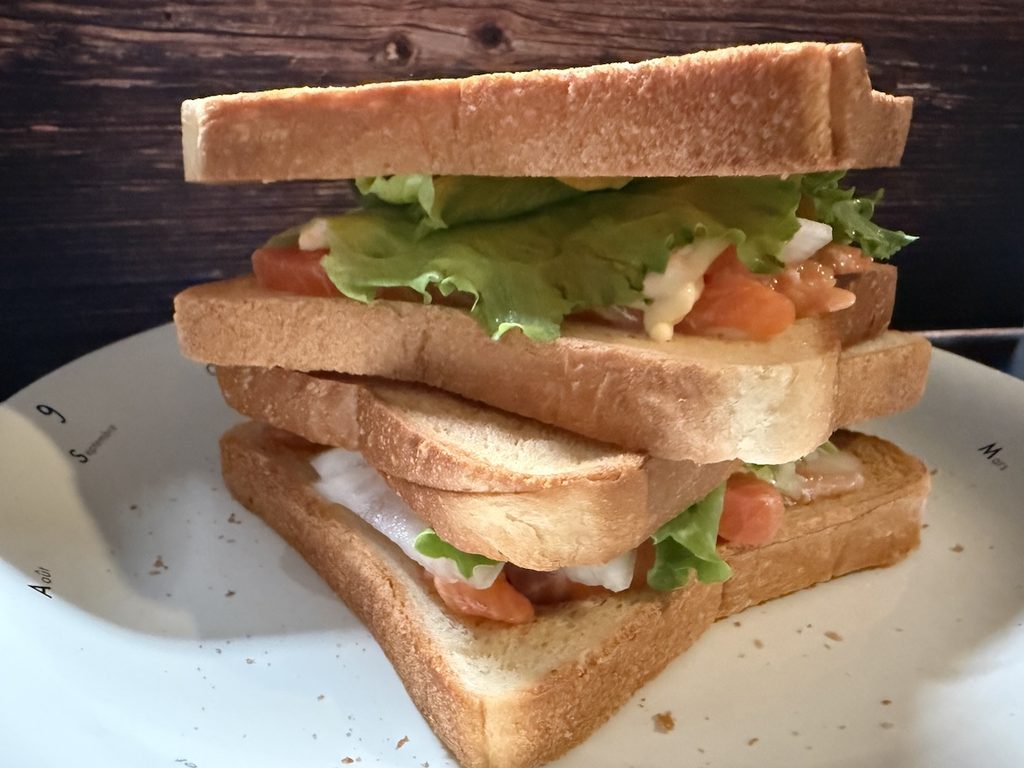
サンドウィッチも作ってみました🥪たっぷりのサーモンなので、食べても食べてもサーモンの味ばかりです😂
100株でもかなりの量があるので、いろいろな食べ方を楽しめるのはいいですね☺️
【MBA式 経営分析】
〜青森の魚卵加工から「3大陸垂直統合型サーモンプラットフォーム」へ。北欧ノウハウの逆輸入、二重の歩留まり革命、そして5重の参入障壁〜
オカムラ食品工業(2938 / 東証スタンダード)の本質は、地方の単なる水産加工会社ではなく、「ヨーロッパ(デンマーク)で獲り・育て、東南アジア(ベトナム)で精密加工し、日本およびアジアの巨大消費地へ流し込む『3大陸・垂直統合型サーモン&魚卵サプライチェーン・プラットフォーム』」です。
相場変動と中間マージンに翻弄され、営業利益率1〜3%台に沈む企業が多い水産業界において、同社は売上高約427億円・営業利益率約9%という異例の高収益を叩き出しています。その卓越した事業構造、他社の追随を許さない多層的な参入障壁(Moat)、財務ダイナミクス、中長期の成長シナリオを体系的に総括します。
1. 事業アーキテクチャ:3大陸を結ぶ「地理的アービトラージ ✕ 垂直統合」
オカムラ食品工業のサプライチェーンは、「養殖」「加工」「卸・販売」の機能を地球規模で最適配置した三位一体のグローバル垂直統合モデルで構築されています。
【オカムラ食品工業:3大陸グローバル・バリューチェーン】

  [① 川上:養殖・調達(デンマーク & 青森・北海道)]
   ・Musholm(デンマーク子会社):北欧の海面養殖オペレーション、ASC国際認証の成魚・魚卵生産
   ・日本サーモンファーム(青森・北海道):津軽海峡等の冷涼な海域を活用した国内最大級の海面養殖
   ↓
  [② 川中:高付加価値加工(青森 & ベトナム)]
   ・国内拠点(青森八戸等):筋子・いくら・数の子など、高度な調味技術と衛生管理を要する魚卵加工
   ・海外拠点(ベトナム):人件費優位性と手先の器用さを活かした「寿司ネタ(スライス)」の精密加工
   ↓
  [③ 川下:消費地への直結(日本 & 東南アジア)]
   ・日本市場:大手量販店(イオン等)、大手回転寿司チェーン、外食・中食向けへの直販
   ・成長アジア市場:シンガポール、台湾、ベトナム現地での日本食材卸 + 直営外食(Tokyo Deli)
- 「商社型トレーディング」からの脱却:外部から仕入れた冷凍魚を転売する従来型の水産商社と異なり、同社は「種苗 ➔ 養殖 ➔ 一次・二次加工 ➔ 最終流通」までを自社グループで完結させています。中間マージンをすべて自社内に取り込むと同時に、世界的な水産資源インフレを内部で吸収・ヘッジする構造を確立しました。
2. 競争優位の源泉:サーモン業界における「5重の参入障壁(Moat)」
他社が資本力を武器に参入しようとしても跳ね返される、同社の持続的超過利潤の源泉は以下の5点に集約されます。
【オカムラ食品工業を防御する「5大参入障壁」】

  ① 制度・地縁の壁(海面区画漁業権の先占)
     ・海面養殖に必須の「区画漁業権」を地元漁協との長期交渉・正組合員加入で確保。
     ・他社が参入しようにも、日本の沿岸で養殖できる海域ライセンスが残されていない。

  ② 地理・水温の壁(「水温20℃の制約」)
     ・サーモントラウトは水温20℃超でへい死。冷涼で潮流が速い国内適地(津軽海峡・北海道等)を寡占。

  ③ 時間・知見の壁(デンマーク買収によるタイムマシン経営)
     ・2005年に北欧Musholm社を買収。魚病対策、自動給餌、ASC認証ノウハウを20年分ショートカットして青森へ移植。

  ④ 損益分岐点(BEP)の壁(「身 ✕ 卵」のデュアル回収モデル)
     ・肉の重量だけを追う競合に対し、高単価な「魚卵(いくら・筋子)」を同時に採取。
     ・1匹あたりの換金価値(歩留まり)が極めて高いため、世界的なサーモン肉相場が急落しても黒字を維持できる。

  ⑤ オペレーションの壁(ベトナム精密スライス ✕ 国内直販網)
     ・職人技と衛生管理が求められる寿司ネタ加工を「ベトナムの労働コスト」で内製化。
     ・商社を中抜きし、大手回転寿司や量販店へ「一度も冷凍しないチルド生サーモン」を直接供給。
3. セグメント別収益構造とバリューチェーン
4つの事業セグメントが相互に原料と商流を融通し合い、強固なエコシステムを形成しています。
| セグメント | 主な機能・商材 | 利益ドライバーと特性 |
| 養殖事業 | デンマーク(Musholm)、青森・北海道(日本サーモンファーム) | グループの心臓部。天然資源が枯渇する中での供給保証。成魚・魚卵相場の上昇が直に利益を押し上げる。 |
| 国内加工事業 | いくら、筋子、数の子、調味加工品(青森八戸工場等) | 最大の利益エンジン。年末商戦、おにぎり具材、ふるさと納税返礼品など、高粗利・高付加価値を牽引。 |
| 海外加工事業 | サーモン、サバ等の寿司ネタ・切り身加工(ベトナム) | 労働集約的なスライス加工を低コスト・高品質で内製化。大手外食チェーンへ安定供給。 |
| 海外卸売事業 | 東南アジアでの日本食卸、直営外食「Tokyo Deli」 | 経済成長著しいASEANの「日本食消費」を直接吸い上げるフロンティア部門。 |
4. 財務構造 ✕ 資本効率性(P/L・B/S・キャッシュフロー分析)
財務諸表は、水産バイオ・アグリ企業としての急成長と、それに伴う特有の運転資本サイクルを映し出しています。
| 財務・経営指標 | 実績水準(2026年6月期水準) | MBA視点でのインサイト |
| 売上高 | 約427.2億円(前期比 +20.9%) | サーモン需要の拡大と国内加工品の拡販により2桁の高成長。 |
| 営業利益 | 約38.7億円(前期比 +28.2%) | いくら製品の値上げ浸透と垂直統合のスケールメリットで最高益更新。 |
| 営業利益率 | 約9.1% | 一般的な水産卸(1〜3%)を圧倒し、食品メーカー上位クラスの利益率。 |
| 経常利益 | 約40.5億円(前期比 +44.1%) | 為替差益の計上等により営業外収益も拡大。 |
| 自己資本比率 | 約35〜40%水準 | 海面いけす、加工設備、種苗投資を借入金(デット)と併用して回す水準。 |
| 営業CFの挙動 | 一時的なマイナス(棚卸資産急増) | 水産養殖ビジネス特有の宿命。出荷までに1.5〜2年かかる「生体資産」の滞留。 |
【水産養殖特有の「運転資本(CCC)と生体資産」の力学】
  ・稚魚から成魚(3〜4kg)に出荷するまで「約1.5〜2年」の育成サイクルが必要
  ・この間、毎日莫大な配合飼料代、電気代、人件費がキャッシュアウトし続ける
  ➔ 海の中で泳ぐ数十万匹のサーモンが「仕掛品(棚卸資産)」としてB/Sに長期拘束される
  ➔ 【経営課題】増産フェーズでは営業CFが大きくマイナスに振れるため、
                 銀行借入枠の維持と、病気・赤潮による一網打尽を防ぐリスク管理が生命線
5. 競合ポジショニング比較
| 比較軸 | オカムラ食品工業(2938) | 大手総合水産(ニッスイ・マルハニチロ) | 陸上養殖ベンチャー(RAS方式各社) |
| 事業アプローチ | 特定魚種(サーモン・魚卵)の垂直統合 | 多魚種トレーディング + 総合加工食品 | 工場内プラントでの完全人工循環飼育 |
| 営業利益率 | 約9.0%(極めて高い) | 約3.0〜4.5%(薄利多売の商社機能混在) | 商業化途上(多くが巨額赤字) |
| コスト構造 | 天然の海水・海面いけす利用(低コスト) | 海外からの仕入れ・空輸コスト依存 | 天文学的初期投資 + 莫大な電気代 |
| 魚卵の換金力 | 高単価な自社ブランドいくら・筋子へ直結 | 外部調達した魚卵を卸売り | 魚肉中心の販売(魚卵の活用は限定的) |
| 競争優位性 | 「生体適地+北欧知見+加工+直販」の統合 | 圧倒的資本力、量販店への太い口座 | 海洋汚染リスクゼロ、通年安定生産 |
大手水産が多品目トレーディングの低マージンに甘んじ、陸上養殖ベンチャーが電気代と減価償却費の重さに苦しむ中、オカムラは「自然の冷たい海を活用した海面養殖」と「魚卵・加工の垂直統合」により、最も筋肉質で損益分岐点の低いポジションを確立しています。
6. ダウンサイドリスクと中長期の経営課題
- 海水温上昇と海洋環境リスク(地球温暖化の直撃):水温20℃を超えるとサーモンは生存できません。日本近海の温暖化に伴い、青森沿岸での養殖可能期間が短小化するリスクがあります。適地を求めた北海道(岩内・知内等)への北上展開と、高水温耐性を持つ種苗選抜の成否が死活問題です。
- 飼料(エサ代)の国際相場 ✕ 為替リスク:魚粉(アンチョビ等)や大豆粕などの配合飼料は輸入に依存しており、穀物相場と円安の影響を強く受けます。飼料価格の上昇分を、最終製品(いくらや生サーモン)へ転嫁し続けられるブランド力が試されます。
- ベトナムの人件費上昇:寿司ネタ加工の心臓部であるベトナムの経済成長に伴い、労務コストが上昇傾向にあります。加工工程の自動化・省人化、あるいはさらなる低コスト地域への分散が中長期の課題となります。
7. 総合総括
オカムラ食品工業は、「相場に左右される地方の水産加工屋」という固定観念を完全に覆し、「北欧の養殖技術(デンマーク)」「東南アジアの精密加工力(ベトナム)」「日本の高度な魚卵調味技術(青森)」を1本のサプライチェーンとして結節させたグローバル・アグリバイオ企業です。
法的な海面区画漁業権の先占、水温20℃の地理的制約、北欧ノウハウの移植という「制度と時間の堀」を築き、さらに1匹の魚から「身(世界展開)」と「卵(国内最高値)」を二重に換金する「歩留まりの革命」によって、水産業界の常識を破る営業利益率9%を叩き出しています。
育成サイクルに伴う巨額の運転資金管理と、海水温上昇という気候変動リスクを適切にコントロールし続ける限り、世界的な魚介タンパク質需要の増大と国産生サーモンの希少化を背景に、極めて強固な参入障壁と価格決定力を維持し続ける稀有な優良企業です。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村