アスクル(2678)
権利獲得月 :5月20日、11月20日
最低保有株数:100株
最低購入金額:124,300円(2026年9月18日終値)
株主優待利用には「Yahoo!JAPAN ID」が必要です。
| 保有株数 | 優待内容 | 使用条件 |
| 100株 | 2,000円相当(500円X4枚)の「LOHACO」割引クーポン | インターネット上での利用のみ。1枚501円以上で利用可能 |
2026年5月
アスクルから株主優待が届きました✉️
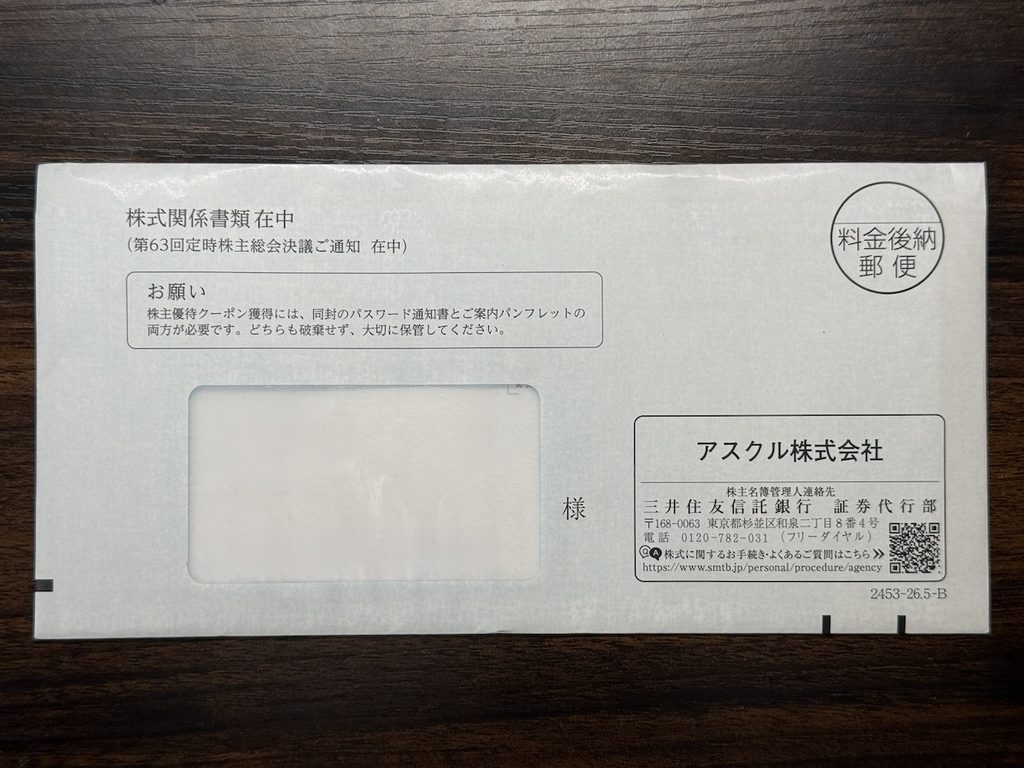
それでは開封します✂️
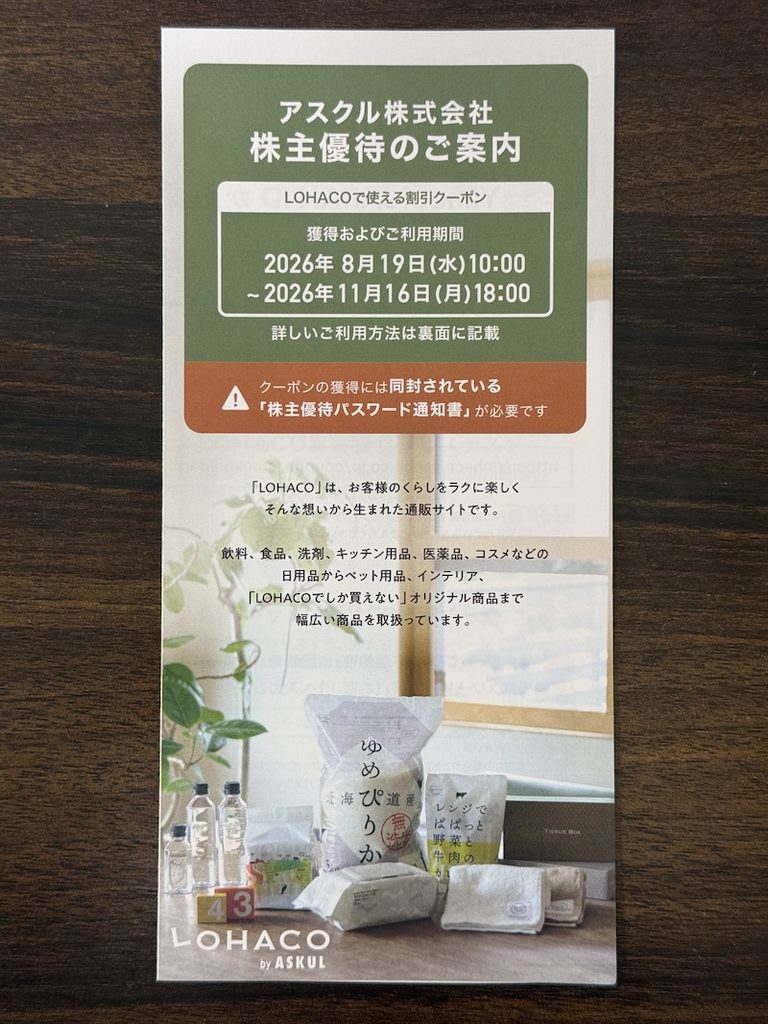
こちらがアスクルの株主優待です。それでは手続きを進めましょう。
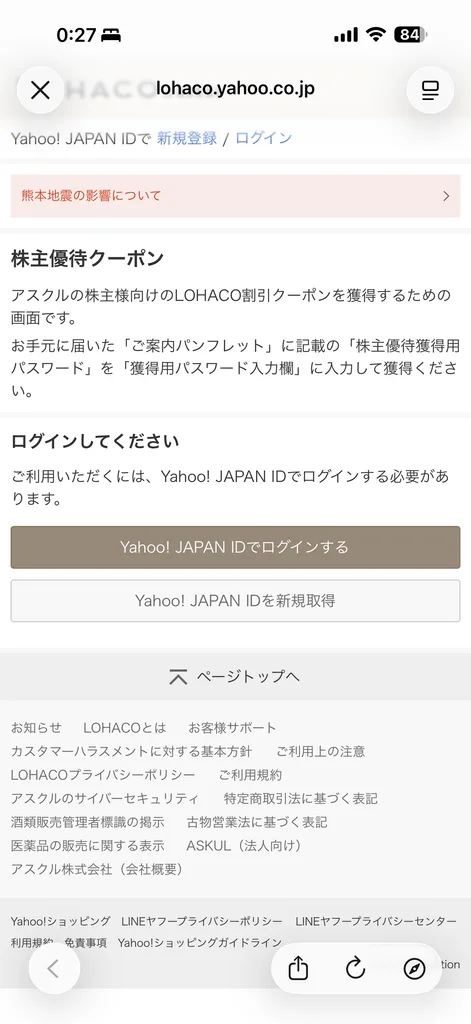
アスクルの株主優待を使うには「Yahoo!JAPAN ID」の登録が必要です。
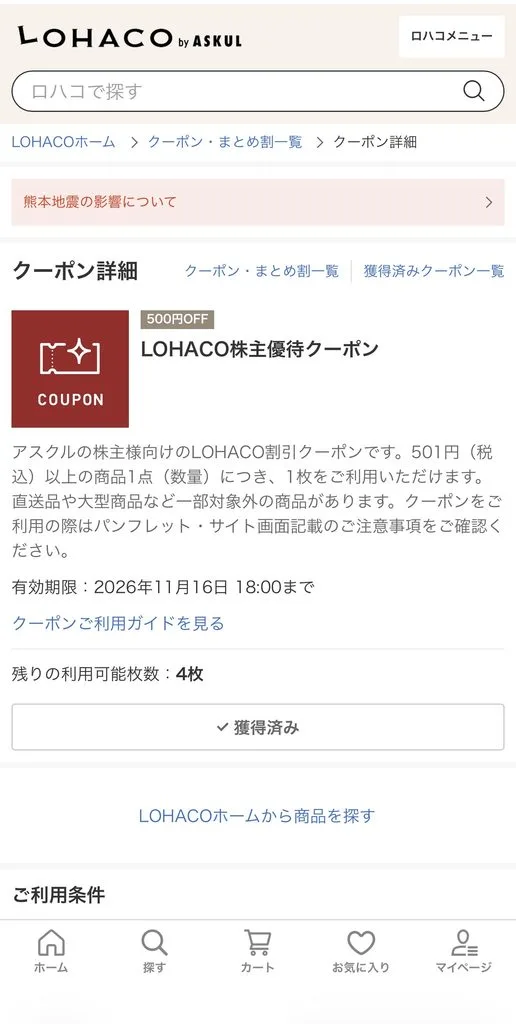
株主優待のクーポン500円券を4枚受け取りました。有効期限は半年なので注意してください。また1枚で1商品501円以上でしか使えないのも注意ですね。
〜数日後〜
アスクルの優待品は届くのが早いのがいいですね😆それでは開封しましょう✂️
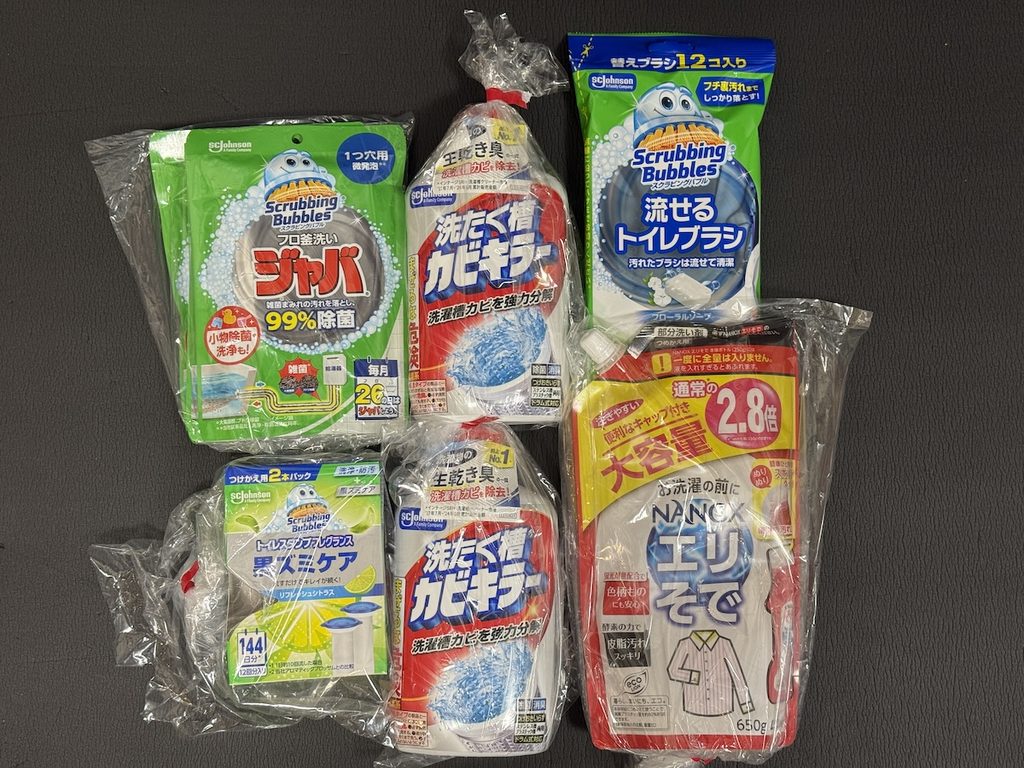
こちらが今回もらった商品となります。私は生活費の節約のために日用品をもらいますが、お菓子や食品などもあります。いろいろなものがあるので保有しておくと便利なんですよね😆
【MBA式 経営分析】
〜「文具の明日来る」から「社会インフラEC」へ。共生型エージェント、自動化物流(AVC)、小ロット破壊力、そして親子上場の針路〜
アスクル(2678)の経営戦略における本質は、単なる「通販カタログ企業」ではなく、「既存流通を味方につけたエージェント制度によって全国の中小企業口座を網羅し、それを自社開発の高度自動化ロジスティクスで回す『BtoB商流・物流統合プラットフォーム』」です。
競合他社が容易に真似できない「小ロットなのに安く届く」ユニットエコノミクスの秘密、医療・現場資材への業態シフト、そして親会社LINEヤフーとの複雑なガバナンス構造まで、同社の全容を体系的に総括します。
1. 競争優位の原点:エージェント制度による「共生型プラットフォーム」
アスクルの最大の参入障壁(Moat)は、創業期に築き上げた「既存流通を殺さずに味方につけたチャネル設計」にあります。
【エージェント制度のアーキテクチャ(持続的Moatの源泉)】

      [アスクル本部]
        │  ▲
  商品  │  │ 代金回収(与信・請求代行)
  配送  │  │
        ▼  │
      [顧客(全国数百万の中小事業所・オフィス)]
        ▲
        │ 営業・取次・口座開設(売上の数%の手数料を還元)
      [エージェント(街の文房具店・オフィス販社)]
- 敵を作らないプラットフォーム化:直販ECが街の文具店を廃業に追い込む「破壊(ディスラプション)」ではなく、文具店を自社の取次代理店(エージェント)に組み込むことで、全国の事業所台帳をノーリスクかつ超高速で吸い上げました。
- 強固な口座インフラ:一度開設された法人の購買口座・請求ルートはスイッチングコスト(乗り換え障壁)が極めて高く、この数百万口座という顧客接点が、現在の医療・介護・MRO(現場資材)展開の揺るぎない土台となっています。
2. 小ロット破壊力と物流アーキテクチャ(なぜ他社より小口が安いのか)
流通業界の鉄則である「小ロット=割高」を覆し、アスクルが「1個・小箱」から安価に提供できる背景には、3重のサプライチェーン・イノベーションが存在します。
【「小ロットでも安い」を成立させる3大構造】

  ① ピースピッキングの限界コスト極小化(AVCの高度自動化)
     ・シャトル自動倉庫やGTP(手元搬送ロボット)により、「1個単位で商品を取り出す」
       庫内人件費をロボティクスで圧縮。他社が課す「小口手数料」を自社倉庫内で吸収。

  ② ロット変換のメガ・アグリゲーション(規模の経済)
     ・保管スペースのない中小オフィスの小口需要を全国から集約。
     ・メーカーからは「パレット・コンテナ単位のメガロット」で仕入れて原価を叩き、
       顧客には「1個・小箱単位」で小分け出荷する変換ハブとして機能。

  ③ 中間マージンを削ぎ落としたPB(オリジナル商品)
     ・大手製紙・文具メーカーに直発注し、過剰包装を排除した北欧デザインPBを展開。
     ・オフィスのキャビネットに収まるコンパクトな小箱設計で、小ロットでもNB品以上の安さを実現。
顧客が小ロット品を1つだけ頼むと配送運賃で赤字(ラストワンマイルの罠)になるため、「最低送料無料ラインの厳格管理」と「合わせ買い(日用品・飲料水等との同梱)」のレコメンドによって、配送1回あたりのバスケットサイズ(客単価)をコントロールしています。
3. 事業ポートフォリオの変遷:BtoBの拡張とBtoC(LOHACO)の黒字化
売上高約4,800億円規模を支える2つのエンジンは、構造改革を経て明確な役割分担が確立されています。
| セグメント | 売上規模 / 利益率 | 主力商材・特性 | 戦略の現状と課題 |
| BtoB事業 (ASKUL / SOLOEL ARENA) | 約4,200億〜4,300億円 営業利益率 約4.0〜4.5% | オフィス用品、コピー用紙、 医療・介護用品、現場MRO資材 | 絶対的キャッシュカウ。 ペーパーレス化による事務用品減退を、 メディカル・現場資材の拡大で補填。 |
| BtoC事業 (LOHACO) | 約350億〜370億円 営業利益率 トントン〜微黒字 | デザインPB、まとめ買い日用品、 Yahoo!ショッピング連携 | 赤字垂れ流しからの脱却。 無理なトップライン拡大を捨て、送料無料枠 引き上げと販促費抑制で「筋肉質化」に成功。 |
4. 財務構造と資本効率性(P/L・B/S・CCC)
アスクルの財務諸表は、「薄利多売の卸・EC」でありながら、極めて強固な現金創出力を誇る構造を示しています。
- P/L特性(低マージン・高回転):営業利益率は約3.0%前後と一見して薄利ですが、年間数千億円の商流を高回転で回すビジネスモデルです。
- CCC(キャッシュ・コンバージョン・サイクル)の優位性:法人顧客からは早期決済・引き落としで代金を回収する一方、大手仕入先には適正な買掛サイトを確保しているため、運転資本がほぼゼロ(マイナス)で回るキャッシュマシンです。事業が拡大しても運転資金の枯渇が起きず、自動化倉庫への巨額設備投資を自前キャッシュで賄えます。
- ROE二桁の維持:薄利でありながら、総資産回転率の高さと財務レバレッジの適正管理によって、ROEは10〜14%水準を安定的に維持しています。
5. 競合ポジショニング比較
| 比較軸 | アスクル(2678) | MonotaRO / モノタロウ(3064) | Amazonビジネス |
| 主戦場 | 総務・間接部門、医療介護 | 工場・建設・自動車整備(MRO) | 全産業・全品目(総合EC) |
| 営業利益率 | 約3.0%前後 | 約13.0〜15.0%(超高収益) | 非開示(規模の経済勝負) |
| 小ロット価格 | 単品・小箱から安価 | まとめ買い優遇(小口は割高) | 出品者・時期により乱高下 |
| 商材特性 | 消耗品・日常頻度品 | 専門性の高い超ロングテール資材 | あらゆる商材(マーケットプレイス) |
| 参入障壁(Moat) | オフィスの請求書一元化 ✕ 自社配送網 | 商品データベース ✕ 検索アルゴリズム | グローバル物流網 ✕ AWSエコシステム |
モノタロウが「代替の利かない現場部材」を扱うことで14%超の高粗利を叩き出すのに対し、アスクルは「価格比較されやすいオフィス・日常消耗品」を主戦場とするためマージンは削られます。しかしその分、「購入頻度(リピート率)の圧倒的高さ」と「オフィスのインフラとしての囲い込み力」で対抗しています。
6. ガバナンスの構造的リスク:親子上場のジレンマ
アスクルの中長期的な最大のアキレス腱は、ビジネスモデルではなく資本構成(ガバナンス)にあります。
【現在の資本構造と潜在的コンフリクト】

  [LINEヤフー(持株比率 約46.9%)]  +  [プラス(創業母体:持株比率 約11.5%)]
                    │                                     │
                    └─────────────────┬───────────────────┘
                                      │ 過半数を支配
                                      ▼
                             【アスクル(東証プライム)】
- 2019年クーデターの傷跡:LOHACO事業の主導権を巡り、親会社ヤフーが創業社長と社外取締役を株主総会で否決・退陣させた歴史は、上場子会社としての「少数株主利益の保護」と「親会社からの独立性」の難しさを浮き彫りにしました。
- プライム上場維持と再編リスク:東証による「親子上場」への視線が厳しさを増す中、親会社LINEヤフーによる完全子会社化(TOB・非公開化)に進むのか、あるいは資本関係の見直し(自社株買いや第3者への売却による独立)へ向かうのかという資本政策の帰趨が、常に市場の注目とバリュエーションのディスカウント要因として燻り続けています。
7. 総合総括
アスクルは、街の文具店を巻き込んだ「エージェントモデル」という日本型イノベーションでオフィスのインフラを奪取し、巨大自動化物流(AVC)への先行投資によって「小ロットを安く・即日届ける」という物理的オペレーションの極致を築き上げました。
単なる文具屋の枠を脱し、医療・介護や工場向けMROへの多角化、そしてLOHACOの筋肉質化を成し遂げた現在、同社は日本の中小企業のバックオフィスを支える不可欠な社会インフラとして君臨しています。
物流費・人件費の高騰という「2024年問題以降のラストワンマイルの試練」を荷物まとめ(同梱)や適正運賃転嫁で乗り越えつつ、親会社LINEヤフーとの関係性をどう着地させて独立企業としての資本効率を高められるか。この2つの課題をクリアし続ける限り、同社が築いた「数百万拠点の顧客口座」と「高度自動化物流」という堀(Moat)は、外資巨大プラットフォームに対抗し得る強力な参入障壁として機能し続けます。


株主優待でトイレットペーパーをもらえる銘柄
株主優待で日用品を節約できるおすすめ優待銘柄
2025年11月
ランサムウェア被害で色んな意味で心配されていたアスクルから株主優待が届きました✉️

株主優待在中と書かれているので間違いないですね☺️それでは開封しましょう✂️

こちらが株主優待の案内となります。前回もそうですが、申込日より少し早く届くんですよね。気が効く会社です。

株主優待の利用にはYahoo!JAPAN IDが必要なので、まだお持ちでない方は先にそちらの登録をお願いします。
アスクル(2678)の株主優待は、割引クーポンを受け取れば24時間いつでも [LOHACO(ロハコ)]でお得に買い物ができるネット完結の優待です。
それでは、このクーポンをどうやって受け取るのか、具体的な手順から順番に解説していきます。

それではQRコードを読み込んで手続きを進めていきます。

アスクルの株主優待券を500円券で4枚受け取りました。こちらは1商品で1枚使えますが、1商品は501円以上となります。なお自動的にクーポンは割り振られますので、操作は簡単です。

商品を選択していきます。

4点できちんと使われていますね。手出す分にはPayPayポイントがつきます。もちろん差額分のポイント払いもOKです。

クーポン全て使われているか確認できます。2円合わないのはPayPayポイントを2ポイント利用したためです。これで決済です。
〜数日後〜

アスクルから商品が届きました。早く届くのはありがたいですね☺️

こちらが今回の購入品です。どれもよく使うものなので安く買えて助かります。特にインフレの激しい今だからこそありがたさを痛感します😢
アスクルの株価は現在底値圏を推移しています。今回ランサムウェアの被害を受けても株主優待を辞めなかった姿勢は大いに評価できると思います。もし生活費削減で優待狙いでアスクルを検討している人がいるのであれば、このタイミングで購入を検討するのはアリだと思います。
アスクルの優待クーポンがない時でも、普段のちょっとした日用品のまとめ買いにはこちらの[LOHACO(ロハコ)公式通販]が便利で重宝します。スマホからポチるだけで重いストック類をいつでも自宅まで運んでもらえるので、忙しい日常の時短ツールとしてぜひチェックしてみてください。
さらに、日々の買い物やポイ活の効率をもう一段階引き上げたい方は、以下の2つの優待記事も合わせて参考にしてみてください。日常の手出しを劇的に減らす我が家の「最強のインフラ」です。
2025年5月

アスクルから株主優待が届きました。封筒に記載されているので間違いないですね。それでは開封しましょう。

こちらがアスクルの株主優待となります。Yahoo!のポータルサイトにあるヤフーショッピングのうち「LOHACO」で使うことができます。早速使おうと思いましたが、利用期間よりも早く届いたので、しばらくは焦らしプレイを受けることになります。
注意事項としては「株主優待パスワード通知書」にあるデータが必要になるので、送られてきた書類は一旦大切に保管しておきましょう。

それでは手続きを進めます。「LOHACO」初めてな方は「Yahoo!Japan ID」の登録など手続きが最初に必要となりますので、注意が必要です。

ログイン画面です。私はLOHACOは初めてなので、「Yahoo!Japan ID」でのログインから始めます。

手続きが完了すると株主優待クーポンを受け取りました。

こちらが利用条件です。株主優待でもらえるクーポンは500円X4枚の2,000円分となりますが、1商品で1枚しか使えません。また商品は501円以上となります。あと私はヤフーショッピングとLOHACOを間違えたりして混乱したので、そこも注意が必要ですね。

それでは買い物を始めます。LOHACOは色々な商品があるんですね。

商品を選択してカートに入れると、自動的にクーポンの適用判断をしてくれます。

商品は最大4点まで株主優待が適用となるので、必要なものを4点カートに入れました。

カートの請求明細です。4品とも株主優待適用で2,000円分全て使い切れますね。

発注しました。PayPayポイントは株主優待分はつかないようです。

発注したら数日後には商品が届きました。これも地味にありがたいですね。

こちらが今回購入した商品です。日用品など普段使いするものが安く買えるのはありがたいですね。更にここの優待は年2回ももらえるのは最高です。これはガチホするしかないですね。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/