AIフュージョンキャピタルグループ(254A)
権利獲得月 :3月末、9月末
最低保有株数:100株(1年以上)
最低購入金額:121,400円(2026年9月18日終値)
| 保有株数 | 優待内容(鰻の成瀬) |
| 100株以上 | うな重(竹)引換券 2枚 |
2026年7月*株主優待導入記念
今年より株主優待を導入したAIフュージョンキャピタルグループから株主優待が送られてきました✉️
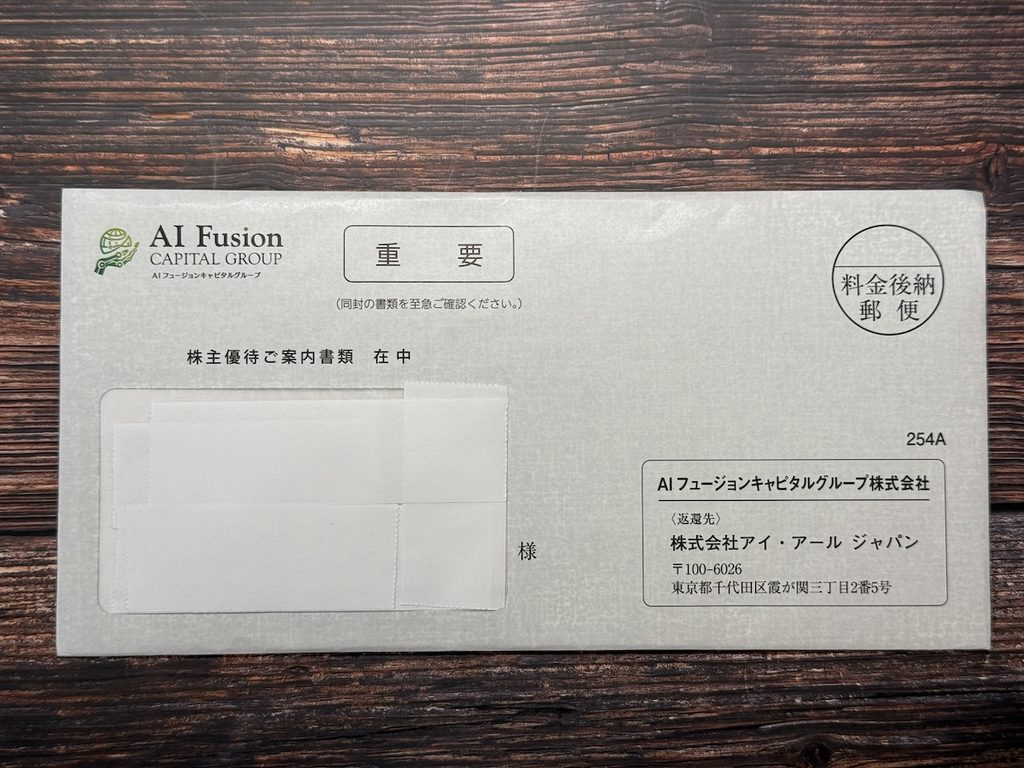
それでは開封します✂️
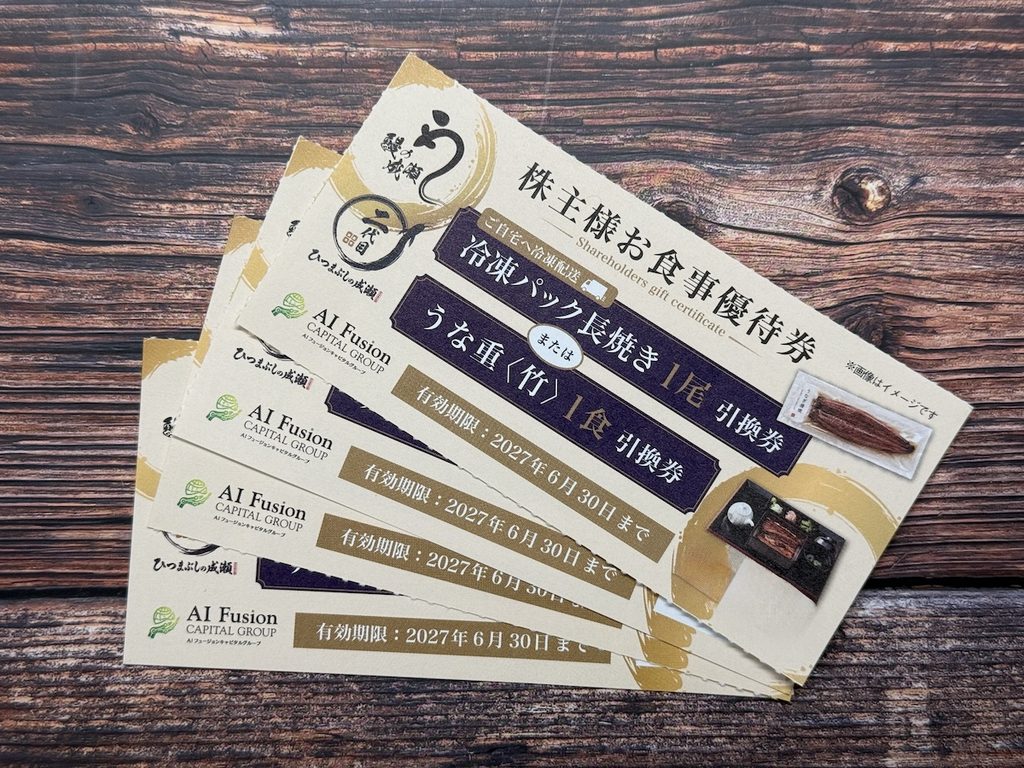
今回は株主優待導入記念ということで4枚入っていました。鰻の成瀬の「うな重(竹)」もしくは「冷凍パック長焼き1尾」と引き換えてもらえます。有効期限も1年間あるのでもいいですね。
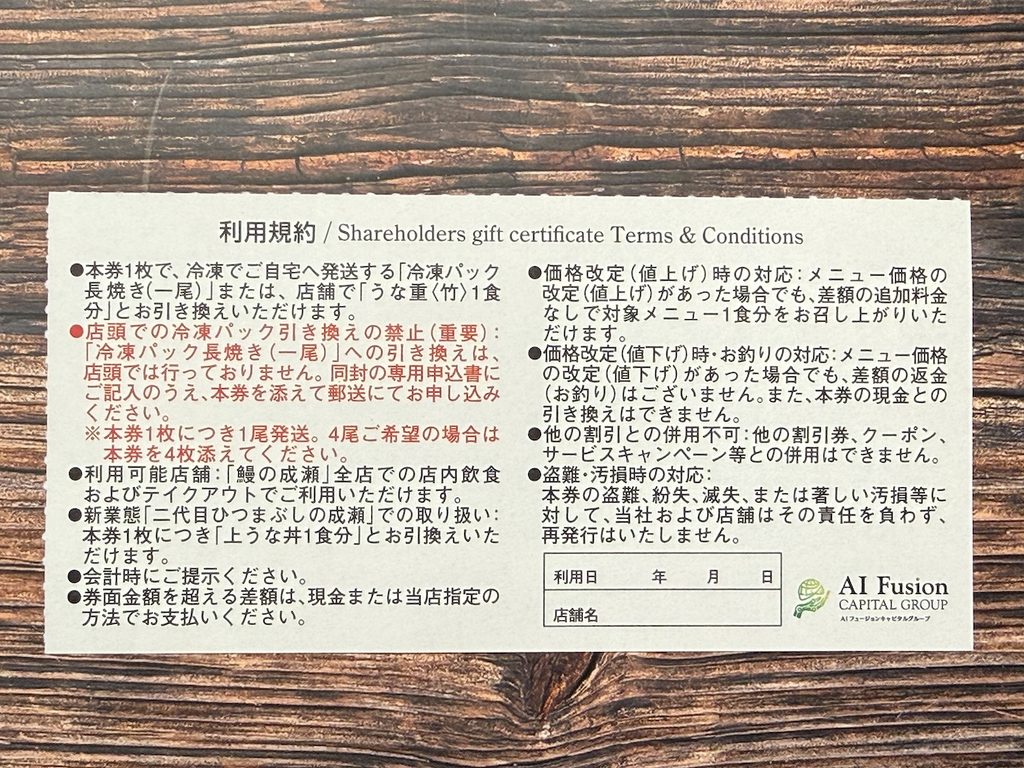
使い方の詳細は優待券の裏側に記載されているのはいいですね☺️
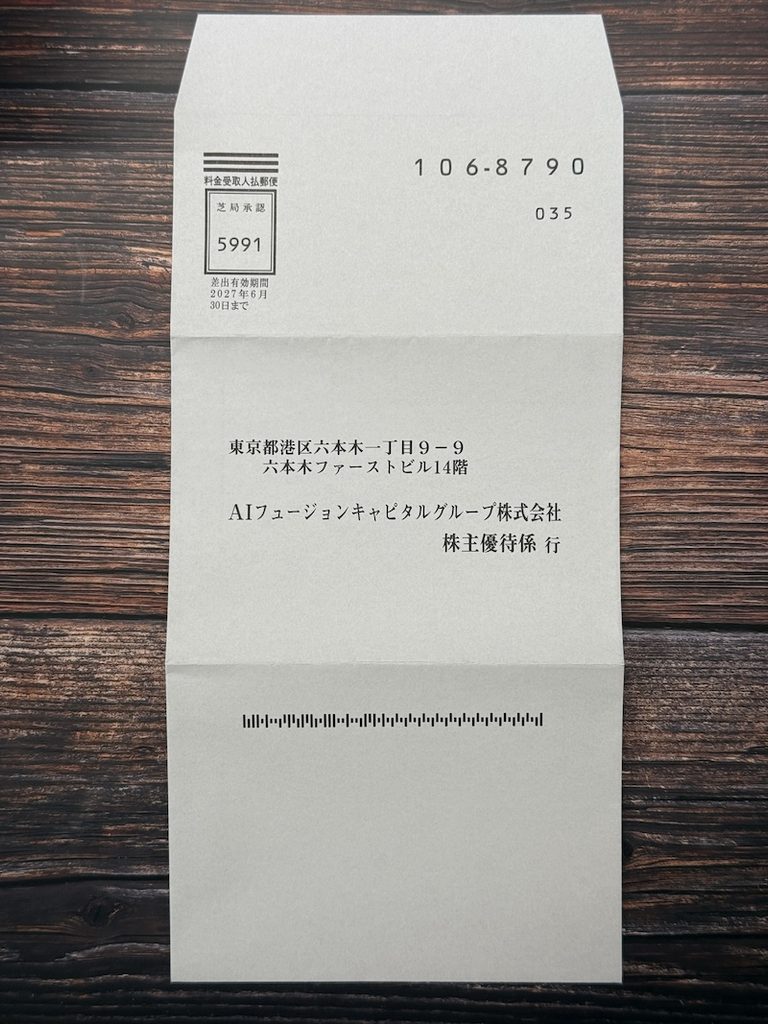
冷凍パック長焼きは1枚から交換できます。希望する場合は同封の封筒に優待券と書面を記載して同封・返信するだけでOKです。
【MBA式 経営分析】
〜老舗VCから「事業投資コングロマリット」への野心的転換。実業買収、AIバリューアップ、そして“鰻の成瀬”優待が結ぶ資本政策〜
AIフュージョンキャピタルグループ(旧フューチャーベンチャーキャピタル:FVC)の戦略は、単なる社名変更やファンドの看板の架け替えではありません。地方創生を担う「受託型ベンチャーキャピタル」という従来の殻を完全に脱ぎ捨て、「上場市場(資本市場)の資金を使って未上場・上場企業を買収し、AI・DXでバリューアップして果実を得る『上場プライベート・エクイティ(PE)/コングロマリット』」へと自らを造り変える、極めてドラスティックなビジネスモデルの転換です。
中小型企業への矢継ぎ早なM&A、IFRS導入による財務構造の変化、そして「鰻の成瀬」をテコにした個人投資家巻き込み型のIR戦略まで、その全貌を体系的に総括します。
1. 経営アーキテクチャの劇的転換(受託型VC ➔ 事業投資プラットフォーム)
同社の収益エンジンは、旧体制から完全に別物へと再構築されています。
| 比較軸 | 旧FVC(フューチャーベンチャーキャピタル)時代 | 現在のAIフュージョンキャピタルグループ |
| 事業の主軸 | 「地方創生ファンド」のGP(運用受託) | 「自己投資・PIPEs・企業買収(M&A)」 |
| 収益モデル | ファンド管理報酬 + 成功報酬(ローリスク・低収益) | キャピタルゲイン + 実業の連結営業利益 |
| 対象企業 | 地方の中小・ベンチャー企業(シード〜アーリー) | 割安な中小型上場企業、急成長FCチェーン |
| 関与度 | ハンズオフ〜緩やかな支援 | 連結子会社化・役員派遣による強力なバリューアップ |
ファンド運用手数料という「小遣い稼ぎ」に依存するのをやめ、自社のバランスシートを張って実体経済(実業)をグループ内に取り込み、直接リターンを狙うアグレッシブな投資会社へと変貌しました。
2. ポートフォリオ再編と「AI・DXバリューアップ」のシナジー
新体制下で次々と買収・出資した企業群は、単なる寄せ集めではなく、「テクノロジー実装部隊」と「キャッシュを稼ぐ実業・実験場」というパズルで構成されています。
【コングロマリットを構成する主要アセットと役割】

  ① ショーケース(DX・SaaS) ➔ 【グループのテクノロジー・エンジン】
     ・自社で開発体制を持ち、グループ内の他事業(飲食・婚活等)へAIやDXツールを実装する実行部隊。

  ② タメニー(婚活・マッチング) ➔ 【データ基盤 ✕ 旧FVCの地方網】
     ・膨大な顧客マッチングデータへのAI適用と、旧FVCが持つ「地方自治体ネットワーク」を活かした地方婚活支援。

  ③ 鰻の成瀬(FBI社:外食FC) ➔ 【アセットライトなキャッシュカウ(現金創出源)】
     ・急速出店するFCチェーン本部。店舗運営のDX化(原価管理・省人化)を通じて利益率を極大化し、
       グループの安定的なキャッシュフローと配当原資を稼ぎ出す。
3. 資本政策とIRハック:「鰻の成瀬」優待への転換が意味するもの
2026年夏に電撃発表された「ビットコインから『鰻の成瀬』への株主優待変更」は、同社の資本政策(IR戦略)のハイライトであり、極めて高い経営合理性を帯びています。
- 買収アセットの「可視化と体験」:「事業投資会社になりました」という抽象的なメッセージを、株主に「うな重<竹>」という実物で実食させることで、買収した実業(FBI社)の成長性とグループの方向性を最も直感的に納得させるプレゼンテーションとして機能しました。
- 個人株主の爆発的獲得とロックイン(防衛):受け取りハードルが高かった暗号資産を損切りし、日本の個人投資家が最も好む「高利回りの外食優待(100株で年間約1万円相当)」へ切り替えることで、市場の話題(バズ)を独占。さらに「1年以上の継続保有」を条件に組み込むことで、優待タダ取り(クロス取引)を排除し、株価の岩盤となる長期固定ファン株主を囲い込むことに成功しました。
- 店舗への送客・追加注文効果:優待券を持った株主が来店することで、同伴者の売上やトッピング等の「追加キャッシュ」をFC加盟店に落とすエコシステムを構築しています。
4. 財務構造とIFRS(国際会計基準)の力学
事業投資会社として、同社は会計基準にIFRSを採用しており、これがP/L(損益計算書)に強いレバレッジをかけています。
- のれんの非償却(光):買収に伴う「のれん」が定期償却されないため、「鰻の成瀬」や「ショーケース」が稼ぎ出す実質の営業利益が、そのままグループの連結利益として見栄え良く計上されます。
- 一括減損テスト(影):買収先の計画が未達となった場合、突発的に巨額の減損損失を計上しなければならないテールリスク(爆弾)をB/Sに抱えています。
- 業績のボラティリティ:投資先(未上場・上場株式)の時価評価の変動が四半期ごとの損益を大きく揺さぶるため、実業(飲食・SaaS等)が安定するまでは、ジェットコースターのような財務推移を見せる宿命にあります。
5. 競合・Moatと中長期のダウンサイドリスク
| 経営課題・リスク要因 | MBA視点でのインサイト |
| 「コングロマリット・ディスカウント」の罠 | 異業種(IT・飲食・婚活)を買い集めただけでは、市場から「焦点が定まらない会社」として企業価値を割り引かれます。各社を繋ぐ「AIシナジー」が本物であることを数字(利益率の向上)で証明し続ける必要があります。 |
| 買収先(特に外食FC)の固有リスク | 急拡大した「鰻の成瀬」の店舗飽和、FC加盟店とのガバナンス、うなぎの仕入れ原価高騰など、実業特有の泥臭いオペレーション課題を投資会社としてどうコントロールするかが問われます。 |
| ガバナンスと市場の信認 | 過去に株主提案や経営権を巡る対立があった旧FVCの歴史を払拭し、少数株主との対話(透明性の高いIRと還元)を通じて、資本市場からの継続的なレピュテーション(信頼)を勝ち取る必要があります。 |
6. 総合総括
AIフュージョンキャピタルグループへの進化は、「ローリスク・ローリターンな地方ファンドの黒子」であった企業が、自らのバランスシートを巨大な武器として振り回す「アグレッシブな上場プライベート・エクイティ」へと生まれ変わった、日本市場でも稀有なトランジション(移行)事例です。
「ショーケース(IT)」が武器を作り、「タメニー(婚活)」や「鰻の成瀬(飲食)」という実業でキャッシュを稼ぎながらAI実験を行う。そして、その果実を「うな重の優待」として個人投資家に還元し、強固な株主基盤(資本の防壁)を築き上げる。
課題は、看板に掲げる「AIフュージョン(融合)」が絵に描いた餅に終わらず、買収した各社の現場オペレーションを真にバリューアップできるかどうかに尽きます。この連立方程式を解き明かしたとき、同社は中小型株市場において、極めて特異で高収益な「次世代型・事業投資プラットフォーム」としての地位を確立することになります。

二代目ひつまぶしの成瀬

<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/