アジュバンホールディングス(4929)
権利獲得月 :3月20日
最低保有株数:100株
最低購入金額:74,000円(2026年8月3日終値)
| 保有株数 | シャンプー、トリートメント |
| 100株 | 5,000円相当 |
| 1,000株 | 10,000円相当 |
2026年3月(100株)
アジュバンホールディングスから株主優待が送られてきました🎁
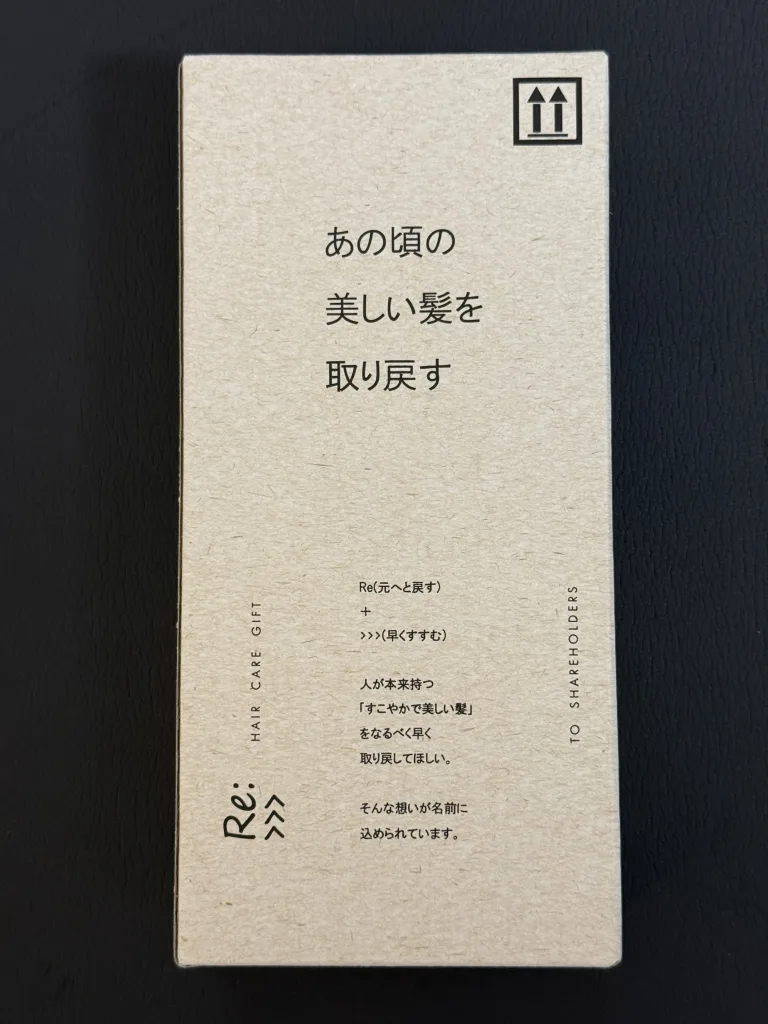
おじさんもあの頃の髪を取り戻したいですね😅
それでは開封します✂️
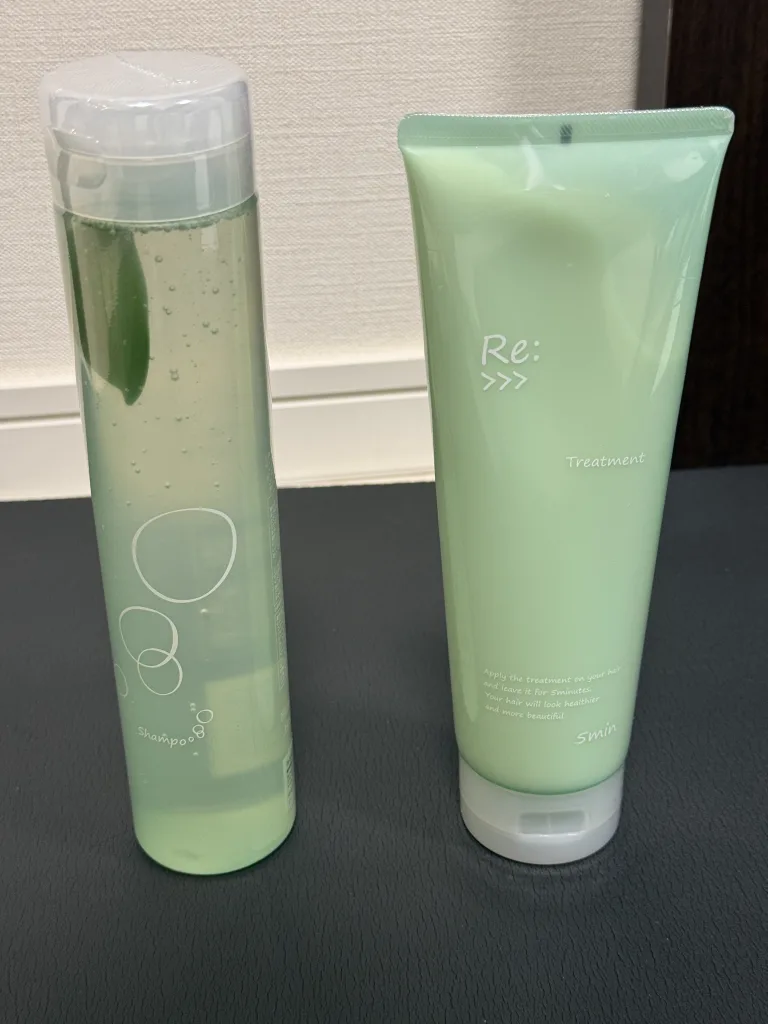
こちらがシャンプーとコンディショナーです。シャンプーには相変わらず葉っぱが入っています。長年使ってますが、個人的にはお気に入りです。株価は期待できませんが優待狙いで継続保有していきます。
【経営分析ダイジェスト】
〜鉄壁財務(自己資本比率80%超)✕ 手厚い優待 ✕「ミトコンドリアDNA修復原料」発見による強力な科学的カタリスト獲得〜
1. 2025年7月ブレイクスルー:何がゲームチェンジャーとなったのか?
- ① 子会社×北海道大学による「ミトコンドリアDNA損傷修復原料」の発見(2025年7月) シワ・シミ・脱色・脱毛など加齢変化(老化)の根本原因とされるミトコンドリアDNAの損傷修復を促す新原料を発見・発表。従来の「表面的な保湿・保護」に留まる化粧品から、「細胞・遺伝子レベルでのエイジングケア」へアプローチを根本から進化させました。
- ② グローバルな「ミトコンドリア研究ブーム」との構造的シナジー 2025年7月は、世界的にミトコンドリアDNAの修復・漏出防止・炎症抑制技術が脚光を浴びた潮流の節目でした。この科学的潮流(Tailwind)と合致したことで、同社が持つR&D力と「ドクターズ/バイオコスメ」としてのブランド価値が株式市場で大きく再評価(リレーティング)される引き金となりました。
2. ビジネスモデル構造 ✕ 強化されたMoat(競合優位性)
【アジュバンの新・収益エコシステム】
  ① 先端皮膚科学・ミトコンドリア研究(自社研・北海道大学・理研等) ➔ 「ミトコンドリアDNA修復原料」等、独自エビデンスの創出
   ↓
  ② カウンセリングサロン専売ネットワーク ➔ 理美容師・エステティシャン経由の高単価・高粗利での独占販売
   ↓
  ③ 自己資本比率80%超の鉄壁B/S ➔ 豊富な手元資金を「新原料配合の高付加価値製品(KASUI等)」へ集中投資
- ① サロン専売×科学的エビデンスによる強力な価格決定力(Moat) 一般的なドラッグストアの価格破壊から隔離された「対面カウンセリング専売網」に、今回発見された「ミトコンドリアDNA修復原料」という強固なエビデンスを充填。他社が容易に模倣できない高粗利・高リピート率の事業構造をさらに強化しています。
- ② スカルプ・プレミアムエイジング領域(KASUI等)へのダイレクトな横展開 育毛・頭皮ケアや皮膚のエイジングケアなど、現在最も需要が伸びている高価格帯領域へ新原料を即座に製品化・横展開できる体制が整っています。
- ③ 倒産リスク皆無の「自己資本比率80%超」セーフティネット 無借金に近い圧倒的な財務基盤があるからこそ、マクロ景気の変動に惑わされず、中長期的な研究開発と新原料の製品化・ブランド育成に資本を投下できます。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 自己資本比率 | 約80.4% | 上場企業トップクラスの安全性。新原料の製品化・マーケティングに積極投資可能な余力 |
| ROE(自己資本利益率) | 約2〜3% ➔ 目標8% | 新原料配合による高付加価値化・単価上昇が、経営目標「ROE 8%」達成への強力なエンジンに |
| PBR(株価純資産倍率) | 約1.3〜1.4倍前後 | 豊富な純資産とR&Dパイプラインの潜伏価値に対し、依然として見直し余地(アップサイド)あり |
| 総合還元(優待+配当) | 総合利回り約8%前後 | 100株保有で自社サロン商品(5,000円相当)。株価の下値を強力に支えるインカム・ベース |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 新原料配合商品の製品化・市販化のタイムラグ:研究成果の発表から実際の主力製品(新コスメ・スカルプケア)への落とし込み・業績寄与までの時間軸。
- 国内サロン市場の成熟と競合:国内理美容室店舗数の頭打ちや、D2C高級コスメブランドとの顧客獲得競争。
- 資本効率向上(ROE 8%目標)の達成スピード:過剰なキャッシュを抱え込みすぎず、いかに迅速に製品化投資や株主還元(自社株買い・増配)へ配分できるか。
💡 最終投資判断(改訂完全版)
【結論】「圧倒的な鉄壁財務&高優待」の下値耐性に、「ミトコンドリアDNA修復」という強力な成長ストーリーが加わったハイブリッド・バリュー株
- 単なる「ディフェンシブ優待株」からの脱皮:2025年7月の「ミトコンドリアDNA損傷修復原料」の発見により、同社は単なる地味な小規模化粧品メーカーから、**「先端バイオ・ミトコンドリア科学を武器にする高付加価値ブランド」**へと質的な変貌を果たしました。
- 高い総合利回り(約8%)が提供する圧倒的な下値耐性:5,000円相当の高品質サロンシャンプー・コスメ等の優待と配当により、株価下落リスクが極めて低く、長期保有(ガチホ)のストレスがありません。
- 「インカムを受け取りつつ、ミトコンドリア製品化によるROE上昇とキャピタルゲインを気長に狙う」:財務の安全性、高還元、そして明確な科学的カタリストが三位一体となった、長期ポートフォリオのディフェンシブ・成長加速枠として非常に魅力的な一株です。
株主優待でシャンプー&トリートメントがもらえる銘柄
2025年3月(100株)
シャンプーの優待で有名なアジュバンホールディングスから株主優待が送られて来ました。
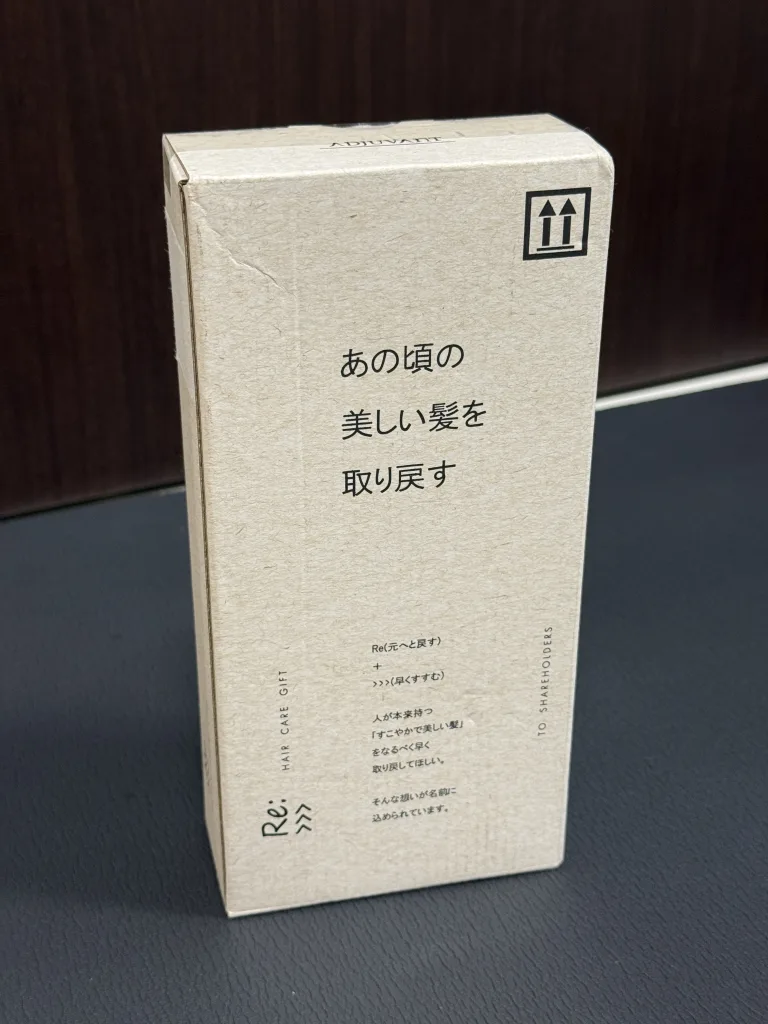
それでは開封します。
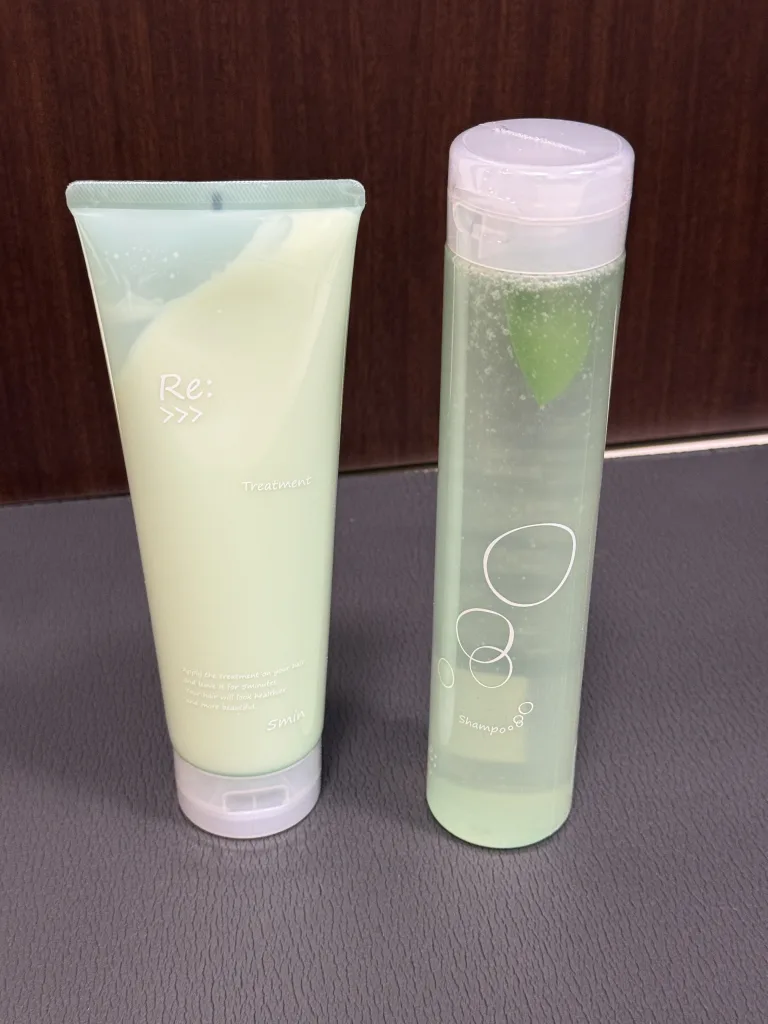
こちらがシャンプーとトリートメントです。価格としては5,000円相当品となります。非売品ですが美容室とかで購入できるようです。
株価は瞬間上がった時もありましたが、基本的には業績に合わせて下落基調です。なので個人的には優待狙いではあまりおすすめではないですね。
2024年3月(100株)
女性向けのコスメなどを作っているアジュバンホールディングスから株主優待が送られてきました📦

箱には会社の理念が書かれているので一発で分かりますね☺️それでは開封しましょう✂︎

こちらが優待品となります。シャンプーとコンディショナーがセットなのはありがたいですね☺️ちなみに私は中年のおっさんですが、髪には優しい商品ですね☺️香りも良いです。
アジュバンホールディングスの優待は良い商品なのですが、問題は業績と株価ですね😥特に株価は下落傾向なので、優待狙いでの保有はあまりお勧めできませんね😢
2023年3月(100株)
アジュバンホールディングスから株主優待が送られてきました📦

デザインの良い箱に入ってきました🤭会社の紗くんみたいなものが書かれていますね😳
あの頃の
美しい髪を
取り戻す
Re(元へと戻す)
+
>>>(早く進む)
人が本来持つ
「すこやかで美しい髪」
をなるべく早く
取り戻してほしい。
そんな想いが名前に
込められています。
一定の年齢層の女性が喜びそうな文言ですね🤔
それでは中を見ていきましょう。

書面には「非売品」と書かれていますね😳あと転売しないようにも書かれています。
それでは商品を見てみましょう。

こちらが株主優待です。左が「シャンプー」で右側は「トリートメント」です。容器もおしゃれで良いですね☺️あとシャンプーの中には葉っぱが入っていますね😳
今回はアジュバンホールディングスから始めて株主優待をいただきました。あとは使ってみてよければ継続保有していきたいと思います☺️
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村