エスリード(8877)
権利獲得月 :3月
最低保有株数:100株
最低購入金額:521,000円(2026年7月31日終値)
| 保有株数 | カタログギフト |
| 100株 | 3,000円相当 |
2026年3月
エスリードから株主優待が送られてきました✉️
それでは開封します✂️
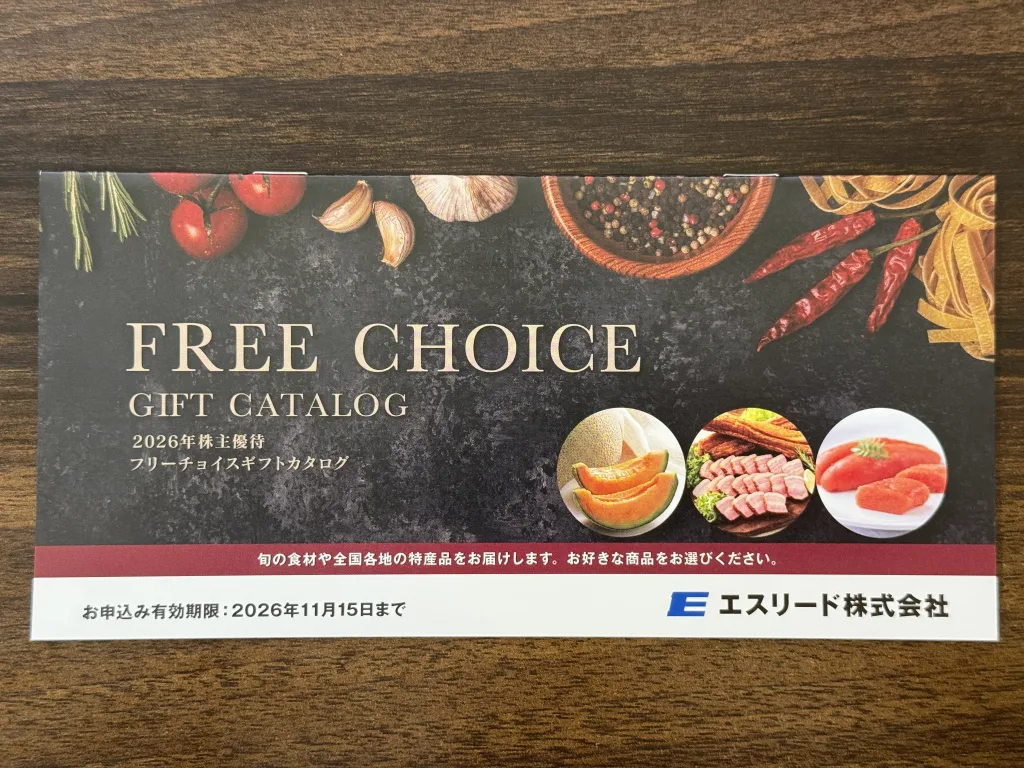
こちらが今回のカタログギフトになります。エスリードのカタログギフトは季節商品が多いので、申し込みのタイミングが重要なので届いたらすぐに確認しましょう。
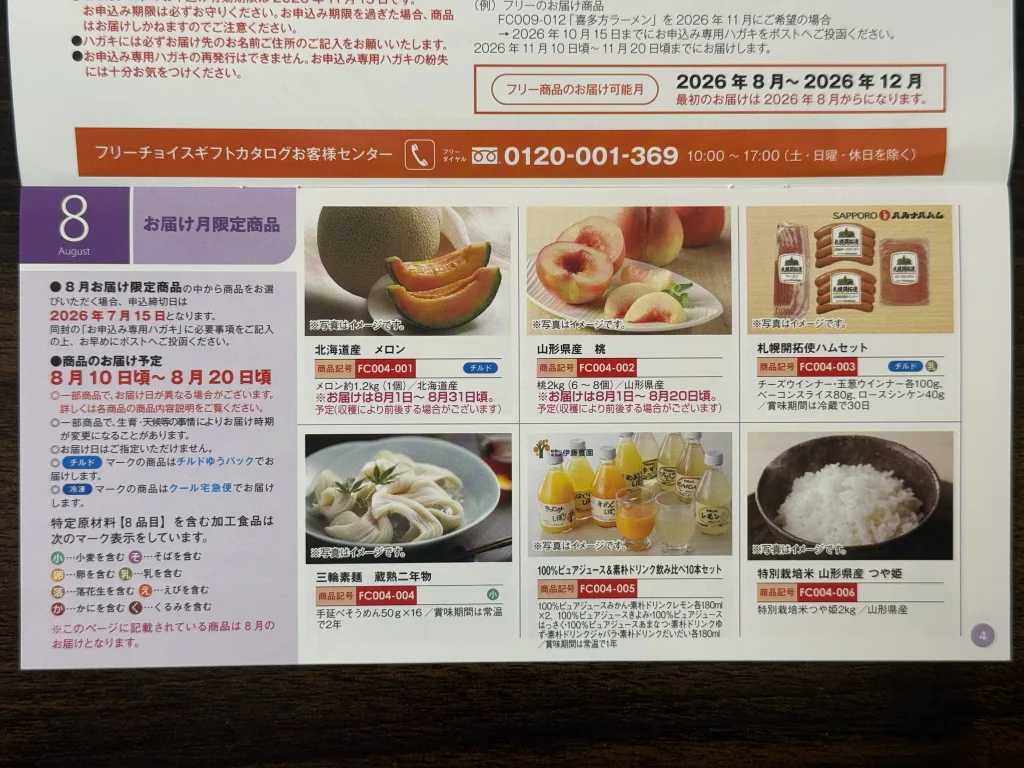
8月の優待品
9月、10月の優待品
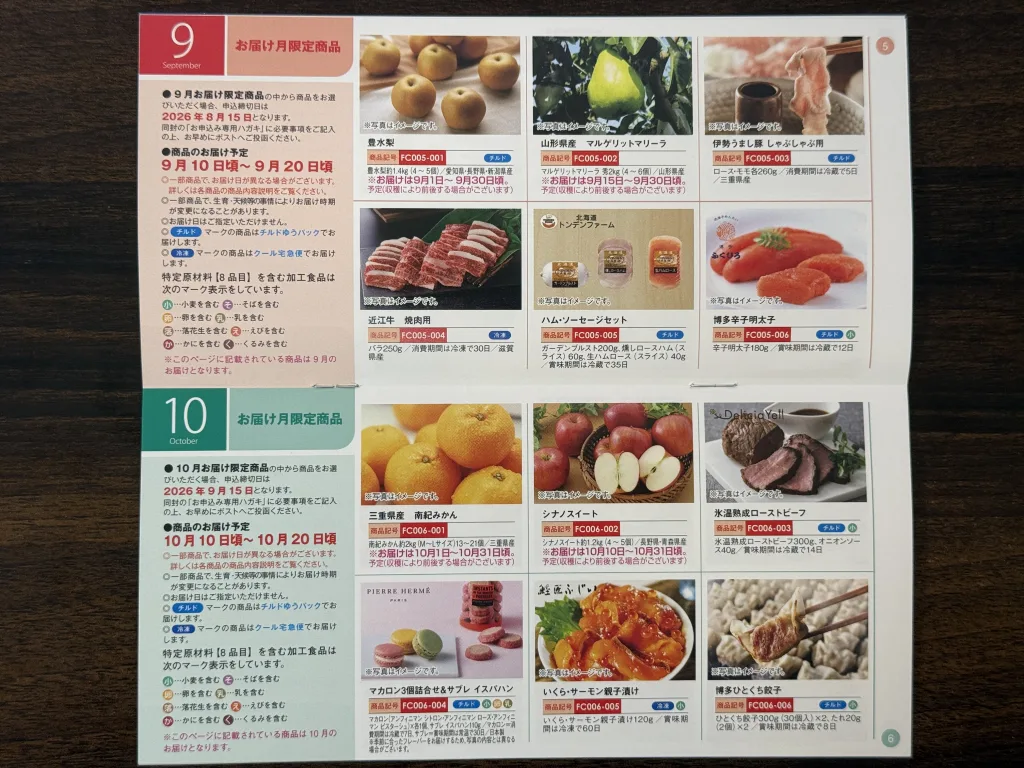
11月12月の優待品
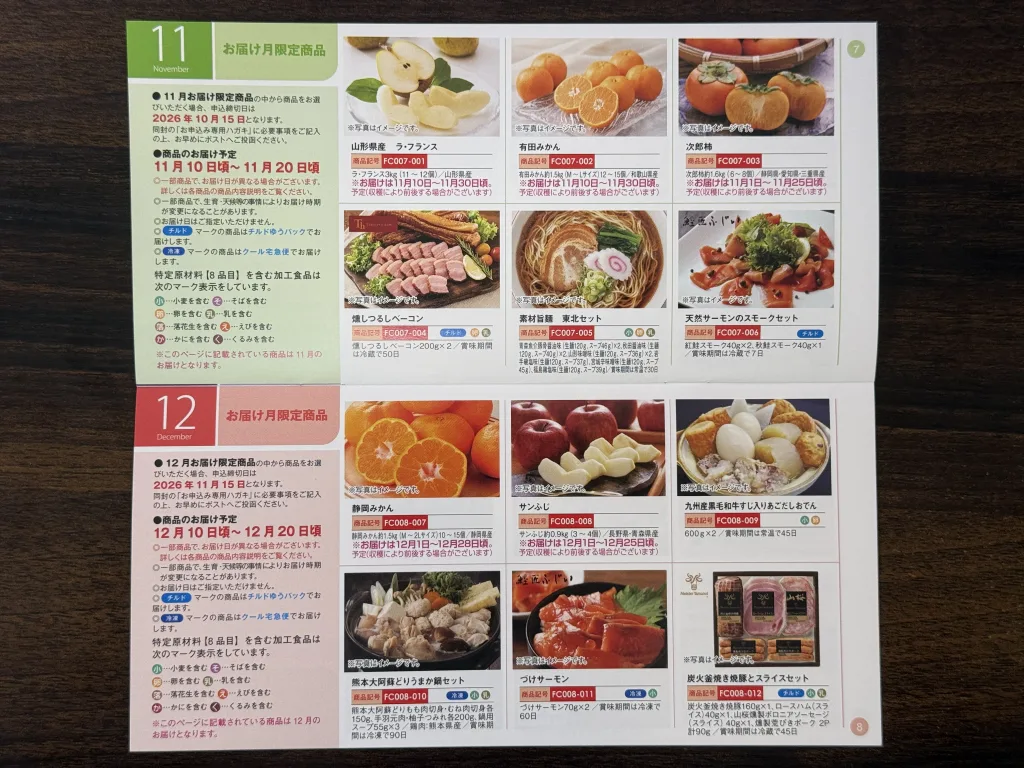
FREEの優待品
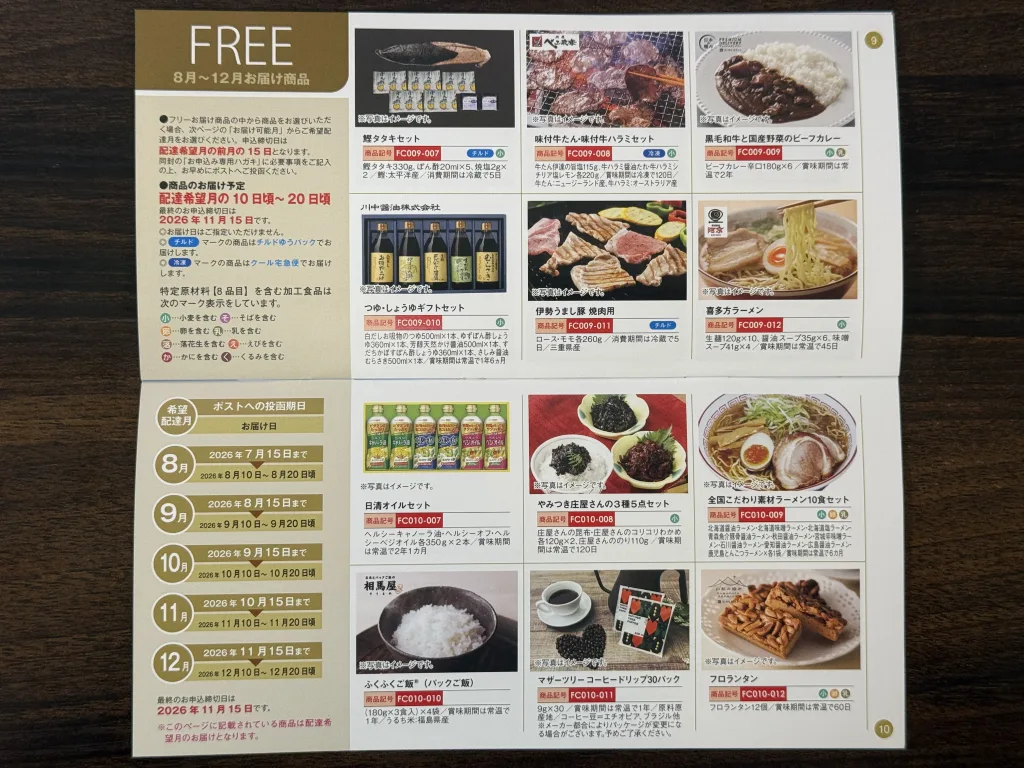
食べ物ばかりですが、どれも美味しそうですね😋商品が決まったら申し込みをしましょう。
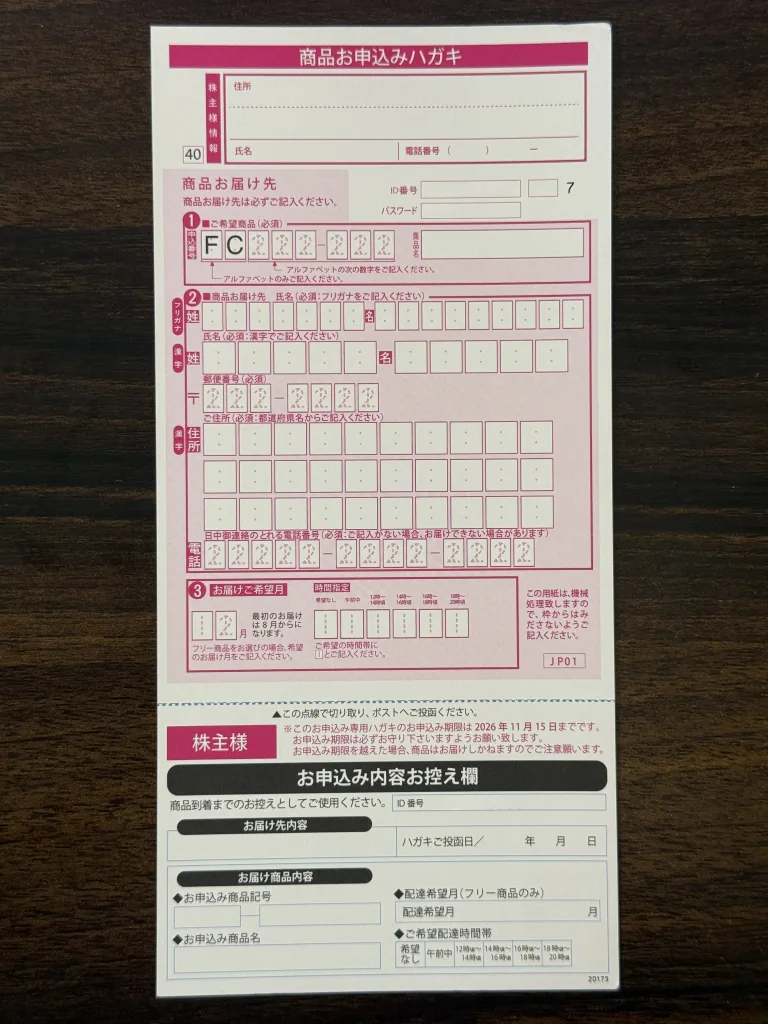
申込は同封の申込書で行います。ハガキのみでの申し込みなので注意が必要です。
【経営分析ダイジェスト】
〜近畿圏ドミナントから「首都圏本格進出」へ ✕ 森トラストグループの信用力で稼ぐ高ROE・高利回り株〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【エスリードの収益エコシステム】
  ① マンション開発・販売(フロー) ➔ 関西で培った高利回り開発 ✕ 首都圏(1都3県)への横展開
  ② 賃貸・建物管理・BPO(ストック) ➔ 引き渡し後も管理手数料・賃貸保証・電力供給で積み上げ
  ③ 親会社(森トラスト)のバックボーン  ➔ 大手グループの信用力・資金調達力 ✕ 機動的な用地仕入
- ① 自社直販・高利回り開発ノウハウと仕入力(Moat)自社ファミリーマンション「エスリード」や投資用ワンルームを展開。地場に根ざした独自の仕入ネットワークと、企画・開発から販売・管理までを一括して自社で行うビジネスモデルにより、大手デベロッパーよりも高い原価管理力・営業効率(高マージン)を実現しています。
- ② 「森トラスト」連結子会社(出資比率50%超)としての信用力大手総合デベロッパー「森トラスト」の傘下にありながら、独立系企業のような迅速な意思決定力を保持。「森トラストグループの強固な信用力(低コストでの資金調達力)」と「地場独立系のアグレッシブな開発力」を両立させた独自の立ち位置を確保しています。
- ③ フローからストックへつながるエコシステムマンション販売にとどまらず、子会社(エスリード建物管理、エスリード賃貸等)を通じて管理費・修繕費・賃貸仲介手数料・電力供給などの高利回りなストック収入を自動的に積み上げるリピートモデルを構築しています。
2. 成長ストーリー:関西再開発 ✕「東京(首都圏)進出」のダブルエンジン
- ① 首都圏(東京)本格進出によるマーケットの倍増(大きな成長触媒)同社は東京支店を開設し、1都3県(東京、神奈川、埼玉、千葉)での不動産開発・売買を本格的に強化しています。人口流入と堅調な住宅・投資需要が続く東京23区を中心に、これまで関西で研ぎ澄ましてきた「高利回り開発・自社直販モデル」を横展開することで、ターゲット市場を飛躍的に拡大(単価アップ・売上規模拡大)させる次の成長ステージへ踏み出しています。
- ② 関西エリアにおける強固な地盤と再開発の追い風創業地である関西圏では、大阪・関西万博、IR(統合型リゾート)誘致、大阪駅周辺(うめきた等)の再開発、インバウンド需要に伴う地価上昇の波を最もダイレクトに享受できるドミナントポジションを維持しています。
- ③ 「16期連続増収」を支えるエリア&事業の拡大単一地域依存リスクを低減するため、名古屋・福岡に加え「首都圏」を押さえることで、16期連続増収という驚異的な成長トラックレコードの継続性を高めています。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・指標値 | MBA視点での評価・インサイト |
| 営業利益率 | 約15.8% | 不動産開発セクターとして非常に高いマージン(原価・販管費管理の徹底) |
| ROE(自己資本利益率) | 約14.4% | 日本企業平均(約8%)を大きく超える極めて優秀な資本効率 |
| 自己資本比率 | 約30.4% | 用地仕入のための有利子負債を活用しつつ、財務安全性を確保した適正レバレッジ |
| 予想配当利回り | 約4.5〜4.6%前後 | 日本株トップクラスの高配当水準(大幅増配を継続中) |
| 株主優待 | カタログギフト(3,000円相当) | 100株保有時の総合利回り(配当+優待)を高める個人投資家向けインセンティブ |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 首都圏進出に伴う仕入競争と過渡期リスク:東京市場での用地取得競争の激化や、地場業者との差別化にかかる初期コスト。
- 金利上昇による買い控え・調達コスト増:国内金利上昇による住宅ローン金利の上昇や、事業資金の調達コスト増加。
- 親子上場構造:親会社(森トラスト)による完全子会社化(スクイーズアウト)による上場廃止リスク、または少数株主利益の調整。
💡 最終投資判断
【結論】「圧倒的な高ROE・高利回り」に「東京進出によるスケールアップ」が加わった最高峰の成長・高配当株
- 東京進出によるトップライン(売上)の拡大:関西圏での高収益体質に甘んじず、需要の厚い首都圏市場へ進出することで「連続増収・増益」のストーリーに強力な推進力が加わりました。
- 森トラストグループの安全網:独立系デベロッパーが直面しやすい金融ショック時の資金繰りリスクに対し、森トラスト傘下というバックボーンがあるため倒産リスクが極めて低く抑えられています。
- インカムとキャピタルの両取り:高いROE(14%超)と約4.5%の利回り(+優待)を兼ね備えており、**「配当を安全に受け取りつつ、首都圏進出による株価是正(キャピタル増)を狙うポートフォリオの主力枠」**として極めて優秀な銘柄です。
2025年3月
配当株でも優秀なエスリードから株主優待が送られてきました。

それでは開封します。

カタログギフトが出てきました。エスリードのカタログギフトはちょっと内容が変わっていて、時期でもらえるものが変わります。


どれも良さそうですね。悩みます。

申し込みは同封のハガキで行います。ネット申し込みはありません。商品によって毎月の締めが違うので、申し込みは早めにしましょう。
エスリードは増配株でそれだけでも魅力的なのですが、株主優待も優秀なのでガチホ必須ですね。
2024年3月
増配を続けるエスリードから株主優待が送られてきました✉️

結構分厚いですね😳それでは開封します✂︎

株主優待が入っていました。丁寧に申し込み用紙と一緒にビニールに入れられていますね😳
それでは中を見ていきましょう。

優待品は月毎で貰えるものが違うようですね🤔その分早く申し込みをする必要がありますね😳
旬なものがタイムリーに届くのは嬉しいですね🤤

こちらは9月分、10月分ですね🤤うどんや餃子に時期があるのは何か理由があるんですかね🤔

こちらは11月分と12月分になります。12月に鍋やおでんが届くのはいいですね🤤

こちらは時期が関係ない優待品となります。こちらも商品が豊富でいいですね☺️

商品が決まったら、こちらの申込書で申し込みをします。申込はこのハガキでしか申し込みができませんので、記載して投函します📮
なかなか商品は良かったので、選ぶのが大変ですね☺️あとは商品が届くのを待つだけですね。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村