三越伊勢丹ホールディングス(3099)
権利獲得月 :3月、*9月
最低保有株数:100株(長期保有制度有り)
最低購入金額:358,700円(2026年7月31日終値)
| 保有株数 | 買物優待カード(10%OFF)年間限度額 | 2年以上保有 |
| 100株 | 30万円 | ー |
| 300株 | 40万円 | 80万円 |
| 500株 | 50万円 | 100万円 |
| 1,000株 | 100万円 | 200万円 |
| 3,000株 | 150万円 | 300万円 |
| 5,000株 | 200万円 | 400万円 |
| 10,000株 | 300万円 | 600万円 |
*9月が初優待の場合は3月の権利までの間の限度額は半額となります。
2026年3月(100株)
三越伊勢丹ホールディングスから株主優待が送られてきました✉️
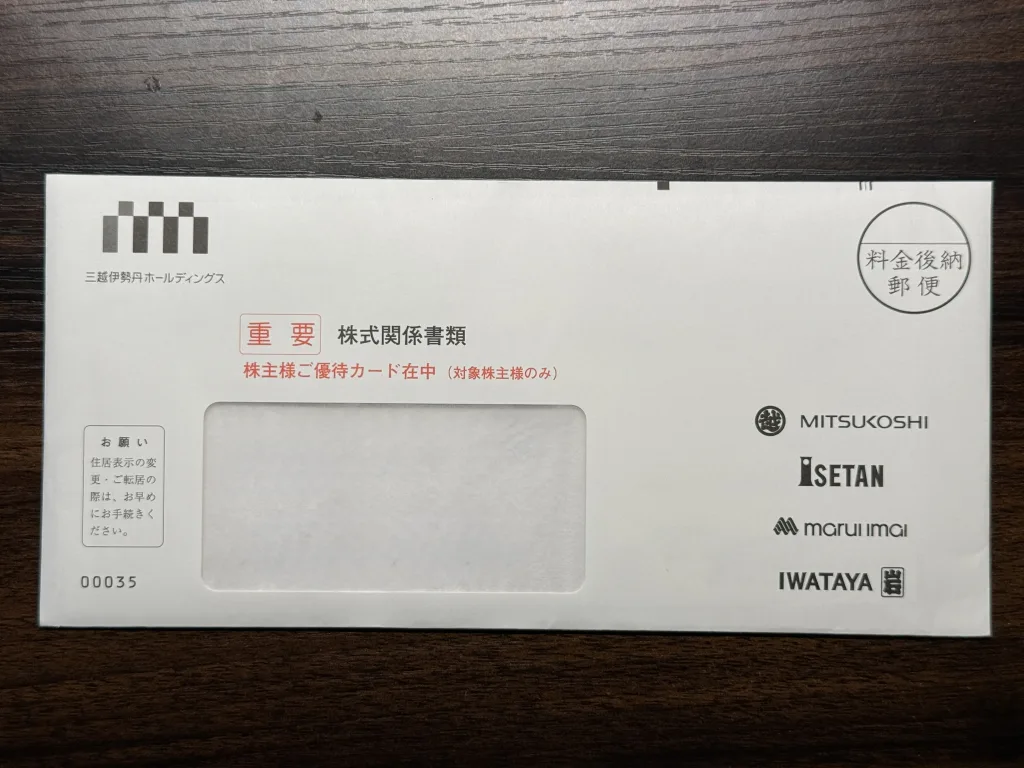
それでは開封します✂️
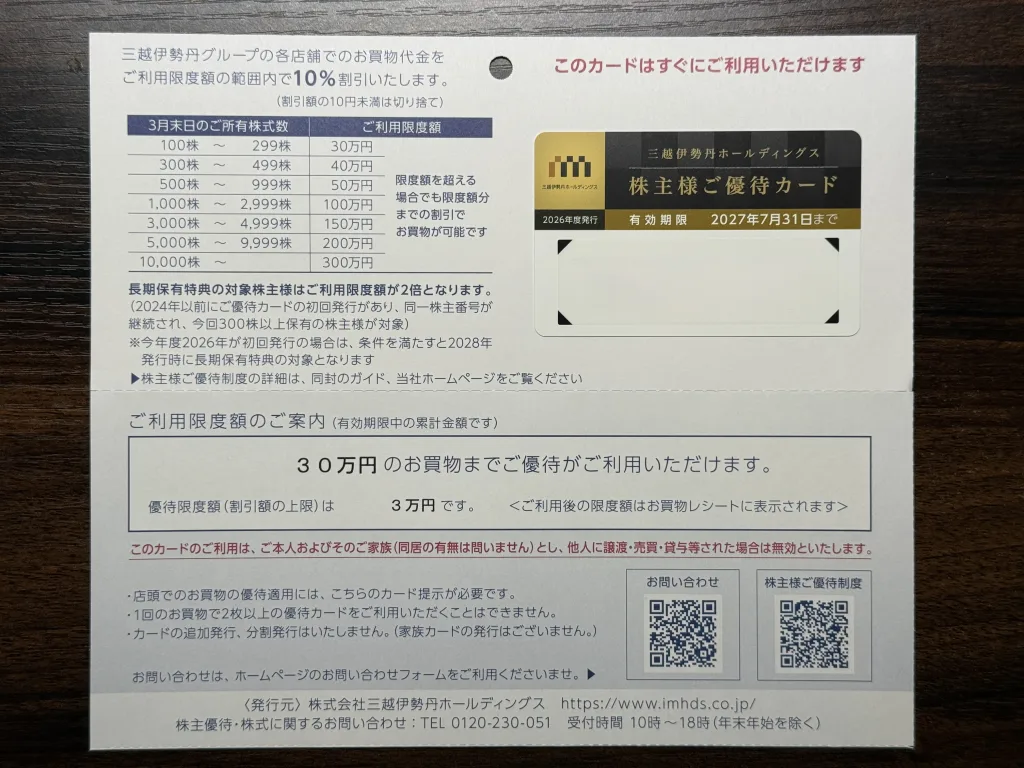
株主優待カードと説明の入ってた台紙が入っていました。このカードを利用すると三越や伊勢丹での買い物やお店の利用で10%値引きとなります。私は100株保有なので年間30万円の買い物までが10%値引きされます。
【経営分析ダイジェスト】
〜「識別顧客(外商)✕ インバウンドVIP ✕ 圧倒的2大旗艦店」で百貨店を再定義した最高峰ラグジュアリー・プラットフォーム〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【三越伊勢丹の収益エコシステム】
  ① 圧倒的旗艦店(新宿・日本橋・銀座) ➔ グローバルブランドが喉から手が出る出店場所(圧倒的集客力)
  ② 識別顧客(国内外商 ✕ 海外VIP)  ➔ LTV(顧客生涯価値)が極めて高い富裕層のストック化
  ③ 免税手数料&プロパー消化率向上 ➔ 高利益率・高限界利益率の体質(構造改革の成果)
- ① 代替不可能な「伊勢丹新宿店・三越日本橋本店・銀座三越」のMoat 世界屈指の売上を誇る「ファッションの伊勢丹新宿」、最高級外商の「三越日本橋」、インバウンドの「銀座三越」。この都心一等地の店舗群は、グローバルラグジュアリーブランドにとって「日本進出・ブランドイメージ維持のために最優先で商品を割り当てるべき聖地」であり、他社が模倣できない最強の不動産・商品調達力を備えています。
- ② 「マス対象」から「識別顧客(外商・アプリ・VIP)」への完全シフト 不特定多数の来店客(一等客)に頼る従来の百貨店モデルを脱却。アプリや外商ネットワークを通じて購買履歴を把握できる「識別顧客」のデータを活用した個客デザイン戦略を推進しています。特に「外商顧客」は景気変動に強く、1人当たりの購買単価が桁違いに高いため、極めて強固な収益基盤(ストック性)を形成しています。
2. インバウンド(訪日外国人消費)構造の徹底解剖
三越伊勢丹のインバウンド戦略は、かつての「量(バスツアーでの薄利多売・爆買い)」から「質(グローバル富裕層VIPの獲得と高利回り化)」へと完全に進化しています。
【インバウンド収益化の3段階レバレッジ】
  [集客] アジアを中心とするグローバル富裕層が旗艦店(新宿・銀座)へ集結
   ↓
  [購買] 単価数百万〜千万円超のハイジュエリー・高級時計・ラグジュアリーブランドへ集中
   ↓
  [収益] 「高利ざや(定価販売)」+「免税サービス手数料(純利益)」のダブル取り
① 「免税サービス手数料」という利益率100%のレバレッジ
百貨店は免税手続きを行う際、売上に対して一定の「免税手続き手数料(約1.55%〜2%程度)」を徴収します。
インバウンド売上が伸びるほど、商品の販売粗利に加えて「在庫リスクなし・粗利率100%に近い手数料収入」が直接利益(P/L)に積み上がるため、営業利益率を押し上げる強烈なブースターとなっています。
② 一時的観光客から「グローバル識別顧客(海外VIP)」への転換
「ゲストカード」や海外VIP向けサロンの展開を通じて、訪日外国人を単なる一発の観光客として終わらせず、データベース化(CRM)しています。一度顧客化した海外富裕層は、再訪日時のリピート購買や、日本市場ならではの「限定商品・確かな本物」を求めて定着するため、顧客獲得コスト(CAC)が極めて低い高単価ストックとなっています。
③ 「日本のラグジュアリーハブ」としての不可逆的地位
単なる円安の恩恵にとどまらず、「偽物のない安心感」「世界最高峰の接客(おもてなし)」「グローバルブランドの豊富な在庫割り当て」により、日本がアジアにおけるラグジュアリーショッピングのハブとしての地位を確立しました。これにより、為替が多少変動しても海外富裕層が足を運び続ける構造的Moatが成立しています。
3. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 傾向・数値の方向性 | MBA視点での評価・インサイト |
| 営業利益率 | 過去最高水準(8〜10%台へ昇華) | 「百貨店=薄利(利益率2〜3%)」の常識を覆す劇的改善 |
| ROE(自己資本利益率) | 10%超(目標高水準) | 資本効率を重視した経営へ転換。PBR是正の強力なエンジン |
| PBR(株価純資産倍率) | 1.0倍超を回復・定着傾向 | 市場から「構造改革成功」「ラグジュアリープラットフォーム」として再評価 |
| B/S健全性 | 自己資本比率約40%前後 | 莫大な都心不動産(新宿・日本橋等)の含み益を抱え、実質財務は極めて頑健 |
| 株主還元方針 | 増配傾向 ✕ 柔軟な自社株買い | 配当性向30〜40%をベースに、業績好調に合わせた機動的な還元を実施 |
4. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- マクロ景気・富裕層マインドの冷え込み:世界的な株価下落や資産効果の減退により、国内外の富裕層の消費意欲が同時減退するリスク。
- 急激な円高転換:急激な円高が進行した場合、訪日外国人観光客(インバウンド免税売上)の「割安感」が減退し、一時的な買い控えが起きる可能性。
💡 最終投資判断
【結論】「オールド百貨店」から「国内外の富裕層・VIPを囲い込む最高峰ラグジュアリー・プラットフォーム」へ変貌した成長株
- ビジネスモデルの質の劇的変化:かつての「地方店・アパレル主体の薄利多売」ではなく、「富裕層外商・海外VIPインバウンド・高粗利免税手数料」に特化した高利益率体質へ完全に脱皮しています。
- 長期保有(ガチホ)の適性:「伊勢丹新宿」「三越日本橋」「銀座三越」という不動の立地とブランド調達力があるため、世界的な富裕層の拡大と「日本のラグジュアリーハブ化」の波を最もダイレクトに享受できます。
- 資本効率への意識:高ROE化と自社株買いを含めた株主還元に貪欲であり、**「配当を取りつつ、世界中の富裕層消費・都心再開発の成長に乗るポートフォリオの主力枠」**として極めて魅力的な銘柄です。
他の百貨店の株主優待

以下、私が三越伊勢丹ホールディングスの株主優待を利用した時のブログを掲載しておきますので、よろしかったら読んでいってください。


2025年3月(100株)
越後屋から株主優待が送られてきました。
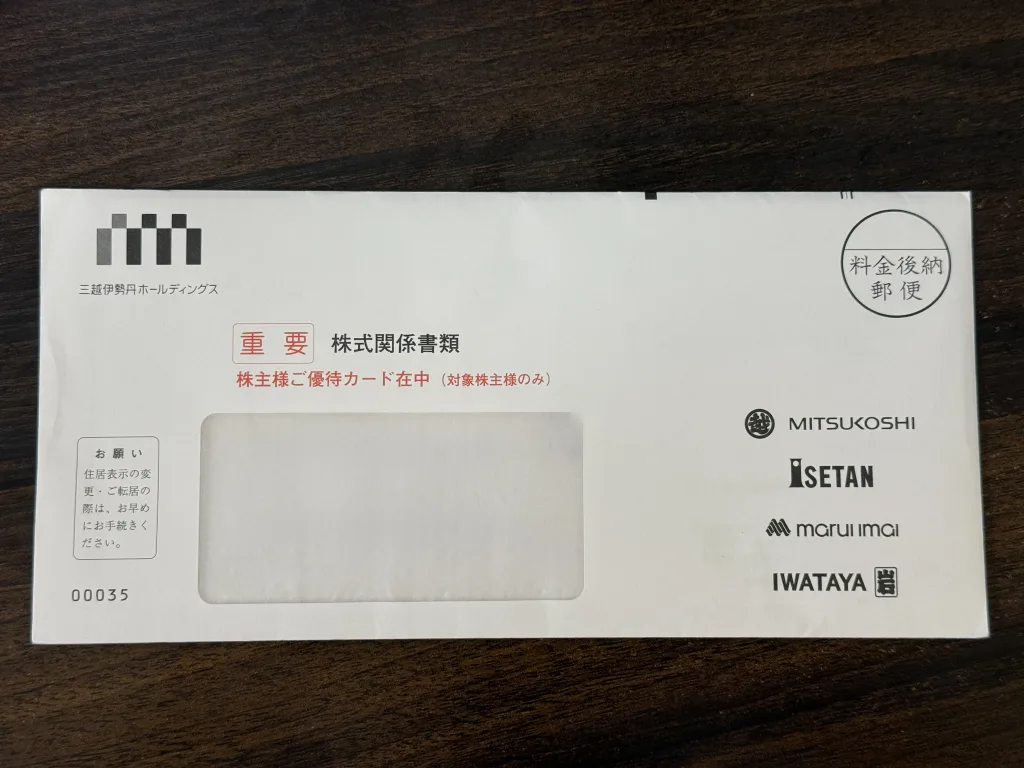
それでは開封します。
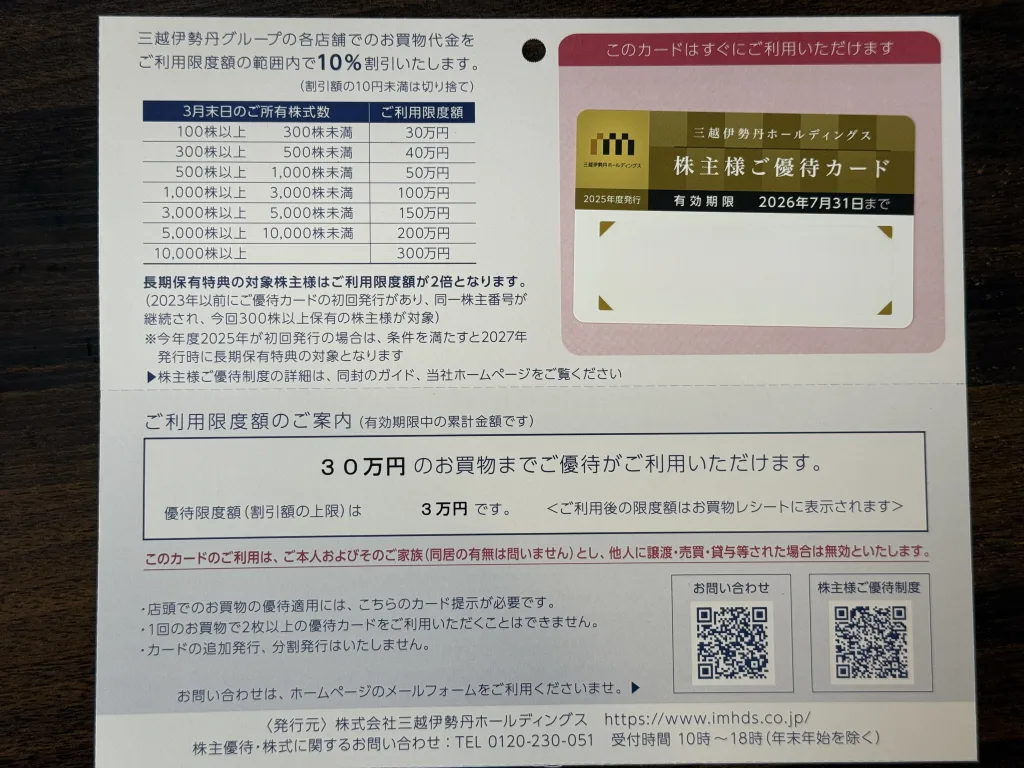
こちらが株主優待となります。保有株数と保有年数で割引できる金額の上限が変わります。
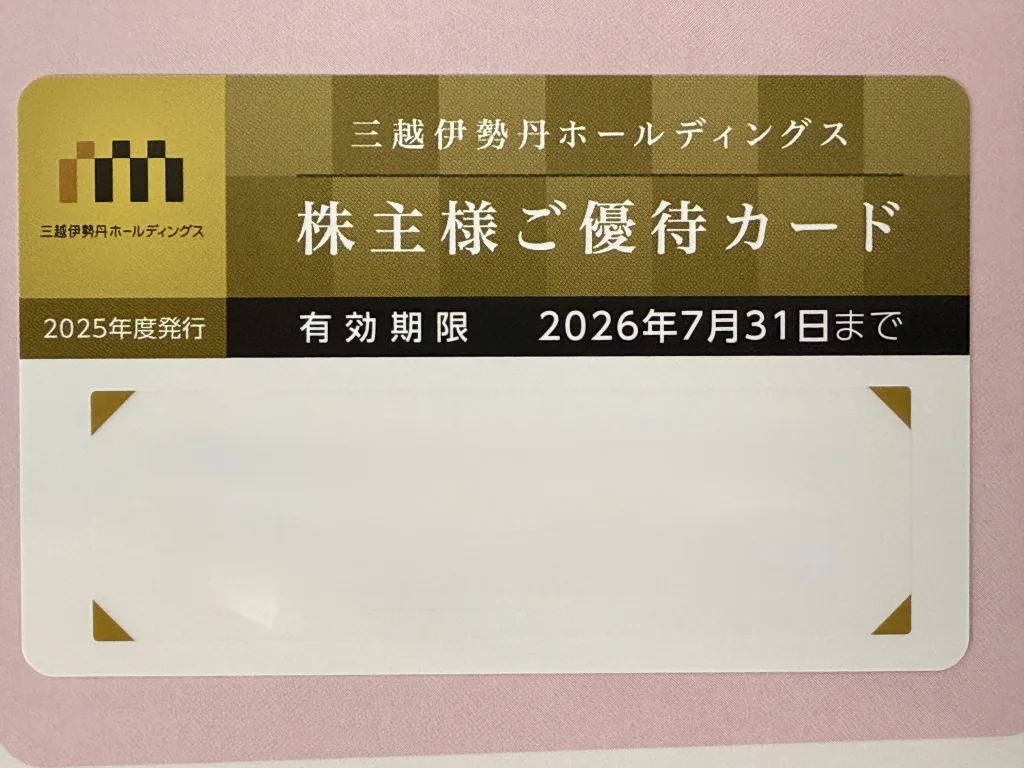
前回の優待とほぼ1ヶ月被るのはありがたいです。
三越伊勢丹ホールディングスはコロナ禍の底値からかなり上昇しましたが、インバウンドの購入需要が頭打ちになった感じで株価も上昇が止まっています。今後円高などが起こると業績が悪化する可能性があるので、購入を考えられる方はよく考えてから購入することをお勧めします。
2024年3月(100株)
越後屋から株主優待が送られてきました✉️

株主優待が入っていることが記載されていますね☺️それでは開封しましょう✂︎

今回の優待も例年と変わらずの内容ですね🤔私は100株保有なので30万円分の購入まで10%引いてもらえます。

今回特徴的なのはカードですね。バーコード決済に変更となりましたが、今回はさらに薄くなりデザインも高級感が出てきました😳このプレミアム感はいいですね😆
三越と伊勢丹百貨店としての事業は強く、またインバウンドを取り込んでの業績も好調です。今から株を保有するのはきつい面もありますが、インバウンド事業が続くようであれば購入を検討するのもいいかもしれませんね☺️
2023年3月(100株)
「越後屋、お主も悪よのう」
「いえいえ、お代官様ほどでも」
時代劇では、悪者代官と悪者越後屋のこのようなやりとりが定番でした(40歳以上じゃないとわからないかな)。その越後屋がここです。今は合併してわからなくなってますが、元々は「三越」と「伊勢丹」です。ちなみに三越は元々「三井越後屋」であり、三井財閥の源流です。そんな三越伊勢丹ホールディングスから株主優待が送られてきました✉️

それでは開封しましょう✂️

こちらが2023年3月分の株主優待です。今回のカードの色は青色ですね☺️「株主様ご優待カード」は2022年3月からバーコード読み込み方式になってます。個人的にどうかなと思いましたが、磁気カードよりも使い勝手は良さそうですね🤔
三越伊勢丹ホールディングスの株主優待はこの「株主様ご優待カード」で、三越や伊勢丹での買い物やレストランなどで10%割引となります。割引には上限があり、これは保有株数と保有期間で変わります。私の場合100株で期間が短いので、買い物金額の上限は30万円(年間)で割引額も3万円(年間)となります。
これからインフレが加速すると、百貨店の需要は伸びてくると思われます。そうなると百貨店で買い物するときに、この「株主様ご優待カード」があるとかなりお得だと思います☺️
2022年3月(100株)
三越と伊勢丹の百貨店を運営している「三越伊勢丹ホールディングス」から株主優待が送られてきました✉️

株主優待が入っているとわかるとテンション上がりますね😆
それでは開封します✂️

三越伊勢丹ホールディングスの株主優待で一番のメリットは「10%割引」ですね。これは100株から適用されるので大変ありがたいです😆あとは保有株数で対象金額が上昇していきます。三越や伊勢丹で買い物をよくされるされる方は、保有株数を増やされることをお勧めします。

今回の最大の変更はサービス面ではなくカードでした。今までも裏にバーコードはありましたが、磁気もついていました。今回からバーコードだけになり表にあるので使い勝手は良くなるのではないでしょうか。
2021年3月 (100株)
「越後屋、お主も悪よのう」
「いえいえ、お代官様ほどでも」
時代劇では、悪者代官と悪者越後屋のこのようなやりとりが定番でした(40歳以上じゃないとわからないかな)。その越後屋がここです。今は合併してわからなくなってますが、元々は「三越」と「伊勢丹」です。ちなみに三越は元々「三井越後屋」であり、三井財閥の源流です。
今回はここの株主優待が届きました。

さて開封です。

毎度のことながら、こういった重要事項をわかりやすく伝える会社は株主を大切にしていると思います。

百貨店で10%引きになるのは大きいですよね。ちょっと贅沢したい時にはありがたいですね。
百貨店はこの頃中で上場来安値にあります。これはコロナの影響もあるのでしょうが、ネットや少子化の影響もあるのかと思います。ただ個人的にはそこまで悲観的にはなっていないです。それは百貨店の立地です。特に財閥系は駅直結などの一等地に資産を所有していたりしています。また来店メインの商売と思われがちですが「外商部」を持っています。そして資産家という「良質な顧客」を持っています。これは会社の決算書には載らない「資産」です。今後の経営陣の動きに注目したいところです。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/