リコーリース(8566)
権利獲得月 :3月
最低保有株数:100株(長期保有制度有)
最低購入金額:672,000円(2026年7月31日終値)
| 保有株数 | 優待内容 | 1年以上3年未満 | 3年以上 |
| 100株 | 2,000円相当(カタログギフト) | 4,000円相当(カタログギフト) | 5,000円相当(カタログギフト) |
| 300株 | 5,000円相当(カタログギフト) | 8,000円相当(カタログギフト) | 10,000円相当(カタログギフト) |
2026年3月(300株・3年以上)
リコーリースから株主優待が送られてきました✉️
それでは開封します✂️
こちらが今回のカタログギフトになります。3年以上保有したので中身は1万円相当になりました🤤これぞ長期保有の醍醐味ですね😆
株主優待の内容についてはPDFにしましたので、興味のある方はダウンロードしてご確認ください。
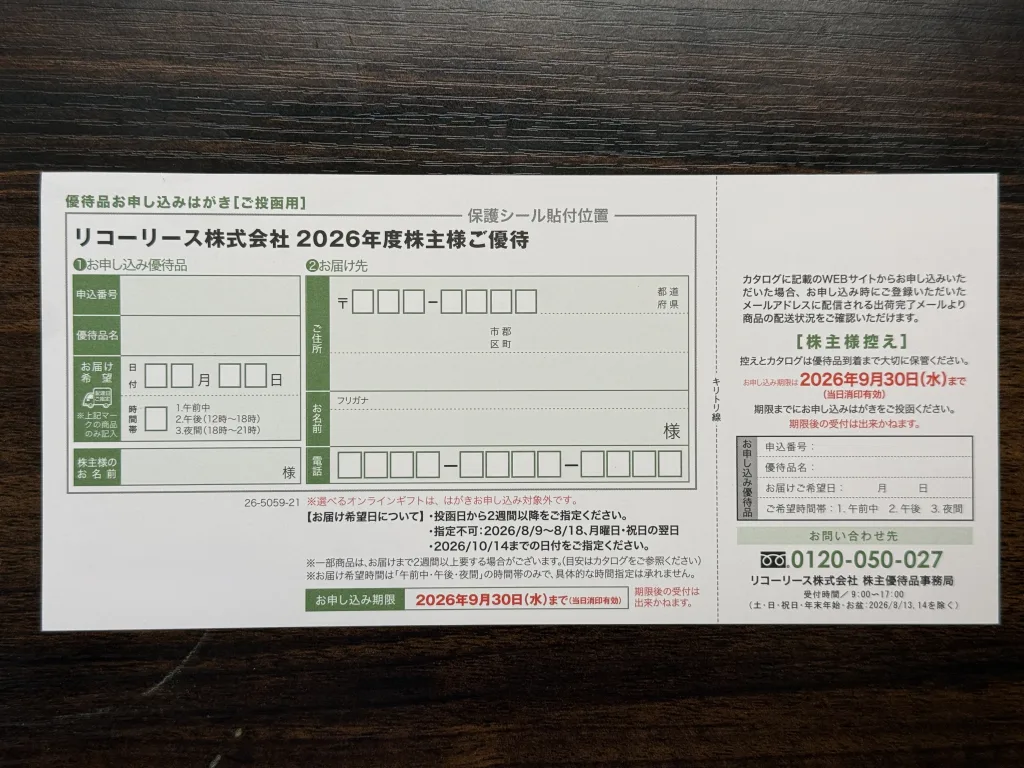
商品が決まったら早速手続きを行います。手続きは郵送かオンラインでの申し込みとなります。オンラインギフトはオンラインでしか申し込めませんので注意が必要です。
それではオンライン手続きを始めます。ちなみに社名変更の案内も入っていますね🤔
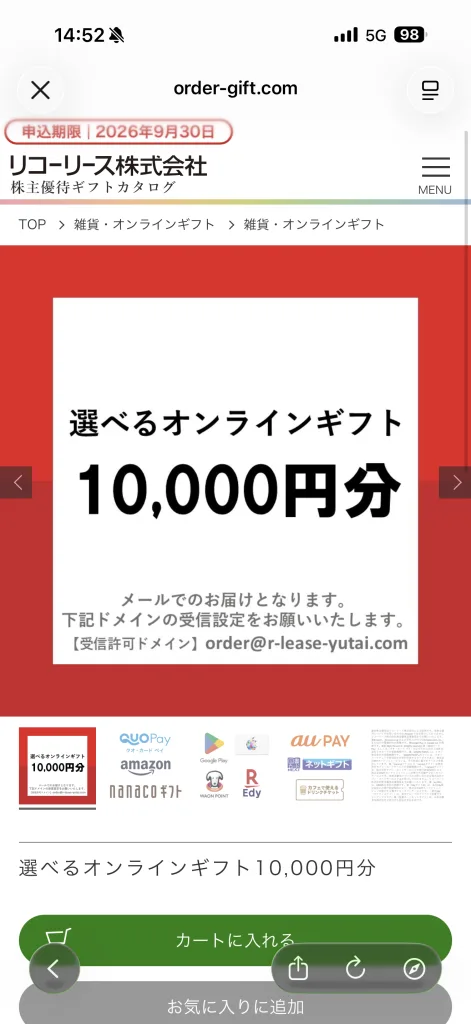
今回から始まったオンラインギフトを選択しました。デジタルギフトと違い数は少ないですが、QUOカードペイやアマギフなどよく使われるものに変換できるのは嬉しいですね😆
手続きが完了しました。オンラインギフトはすぐにもらえるのではなく、後日メールにて送られてきます。そのため10日ほど待たないといけないそうです😢
届いた優待品
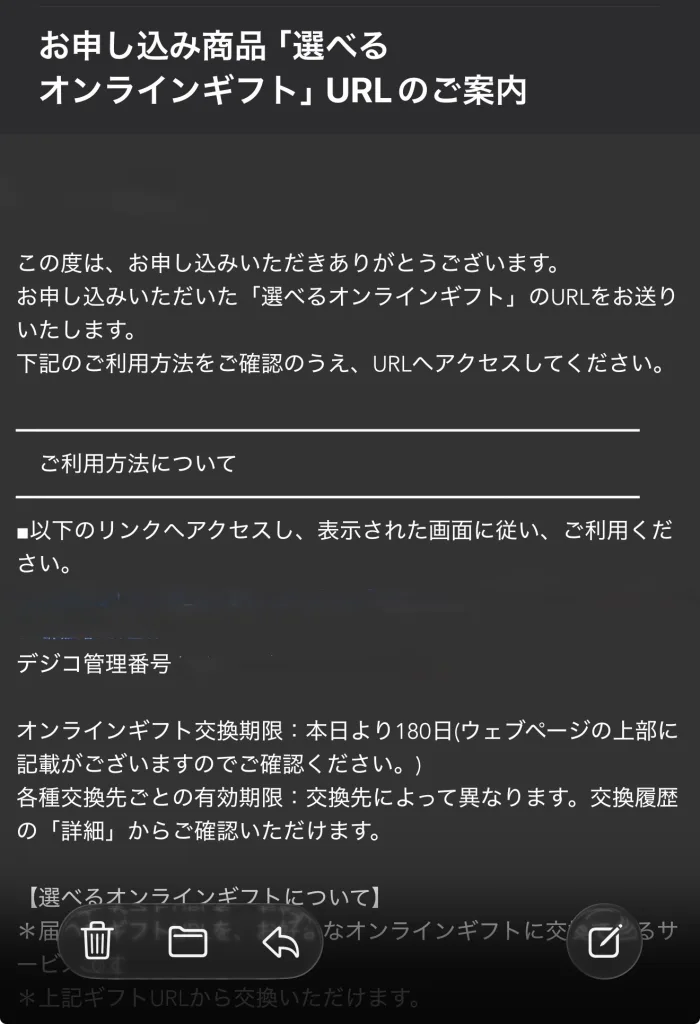
デジタルギフト受け取りの準備ができたとメールが来たので、早速手続きを進めます。
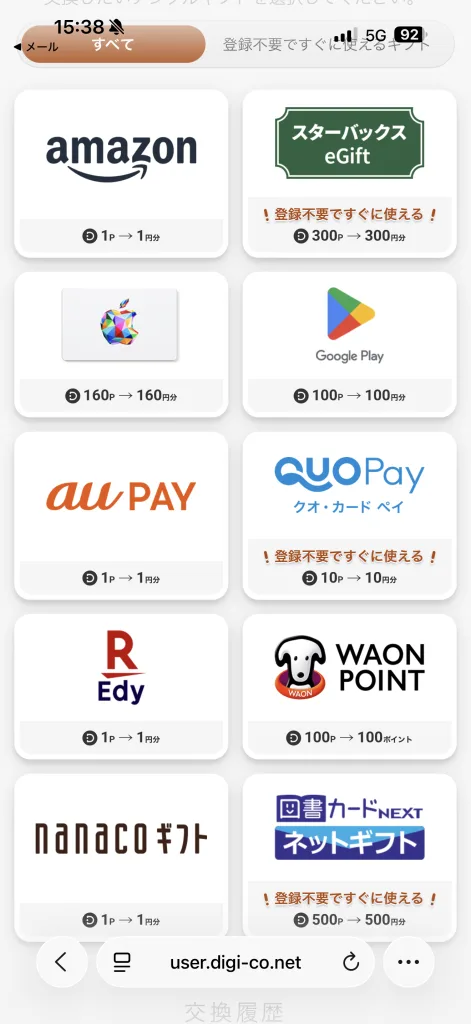
リコーリースの株主優待で受け取れるデジタルギフト一覧
Amazon
スターバックス eGift
Apple
Google Play
au PAY
QUOカード Pay
楽天Edy
WAON POINT
nanacoギフト
図書カードNEXT ネットギフト
受け取れるデジタルギフトは10種類しかありませんが、これだけでも十分使えるものがあるので問題ないですね☺️
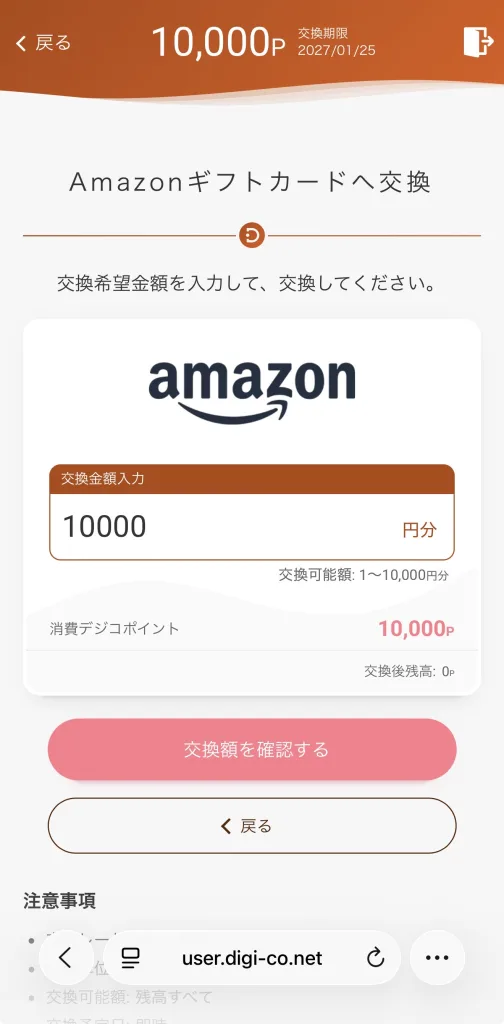
私はAmazonをよく使うのでアマギフで受け取ろうと思います。300株3年保有なので1万円分あるのも嬉しいです☺️
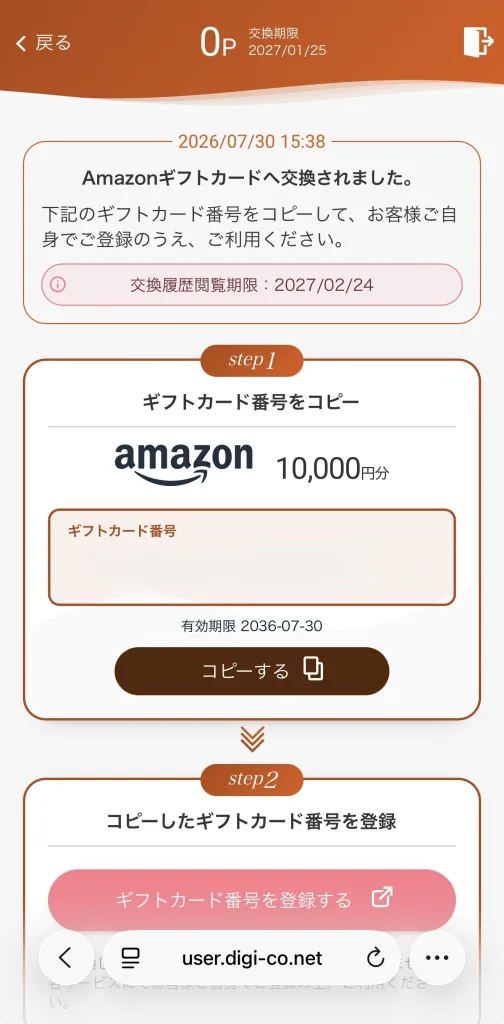
1万円分全てアマギフのコードを発行してもらいました。それではAmazonで受け取りましょう。
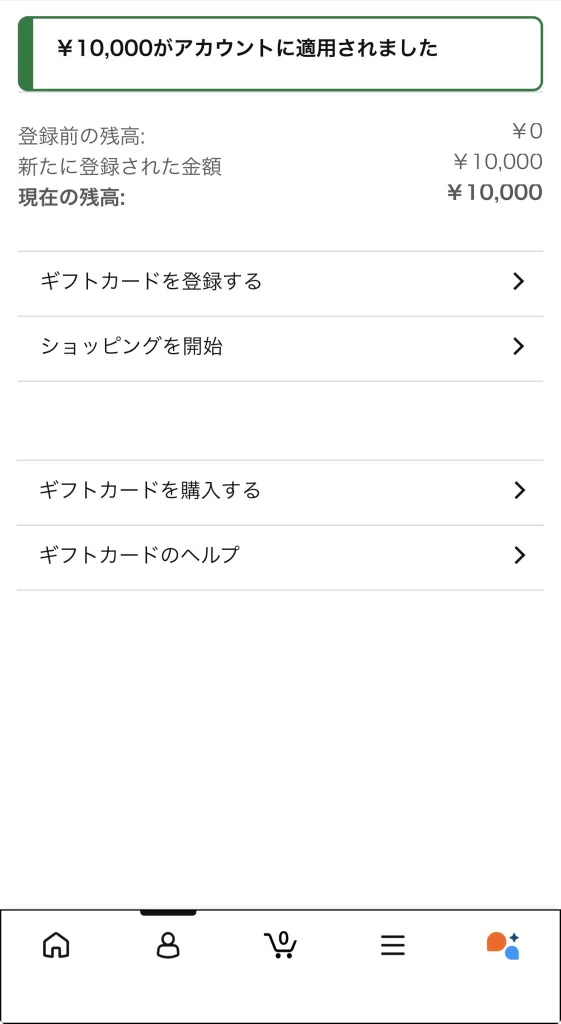
受け取り完了しました。これでいつでも使えますね。生活費も大きく下がるのでありがたいです。
今まで色々と優待品をもらってきましたが、デジタルギフトは本当に便利ですね。今後も優先的に交換していきたいです。
【経営分析ダイジェスト】
〜25期以上連続増配の配当貴族 ✕ 2026年12月「リトレス」への進化で狙う構造改革〜
1. ビジネスモデル構造 ✕ Moat(競合優位性)
【ビジネスモデルの3大ピラー】
  ① ベンダーリース(小口・分散) ➔ 全国40万社の顧客・6,000社のベンダー網(リスク分散・高利回り)
  ② 決済・BPOサービス       ➔ 集金代行・医療介護ファクタリング(アセットレスのストック手数料)
  ③ ハイブリッド資本構造      ➔ リコーの営業網 ✕ みずほリースの資金力・案件補強
- ① 40万社の顧客基盤を支える「小口ベンダーリース」という鉄壁のMoatメガバンク系リースが得意とする大型案件とは異なり、全国の販売店(ベンダー)を通じた中小企業向けの小口設備リース(1件数百万円規模)が主軸。顧客数が40万社規模に極度に分散されているため、特定の大企業の倒産リスクに左右されない高いリスク耐性と高利回りを両立しています。
- ② 「アセット(資産)を抱え込まない」決済・BPO手数料ビジネス家賃や口座振替の「集金代行」や「診療・介護報酬ファクタリング」といったストック型手数料収入(BPO)が第2の柱です。金利変動リスクや貸し倒れリスクから独立した高粗利のキャッシュフローを創出しています。
2. 資本関係のリアル(「脱・親子上場ディスカウント」)
「リコー」の名を冠しながらも、資本構造は一般的な「親会社の専属ファイナンス部門(キャプティブ・リース)」とは大きく異なります。
- 株主構成の構造:株式会社リコーの出資比率は約33.7%にとどまり、実質的な子会社ではなく独立した上場企業です。さらに第2位株主としてみずほリース(約20.0%)が資本業務提携で入っています。
- MBA的インサイト:
- 親子上場ディスカウントの薄さ:親会社の意向による少数株主軽視リスクが低く、株主還元やPBR1倍割れ是正に自律的に取り組める自由度があります。
- みずほグループの金融バックボーン:メガバンク系の資金調達力や大型案件ノウハウを活用でき、リコー1社に依存しない資金調達の最適化を実現しています。
3. 2026年12月「リトレス(RITRES)」への社名変更と変革のトリガー
2026年12月1日、同社は創業50年の節目に社名を「リトレス株式会社(RITRES)」へ変更します。これは単なるリブランディングではなく、「脱・OA機器」「脱・単なるリース会社」を対外的に宣誓する構造転換のマイルストーンです。
- ① 脱・リコー冠による「非リコー系」販路の完全開放ペーパーレス化に伴うオフィス機器市場の成熟を見越し、社名から「リコー」を外すことで、他社メーカーや医療・環境・再生可能エネルギーといった新領域への展開障壁を完全に排除します。
- ② 「金融も手掛ける事業会社」への再評価(マルチプル向上)単なる「メーカー系リース会社」の枠組みから、決済・BPO・医療介護インフラを支える「独立系事業・ファイナンスプラットフォーム」へと市場の評価(PER/PBRのバリュエーション)が切り替わる契機となります。
4. 財務指標・資本効率・株主還元(P/L, B/S, Return)
| 財務・還元指標 | 実績・数値 | MBA視点での評価・インサイト |
| PBR(株価純資産倍率) | 約0.8〜0.9倍(1倍割れ) | PBR1倍割れ是正に向けた自社株買い・配当拡大圧力が極めて強い |
| ROE(自己資本利益率) | 約6.0〜7.0% | 目標8%超に向け、高利回り事業へのシフトと資本効率化を推進中 |
| 予想配当利回り | 約3.8〜4.3%(高水準) | インカムゲイン銘柄としてトップクラスの魅力 |
| 連続増配実績 | 25期以上連続増配 | 日本株最高峰のトラックレコード(リーマンショック時も増配) |
| 配当政策 | 累進配当の導入 / 性向40〜50% | 「減配しない」方針を明記し、株主還元への傾斜を加速 |
5. ガチホ(長期保有)におけるリスクと最終投資判断
⚠️ リスク要因
- 金利急騰時のスプレッド(利ざや)一時縮小:調達金利の上昇分をリース料へ再転嫁するまでに数ヶ月〜半年のタイムラグが生じる可能性。
- 中小企業の与信環境:小口分散されているものの、国内中小企業の倒産件数急増や景気後退時には貸倒引当金が増加するリスク。
💡 最終投資判断
【結論】「圧倒的な減配耐性」と「割安修正(キャピタル増)」のダブルを狙える最高峰のインカム銘柄
- インカムの堅牢性:四半世紀以上にわたり一度も減配せず増配を続けた実績と「累進配当導入」により、ポートフォリオの現金創出マシーンとして極めて優秀です。
- キャピタルの触媒:2026年12月の社名変更(リトレス化)とみずほリースとの資本提携をトリガーに、「地味なメーカー子会社」という市場のディスカウントが解消され、PBR1倍に向けた株価是正が期待できます。
2025年3月(300株・1年以上)
リコーリースから株主優待が送られてきました。

それでは開封します。

こちらが保有期間1年以上のカタログギフトです。内容について興味のある方は、下記のPDFでご確認ください。
今回もなかなかいい内容ですね。悩みます。

商品が決まったら申込です。こちらが申込書です。このハガキかネットで申し込みます。

ネットの申し込みだと商品の写真付きで選択できるのでわかりやすいですね。
リコーリースは株主優待も優秀ですが、連続増配株でも優秀な銘柄です。今はだいぶ高い株価になりましたが、長期保有であれば優待を目標として少しずつ買い増していくといいと思います。
届いた優待品

クール便で届きました。それでは開封しましょう。

箱が2つありますね。それでは開けてみましょう。

こちらが大福になります。色々と入っていますね。

半解凍でいただきましたが甘さ控えめで美味しいですね。
2024年3月(300株・1年以上)
増配株で人気のあるリコーリースから株主優待が送られてきました✉️

分厚いですね☺️それでは開封します✂︎

株主優待のカタログギフトが入っていました。今回から1年以上保有したので8,000円相当の内容になっています☺️

8,000円相当となるとなかなか内容がいいですね☺️これは選びがいがありそうです。

申し込みはこの申込書を送るかWEBから申し込みをします。

WEBからだとこちらからログインを行います。

ログインするとこちらの画面となります。分野別で検索できるようになっています。

商品は写真で案内してくれていますので、わかりやすいです。

商品を選択したらアンケートを行います。こちらを答えないと手続きが進みません😅

アンケートを入力すると申込手続きを行います。住所は送りたいところに送れるようになっているのはいいですね☺️

確認画面を経て入力完了ですあとは商品が届くのを待つだけですね☺️
リコーリースは増配株でありながら株主優待も優秀です。特に長期保有すると内容も良くなっていくので、自ずと握力強くなるのがいいですね☺️
届いた優待品
先日注文したリコーリースの優待品が届きました📦

それでは開封しましょう✂︎

箱いっぱいにローストビーフが入っていますね😳それでは取り出してみましょう🤤

こちらが今回のローストビーフとなります。ローストビーフは400gあり、タレは4袋ありますから100g単位でいただくことができますね😋
リコーリースは安定経営で増配傾向の銘柄です。株主優待も充実しており300株保有する価値は十分にあります。引き続きガチホで保有していきます☺️
2023年3月(300株・1年未満保有)
リコーリースから株主優待の書類が送られてきました✉️

かなり分厚い封筒ですね😳
それでは開封します✂️

今回初優待なので保有期間が1年未満となっています。1年未満でも5,000円相当の内容なのでちょっと期待しています☺️
内容につきましては以下のPDFファイルからご確認ください。
内容的には食品が大半ですが、一部それ以外も入っていますね🤔ただどれも魅力的な商品ですね☺️

商品が決まりましたら、こちらの申込書で申込みです。このハガキを使うのも良いですし、QRコードをスマホで読み込んでオンラインでの申し込みも可能です☺️今回はオンラインで申し込みをしました。

こちらの画面からログインして手続きを行います。

こちらがポータルサイトとなります。個人的には紙のカタログで商品を選択してから手続きした方が効率がいいですね☺️

商品選択画面です。内容的には紙のカタログと全く同じですが、直前に詳細まで確認できますから間違うことはないですね☺️

商品を選択したら、なんとアンケート画面に😳アンケートを答えないと手続きが完了しないシステムになっています😓

アンケートを入力完了すると住所などの入力画面になります。送り先は自由にできますので、送りたいところに送れます☺️

以上で入力完了です。あとは商品を待つだけです☺️
リコーリースの株主優待は1年未満の次は1年以上、3年以上と長期保有になればなるほどメリットが出てきます☺️次回の優待は1年以上となるので、今回よりも内容が良くなります。これだけでも保有する気力が出てきますね☺️
届いた優待品
先日カタログギフトで注文したリコーリースの優待品が届きました🚚

クール便で届きました。それでは開封しましょう✂️

ビニールを剥がすと「ホテル大倉」のロゴが出てきていますね☺️
それでは中を見てみましょう。

「黒毛和牛ハッシュドビーフ」が2つ入っていました😋こちらは冷凍品なので、しばらくは保管することができます☺️

試しに1ついただきましたが、大きな肉の塊がゴロゴロしていますね🤤味も有名ホテルだけあって、お上品な仕上がりです。これはお薦めですね😋
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村