KDDI(9433)
権利獲得月 :3月
最低保有株数:200株(1年以上保有・長期保有制度有り)
最低購入金額:584,500円(2026年7月24日終値)
| 保有株数 | ポンタポイント、ローソン・成城石井商品 | 5年以上 |
| 200株 | 2,000円相当 | 3,000円相当 |
2025年3月から新株主優待制度に変わりました。
2026年3月(100株・5年超保有)
KDDIから株主優待が送られてきました✉️
今回から封筒がコーポレートカラーのブルーになりましたね😳一応携帯側のカラーはラインで残っていますね🤔
それでは開封しましょう✂️
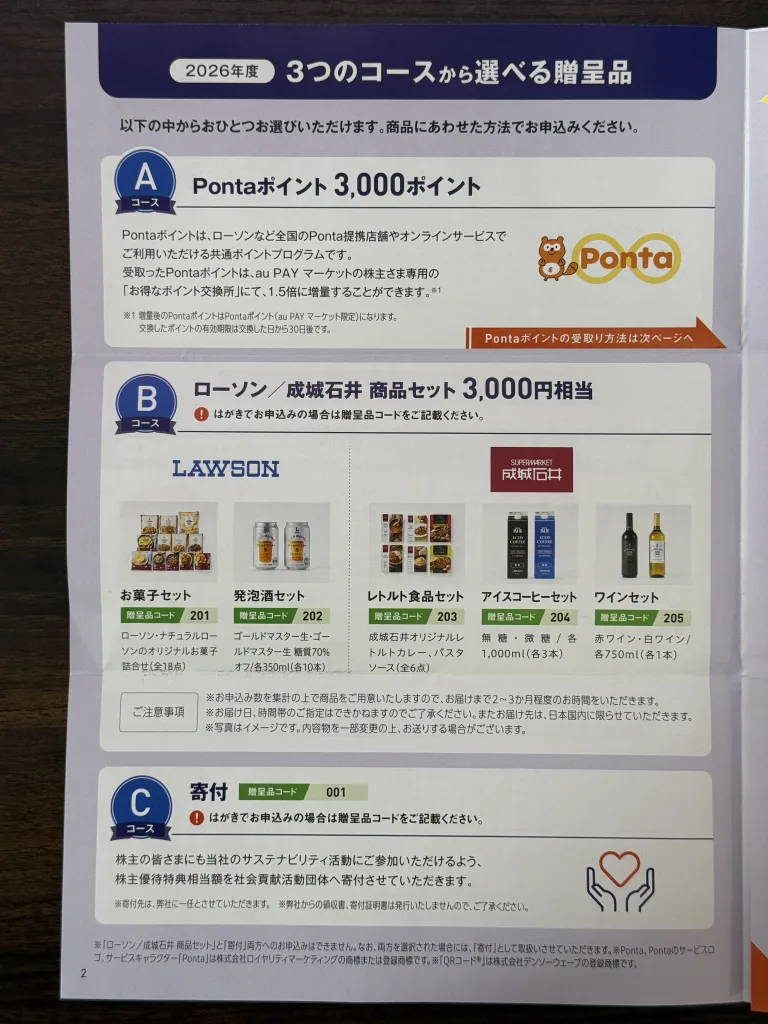
こちらが今回の優待品のリストです。ただ重要なのは表題のポイントです。
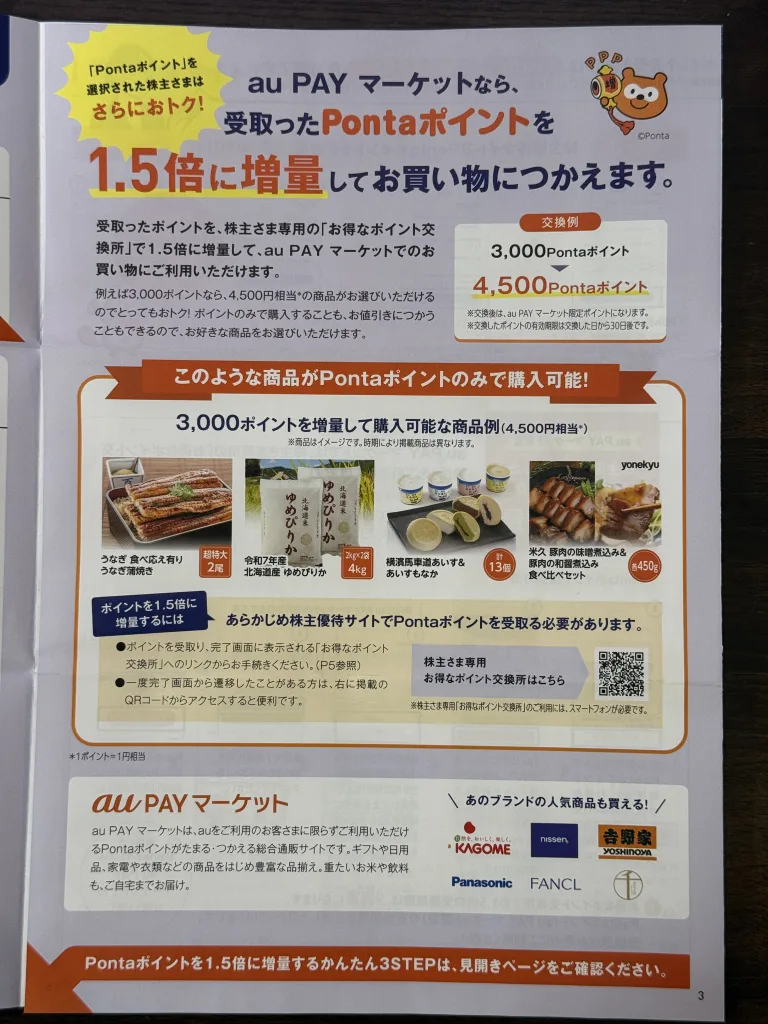
何度auPAYマーケット限定ポイントが1.5倍になります😳この還元はかなり大きいです。早速手続きを行いましょう。
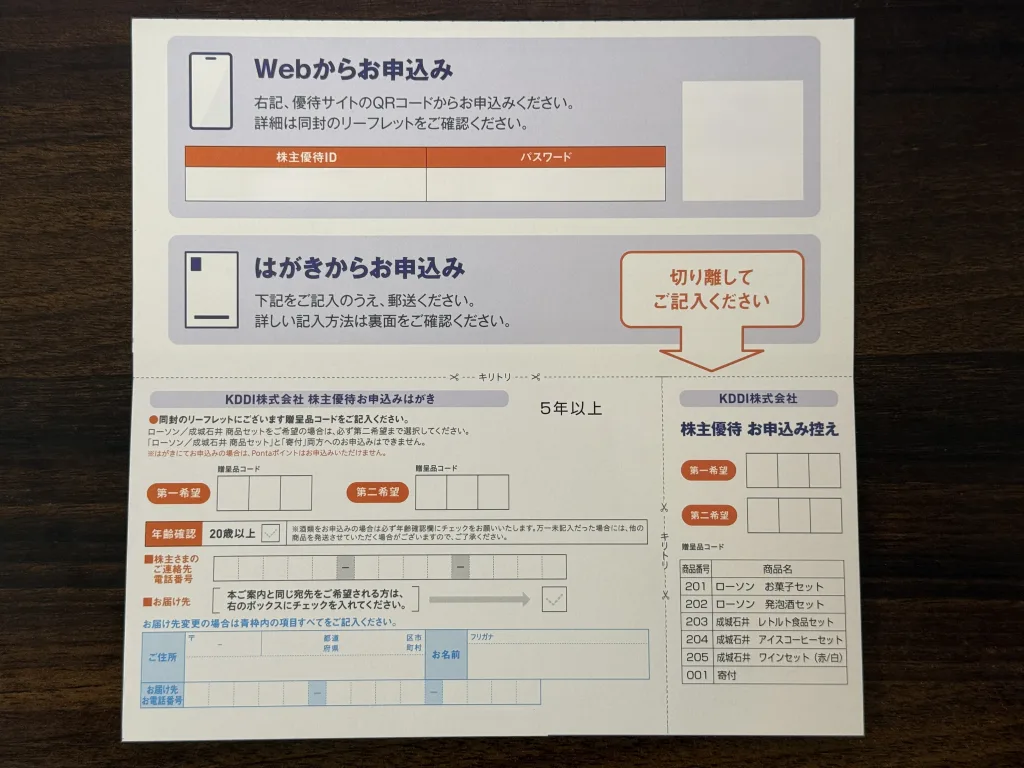
商品が決まったら申込手続きを行います。ネットかハガキでの申し込みとなります。ポイント1.5倍は最終的にはスマホ手続きが必要となるので、スマホがおすすめですね🤔
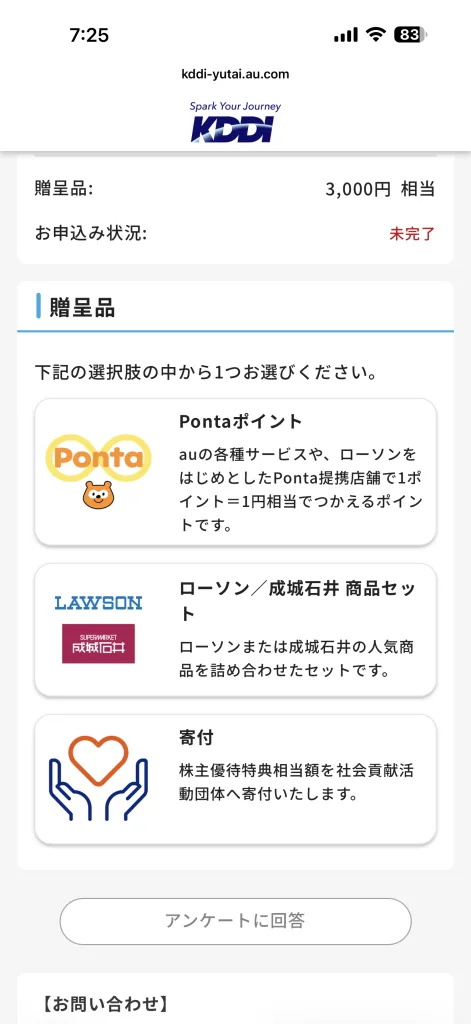
それではオンラインで手続きを進めます。
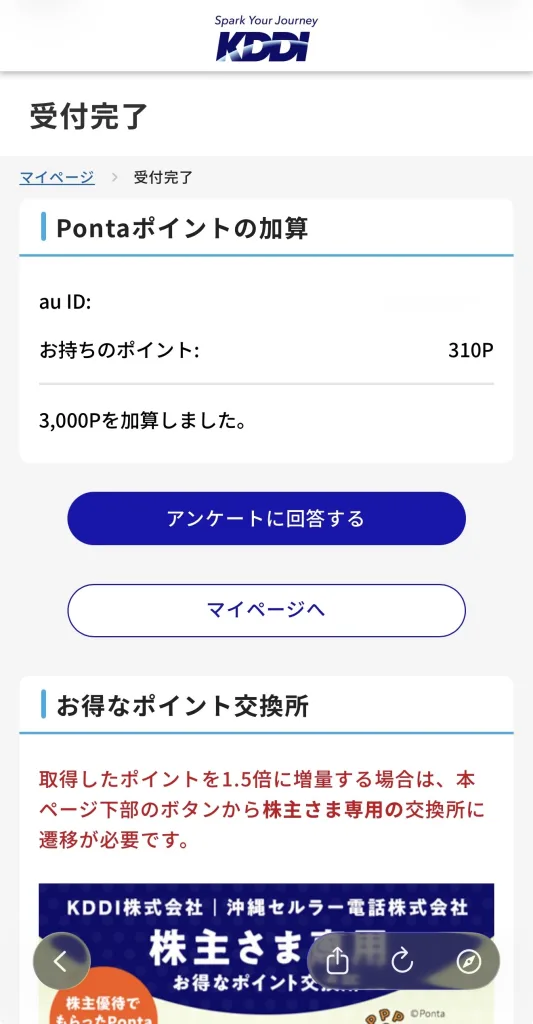
まずは3,000ポンタポイントを受け取りました。忘れないうちに1.5倍の手続きをそのまま行います。
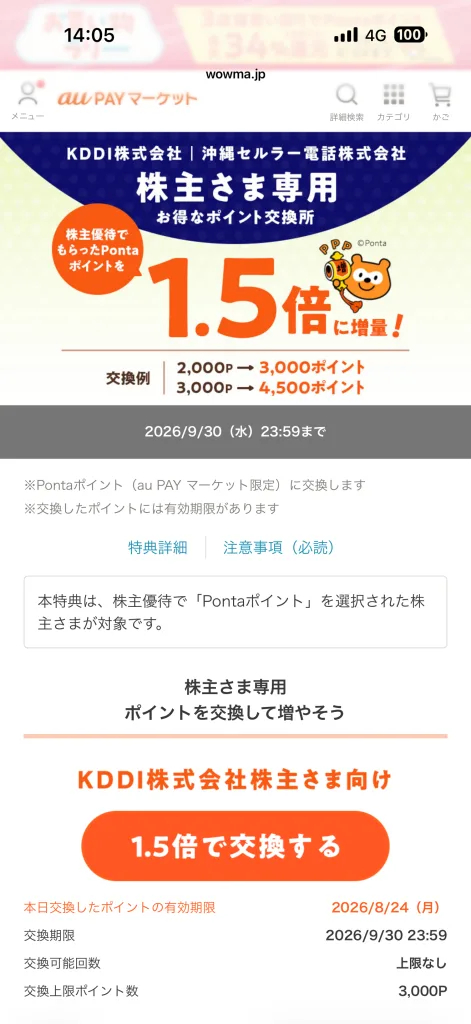
ポイントアップ画面です。株主優待で受け取ったポイントを上限として好きなポイント数を1.5倍にできます。ちなみに1.5倍にするとポイント有効期限が1ヶ月となるので、その日付も記載されていますね。
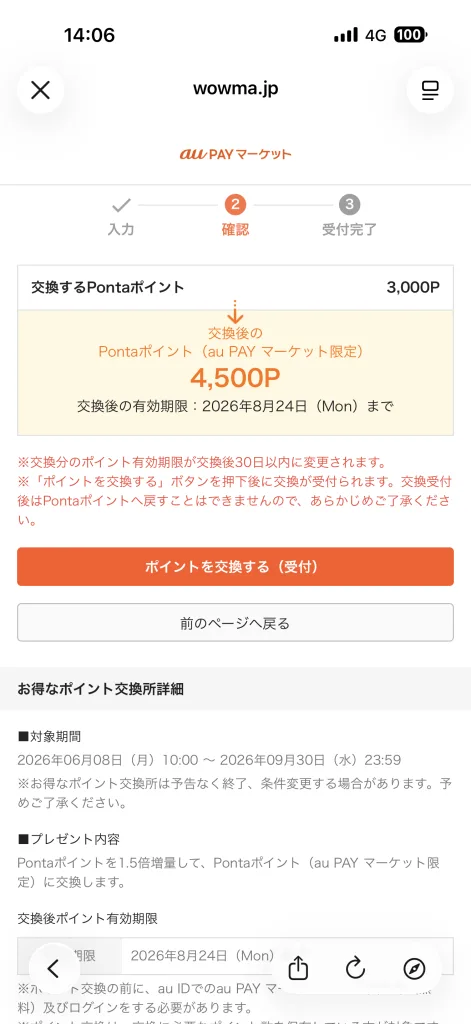
今回受け取った3,000ポンタポイントを全て変換するので4,500ポイントとなります。本日から有効期限が1ヶ月となるので、早く商品を選んで注文したいと思います。
【MBA経営分析・ダイジェスト】
通信キャリア「au」を中核としつつ、三菱商事とのローソン共同経営(TOB完了)や法人DX・金融領域への拡張を加速させるKDDI。直近の2026年3月期通期決算および2027年3月期見通しのデータを基に、金利上昇局面における「有利子負債・金利負担」の影響とコントロール策を含めて同社のビジネスモデルを解剖します。
1. 戦略の核心:「サテライトグロース戦略」と「ローソン共同経営」による経済圏拡張
📱 通信事業(モバイル):通信高単価化とARPU(1ユーザーあたり平均売上)の反転
- 5G移行と「使い放題 MAX」への誘導データ無制限プランやエンタメ(Netflix、YouTube Premium等)バンドルプランへの誘導によりARPUを反転・上昇軌道へ。
- 副回線・IoTによる成長通信障害リスクに対応したサブ回線需要や法人向けIoT回線の増加を取り込み、安定収益を確保。
🏪 サテライトグロース(非通信):ローソン連携と金融・B2Bの拡大
- ローソンとの連携による新たなリアル接点創出全国約14,000店舗のローソンを「リアルな顧客接点」として獲得し、au PAY、金融サービス、DXを組み込んだ高利益率な生活経済圏を構築。
- 「法人DX(NEXTコア)」と「金融(auフィナンシャルHD)」の加速データセンター事業(Telehouse)やAI活用支援などのB2B領域が2桁成長を牽引。金融事業も住宅ローンやクレジットカードを軸に高収益化。
2. 財務構造と経営健全性の分析(2026年3月期 実績 / 2027年3月期 予想)
| 経営指標(連結) | 📱 KDDI (2026年3月期実績 / 2027年3月期予想) | 前年比(YoY) | 考察・経営学的意味 |
| 売上高 | 6兆2,500億円 | +8.7%(増収) | 連結拡大とB2B・金融・ローソン効果により過去最高。 |
| 営業利益 | 1兆1,200億円 | +16.4%(大幅増益) | 通信ARPU持ち直しと非通信領域の伸長で1.1兆円超え。 |
| 当期純利益 | 7,200億円 | +13.3%(増益) | 大規模な成長投資(ローソン買収等)をこなしつつ増益。 |
| 通期予想(2027/3) | 営業利益: 1兆1,800億円 | +5.4% | 連続最高益更新を目指す極めて堅調なシナリオ。 |
| 有利子負債残高 | 約2.8兆円(リース含む) | 増加傾向 | ローソンTOBやデータセンター投資に伴い拡大。 |
| 自己資本比率 | 約42.5% | 安定水準 | 大型買収を経ても40%台をキープする堅牢なB/S。 |
| 配当 / 還元 | 配当金:150円(予定) | 24期連続増配 | 配当性向40%以上+自己株式取得の鉄壁還元姿勢。 |
💡 【深掘り】金利負担(利息支払い)のリスク評価と「グループ内ヘッジ」の構造
国内の金利上昇に伴い、ローソン買収や通信設備投資(CAPEX)によって拡大した有利子負債(約2.8兆円規模)の金利負担(財務費用)の増加が懸念材料として挙げられます。しかし、MBA的な観点から財務構造を分解すると、同社は強力な防波堤とヘッジ機構を備えています。
- 固定金利比率の高さと格付け(AAクラス)による信用スプレッド調達資金の大部分を「固定金利」かつ「長期社債・長期借入」でロックインしており、短期的な政策利上げが即座に利払い急増へ直結しない調達構造(長期間にわたる返済期間の分散)を構築しています。また、高い信用格付け(AAクラス)により、新規調達時の信用スプレッド(上乗せ金利)も極めて低く抑えられています。
- 圧倒的な営業キャッシュフロー(約1.3兆円)によるカバー力(ICR)営業キャッシュフローが年間1兆3,000億円前後に達するため、支払利息に対する利益の倍率を示すICR(インターレスト・カバレッジ・レイシオ)は数十倍レベルと極めて高い水準を維持。利息支払いが資金繰りを圧迫する心配はありません。
- auじぶん銀行を擁することによる「金利上昇のナチュラルヘッジ」グループ傘下の金融持株会社(auフィナンシャルHD)内に「auじぶん銀行」を保有している点が最大の強みです。利上げ局面では、親会社側の借入金利負担が増える一方で、銀行側は運用利ざやの拡大(NIM改善)によって増益します。グループ全体として金利上昇のマイナスを相殺する「ナチュラルヘッジ構造」が完成しています。
⚖️ 最終結論(Verdict)
- 「インフラの安定性 ✕ 金利上昇への耐性(ナチュラルヘッジ) ✕ 24期連続増配」ローソン買収等により有利子負債と金利負担は拡大したものの、長調達・固定化された資金構造と年間1兆円超の営業キャッシュフロー、さらに銀行事業による「金利上昇ヘッジ」により、財務リスクは極めて高度にコントロールされています。
- 中長期のガチホ視点:金利上昇局面においても揺らがないキャッシュ創出力と24期連続増配の実績は、ポートフォリオにおける最高峰のディフェンシブ・アセットです。インフレや利上げといった環境変化に強い「インフラ✕金融✕リアル店舗」の複合体として、長期保有における安心感は抜群と言えます。
 の「お得なポイント交換所」です。優待で手に入れたポイントを最大1.5倍に大化けさせることができ、ガチガチに縛られた優待セットではなく、サイト内の膨大な通常商品から自分の好きなものを1円単位で自由に選んでお買い物が楽しめます。
また、株主ではない一般の読者の方にとっても、この「ポイント交換所」は日常のポイ活(ローソンなどで貯めたPontaポイント)で誰でもおトクにポイントを増やせる神システムとして大人気です。
価値をガツンと増やしたポイントを使って、欲しかったあの商品や、普段使いのグルメを賢くタダ活・まとめ買いしちゃいましょう!
👉 [au PAY マーケットで、ポイントを増やして好きな商品をまとめ買いする]
KDDIの株価は頭打ちになっているような感じですが、基本的にはストックビジネスの会社です。個人的には安く保有しているので、当面はガチホのままの予定です。
他の通信会社の株主優待


2025年3月(100株・5年超保有)
KDDIから新制度の株主優待が送られてきました。

それでは開封します。

こちらが今回の株主優待一覧となります。全てポンタポイントになるのかと思いましたが、成城石井の商品ももらえるんですね。ちなみに私は5年以上保有していますので、3,000円分となります。申し込みは基本ネットですが、ポンタ以外はハガキでも申し込み可能です。

ネット申込は売り切れもすぐにわかって便利ですね。発泡酒人気ですね。
2024年3月(100株・5年超保有)
KDDIから株主優待が送られてきました✉️

封筒に大きく「2024年 株主優待カタログギフト在中」と書かれているので間違いないですね☺️それでは開封しましょう✂︎

カタログギフトは今回が最後です。内容については以下のPDFからご確認ください。
種類はかなりありますね☺️商品が決まったら申し込みしたいと思います。

申込は色々ありますが、1番のおすすめはWEB申し込みです。QRコードを読み込むとそのままログインできます。

商品選択画面です。解像度の高い写真で表示されるのでわかりやすいですね☺️

商品を選択すると詳細が表示されます。気に入ればそのまま手続きを行います。

商品は第二希望まで選択します。

手続きが完了しました。あとは商品が届くのを待つだけです。
KDDIのカタログギフトは今回で終わりです。次回からはポンタポイントとなります。偶然かもしれませんが、通信各社の優待はすべて自社ポイントの優待に統一されました。通信会社は配当も良いので、今後株主優待がどのようになるのか注目していきたいと思います。
2023年3月(100株・5年超保有)
株主優待銘柄の中でもトップクラスの人気のあるKDDIから株主優待の案内が送られてきました✉️

KDDIの封筒はオレンジ色なのでひと目で分かりますね😆カタログギフト在中と書いているので間違いないですね☺️

裏面には申込期限が大きな文字で書かれています。今回は9月4日なので結構時間がありますね🤔
それでは開封しましょう✂️

カタログギフトが出てきました。今回は「山水コース」になっていました。こちらは本来1,000株保有でもらえるものですが、100株でも5年以上保有するとこちらがもらえます。なので、私もついに5年以上保有したことになりました☺️これは結構嬉しいです。
ちなみに100株は3,000円相当の賞品がもらえますが、5年以上となると5,000円相当の賞品がもらえます。
それでは中を見てみましょう😋

こちらは「鯛めしの素」です。天然明石鯛も1尾入っています😳これはすごい‼️
他はどうなのでしょうか🤤

こちらは「松坂牛」です😳高級肉ですね🤤他にもすごいものが色々と入っていますが、5年以上保有する価値は十分にあります。KDDIの株主優待の内容を知りたい方は、下記のPDFからご確認ください。
それでは申込の手続きをしたいと思います。

申し込みはネット、ハガキ、FAXのいずれかで行えますが、私は毎回ネットで申し込んでおり、今回もネットで申し込みます。なぜかというと、ネットでのみお届け希望日を入力できるからです。一人暮らしだとこれをしないと冷凍、冷蔵品の受け取りが難しいんですよね😅

申込書にあるQRコードを読み込みとログイン画面に移ります。この時点でIDとパスワードも表示されますので、このままログインします。

ログインすると賞品選択画面となります。カタログに掲載されていた商品がそのまま掲載されています。写真付きなので、選びやすくていいですね☺️

商品は第一希望と第二希望を選択します。

送り先は自由に選べます。これは嬉しいですね☺️

注文手続きが終わると、アンケート画面です。そのままアンケートを入力します。

アンケートの入力が完了して終わりです。あとは賞品が届くのを待つだけです☺️
今回の商品はなかなか期待できますね☺️届くのが待ち遠しいです☺️
2022年3月(100株保有)
株主優待人気銘柄「KDDI」から株主優待が送られてきました✉️

今はauカラーで封筒が締められていますね😲それでは裏面も確認しましょう。

株主優待は有効期限を忘れがちですし、特に3月決算の会社は多いので権利を行使しないこともあったりします。最近は有効期限を株主に周知する会社も増えてきましたね😲
それでは開封します✂️

株主優待のカタログギフトです。私は100株で5年未満保有なので「花月コース」となります。
KDDI 22年3月株主優待について
株数 保有期間 内 容
100〜999株 5年未満 花月コース(3,000円相当)
100〜999株 5年以上 山水コース(5,000円相当)
1,000株以上 5年未満 山水コース(5,000円相当)
1,000株以上 5年以上 風月コース(10,000円相当)
内容は食品がメインで、他に体験型としてホテルやキッザニア、menuなどのクーポンを選ぶことができます。
花月コースの内容
5種のチーズインハンバーグ&国産豚肉ポークウインナーのセット
三元豚太郎焼肉用2種盛り
日本海産子持ち甘エビ
秋田あきたこまち・宮城つや姫・茨城こしひかりセット 各2kg
知多牛 焼肉用
ロースハムとソーセージセット
カレーセット
国産牛すじ赤ワインカレー
二年熟成塩漬け鮭 焼きほぐし
北海道スープファクトリー
十勝四角いミニチーズケーキ
大豆ミート入りハンバーグ
第八永盛丸漁獲一本釣り鰹たたき
デカフェ
寒シマメ肝醤油漬け 3パックセット
生ハム食べ比べセット
北海道産 骨付ソーセージとウインナーセット
北海道産 ポークハンバーグ
秋鮭糀漬
北海道 づけサーモン
北海道産 ほたて水煮缶
西山ラーメン詰合せ
フロランタン 10個入
米澤豚一番育ち 切り落とし
稲庭手延べうどん
喜多方ラーメンセット
特別栽培米 秋田県産 あきたこまち(無洗米)
おきたまデラウェア アルコールフリー
月光の水
牛肉カレー
焼きのり詰合せ
アイスクリームセット
銀座珈琲セット
おいしさいろいろ煎餅
静岡茶詰合せ
信州味噌
ビーフカレー
三輪素麺 鳥居帯
紀州南高梅しそ梅
とらふぐ塩辛
のどぐろの開き
有機百花蜂蜜 2本セット
ローストポーク
讃州中郡讃岐うどん
海鮮漬け丼の素 2種セット
カステラ詰合せ
鹿児島県産黒豚ロールステーキ
博多辛子めんたいこ 2種詰合せ
島原手延黒ごまそうめん
博多ラーメンセット
それでは手続きを進めましょう。

通信会社らしく、株主優待の申し込みはWEB、ハガキ、FAXと株主のやり易い形で申し込みができます。私はおっさん呼ばわりされたくないのでWEBで行います。
WEBの場合は申込書にあるQRコードを読み込むとログインの段取りもできているので、非常に楽です。

一応消していますが、ID番号もパスワードも自動表記なので、すぐにログインできます。

商品選択画面は全て写真です。この中から自分が欲しい商品をタップします。

選択すると詳細が表示され、問題なければ申し込みます。

商品が足らなくなることもあるので、同じ容量で第二希望も選択すると申込となります。

住所などは登録済みなので、あとは配達希望日と電話番号、メアドを入力します。

最後はアンケートを入力します。

以上完了です。KDDIは高配当株であるのと私自身が「auカブコム証券」を使っているので保有しているのですが、なぜか優待株として人気がありますね😅個人的には日用品も揃えて欲しいのですが、今後「auPAYマーケット」と統合されれば可能性があるかもしれませんね😆
2021年3月(100株保有)
株主優待としては有名過ぎる会社ですね。

これと同時に株主総会の案内封書も届いておりました。年1回のカタログギフトなので、開封するときは結構ドキドキします。

私もいつも「三太郎の日」ではお世話になっている「au PAYマーケット」で厳選されたものだそうです。確かに普段使っておりますが、このような高額品は検索対象外なので初めて見るものばかりです😅
発注についてはスマホからでも可能なので、QRコードを読み込んでアクセスします。最近はログインまでできるから便利ですよねぇ。

もちろん紙媒体のカタログも同封されておりますが、スマホ申し込みの時に写真見ながらは便利ですよねぇ。

なんか見ているだけでお腹が減ります🤣しかし写真をタップするだけで詳細がわかるのは親切設計ですよね。

第一希望、第二希望をクリックして申込です。

確認メールも送られてくるのでバッチリですね。
KDDIをはじめ、大手キャリアはこれから通信事業だけでは成長できなくなりました。そのためzたらしい事業に取り組んでいくことが求められます。そう言った中で、金融事業は有望分野であり、実際私も財産株と投資信託はauカブコム証券を使っています。これはKDDIの株を保有していると手数料値引きがあったり、残高に応じてPontaポイントがびっくりするくらいつくからです。KDDIはau経済圏確立&拡大を急いでいます。ただ楽天経済圏を目指しているかというとそうでもなく、収益のバランスは見ているようです。auユーザーでKDDIの株主の方は、au経済圏に入ったほうが株主優待以上に恩恵を受けることができますので、今後はそちらも検討されてみてはどうでしょうか。
ちなみに私は20年以上auの携帯電話契約している人間でございます😁
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村