ニフティライフスタイル(4262)
権利獲得月 :3月
最低保有株数:100株(長期保有制度あり)
最低購入金額:132,600円(2026年7月17日終値)
| 保有株数 | ①温泉 ②電子ギフト |
| 100株 | ①2,000円相当 ②1,500円相当 |
| 300株 | ①4,000円相当 ②2,000円相当 |
| 500株 | ①6,000円相当 ②2,500円相当 |
2026年3月(100株)
ニフティライフスタイルから株主優待が送られて来ました✉️
ニフティと聞くとWindows95のころ学生だったので、めちゃくちゃ印象的な名前なんですよね😅
とりあえず開封します✂️
案内の書類が出て来ました。それでは確認してみましょう。
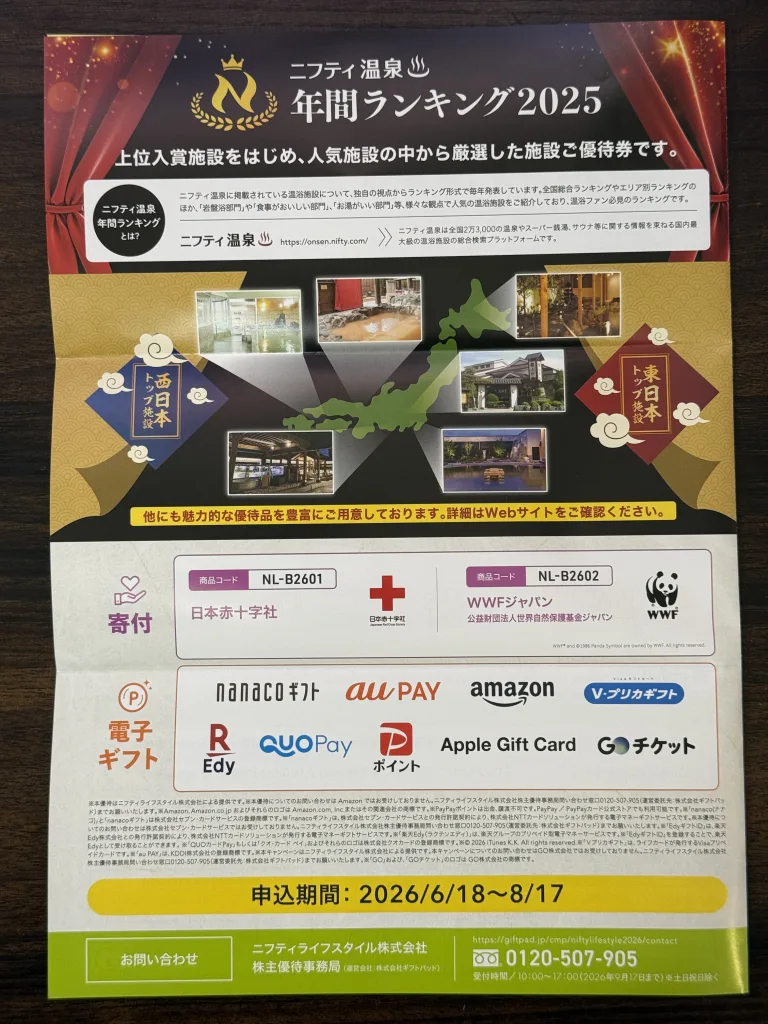
まずは電子ギフトと寄付の案内です。今回からの優待から始まったようですが、優待で行ける温泉が全国にあるわけでは無いので、救済処置のようですね🤔ただ温泉よりも還元率は落ちるので、その点は気をつける必要があります。電子ギフトも数は少ないもののよく使えるものなので、これはこれで狙って保有するのもありですね🤔
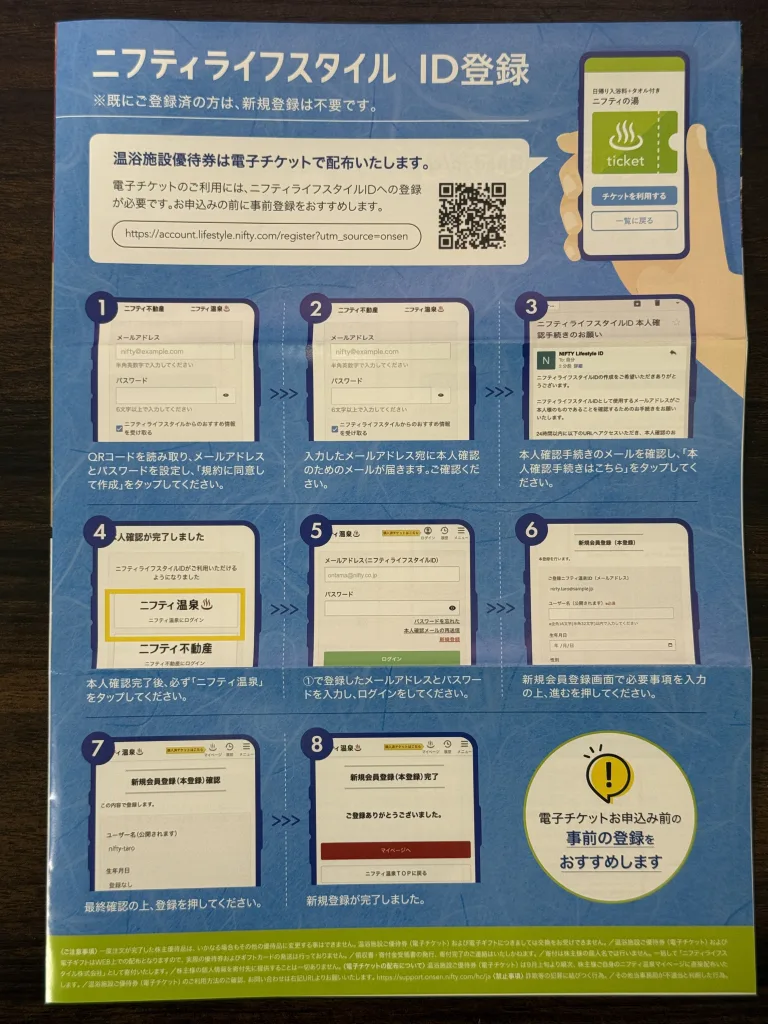
温泉を選択する場合は、事前にID登録が必要になります。こちらはひつこいくらい聞いてくるので、さっさと済ませておくのがいいでしょう。
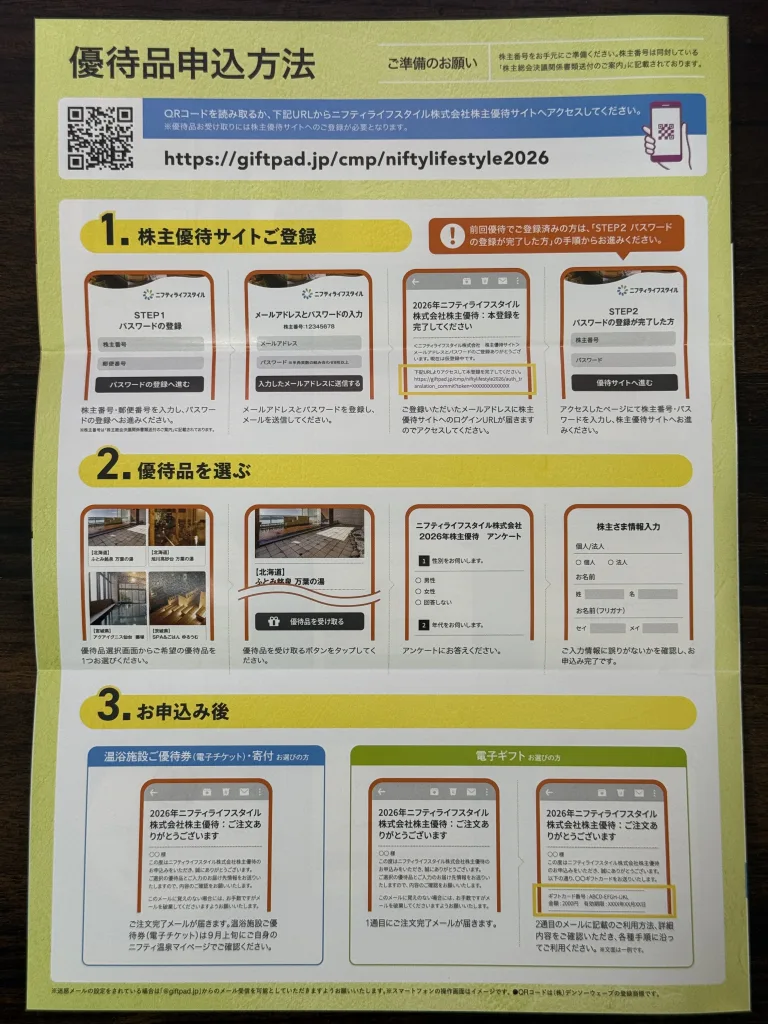
ID登録が済んだら温泉の優待を受け取る手続きになります。
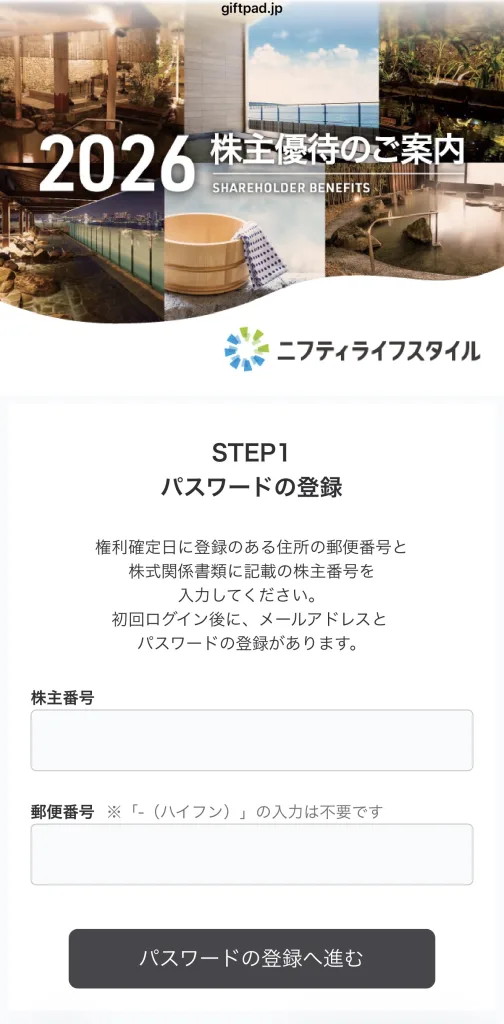
それでは手続きを進めます。ログイン時に株主番号が必要となりますので、手続きが終わるまでは書類を捨てないほうが良さそうですね。
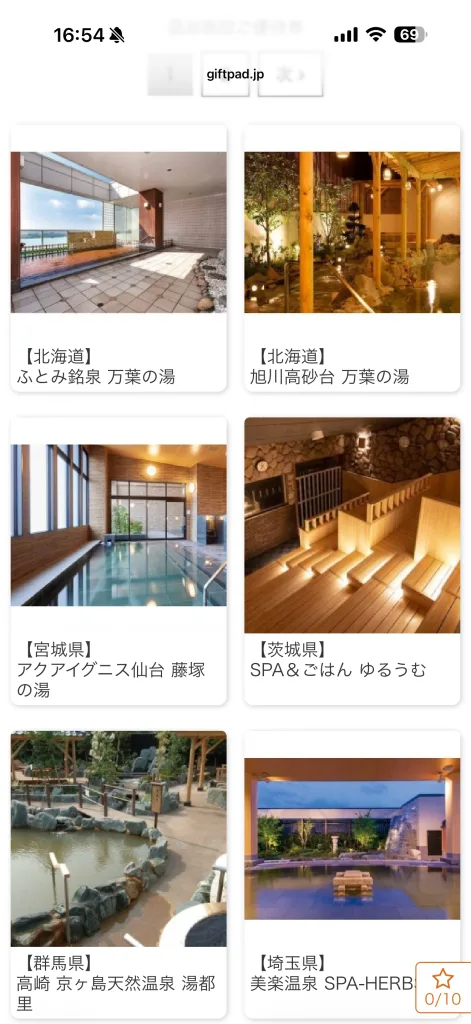
こちらが優待で入浴できる温泉リストとなります。せっかくなので今回優待(100株)でもらえる温泉を上げていきますね。
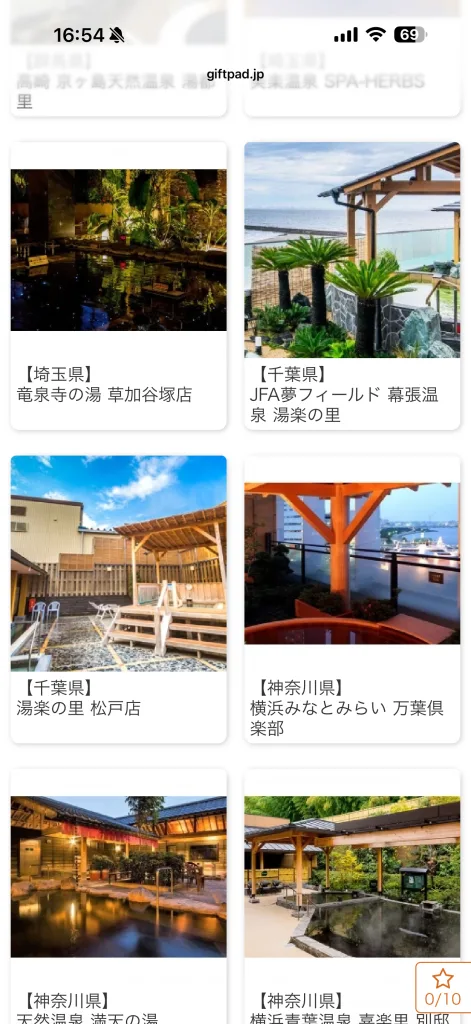
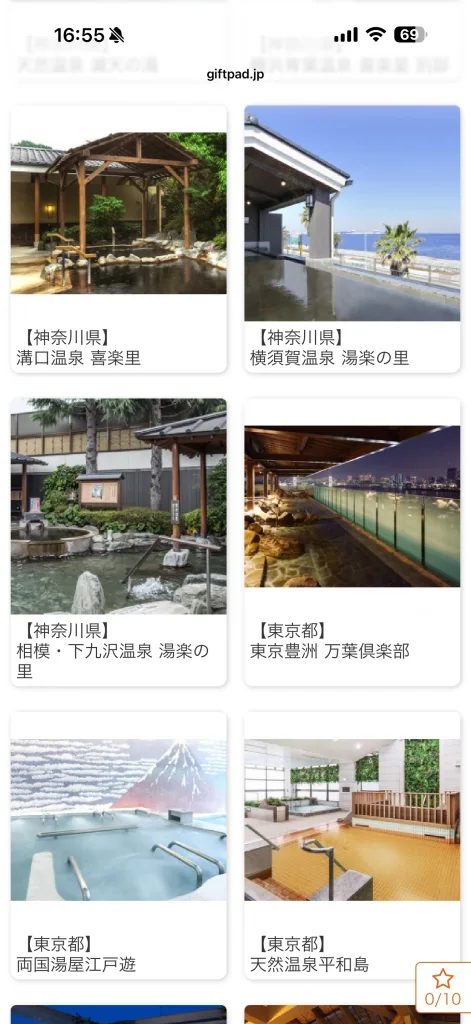
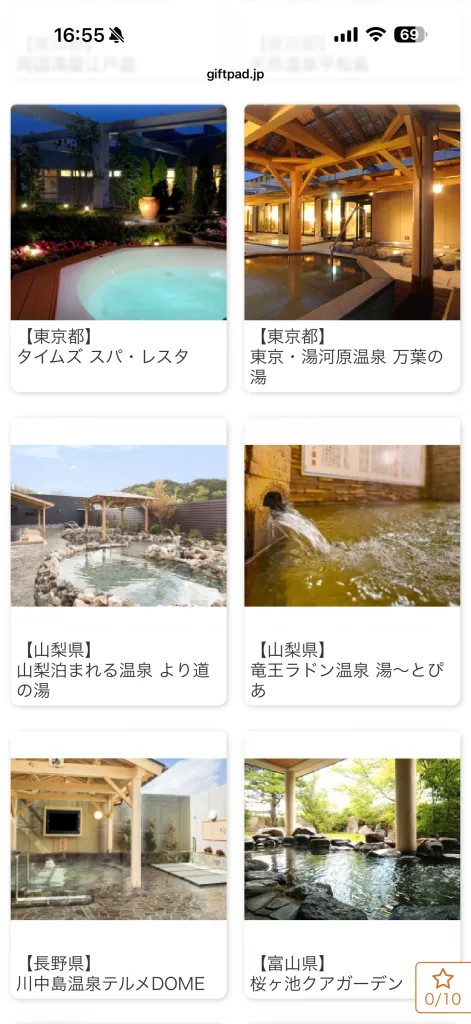
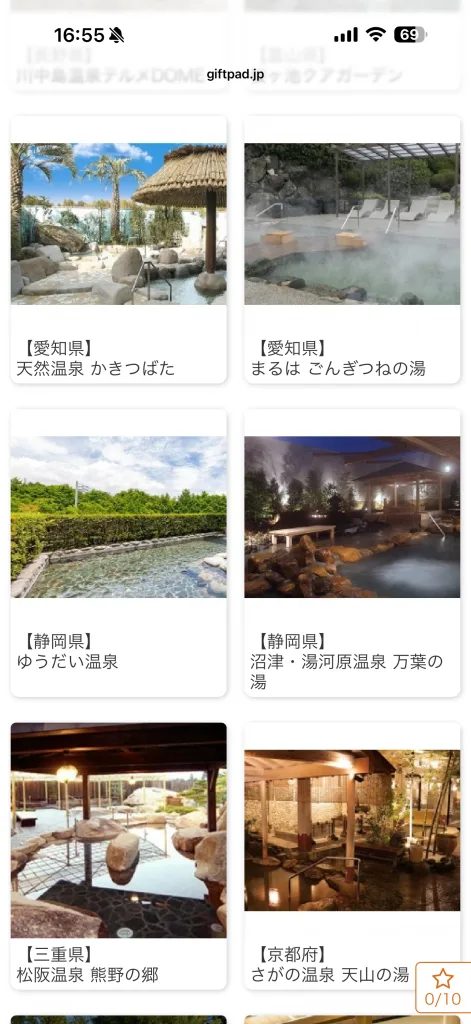
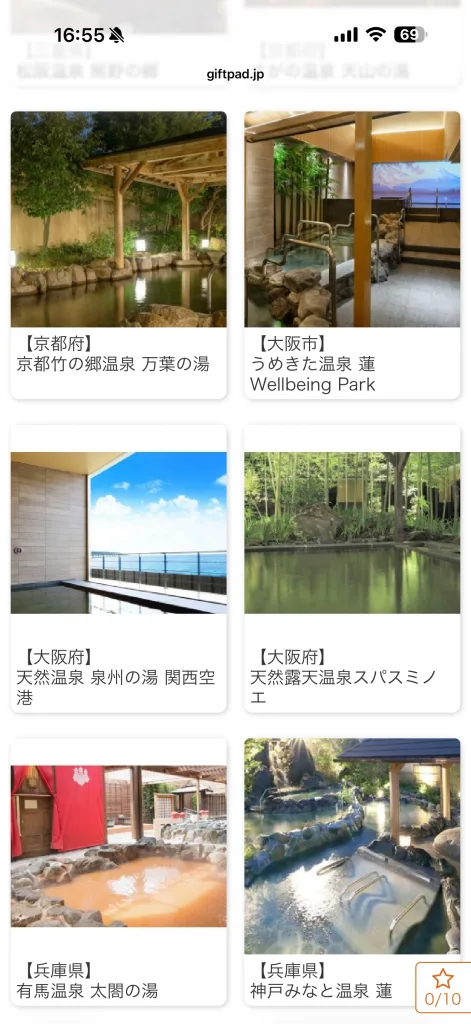
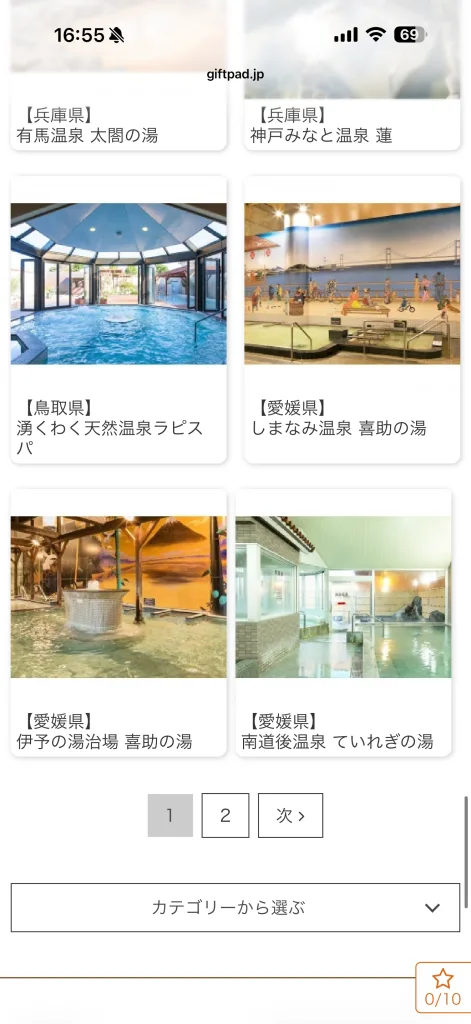
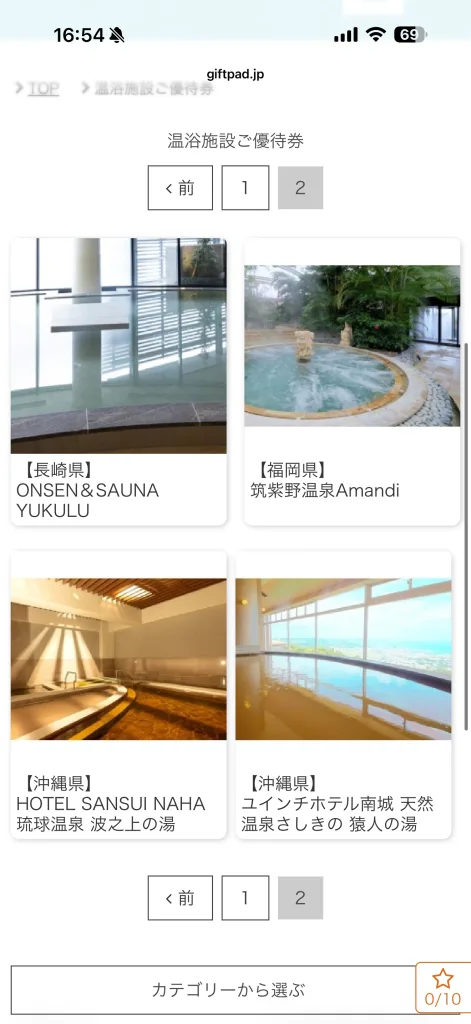
良さそうな温泉が多いですね☺️これは旅行計画も含めて必要ですね🤔
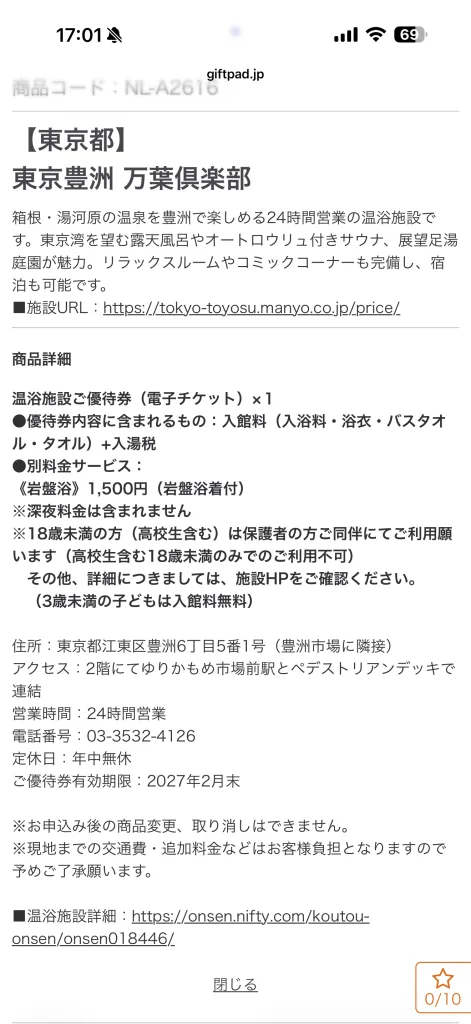
写真をクリックすると詳細を確認できます。入浴税や岩盤浴は別途支払わなければならないようですね😅営業時間やタオルの有無などがわかるのもいいですね☺️
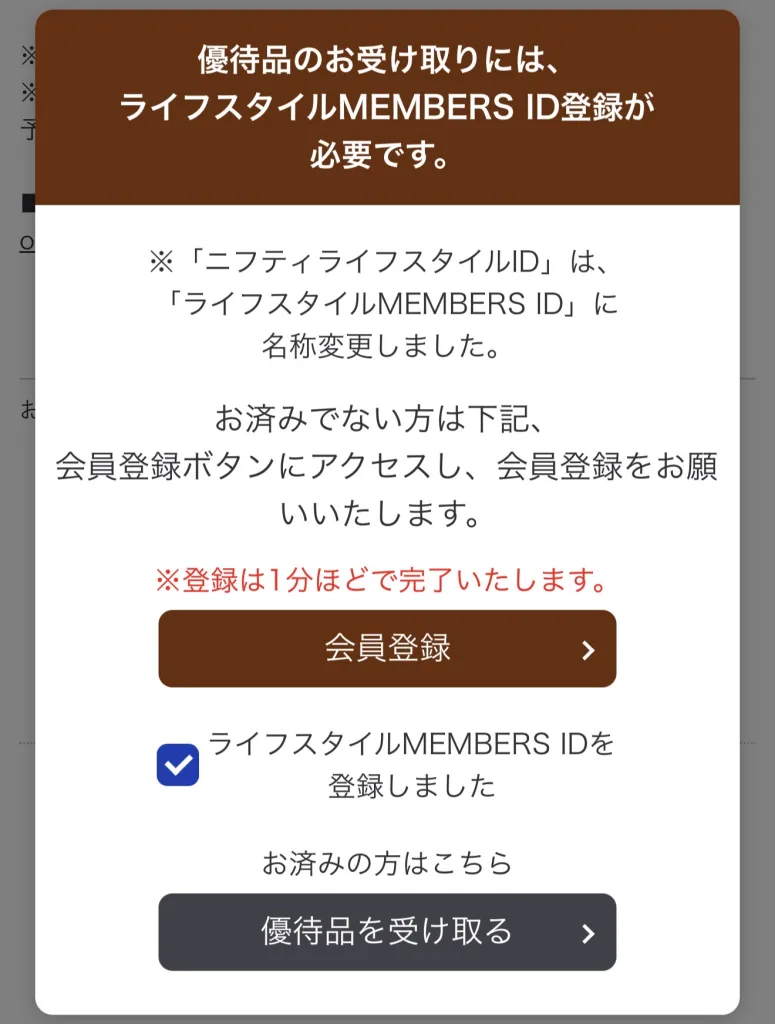
温泉も決まったので登録をしようとしたら、まだID登録の確認がありました😅おそらく登録しておかないと優待券が使えないんでしょうね。
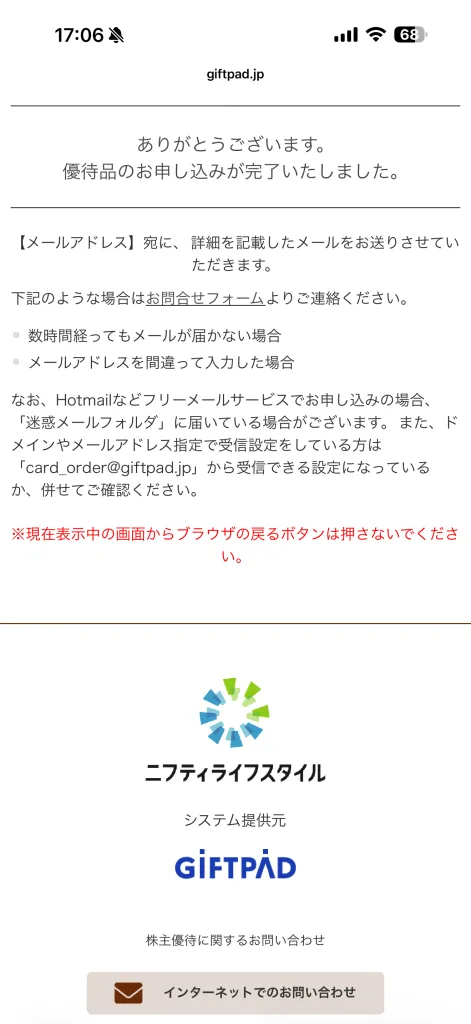
手続きが完了しました。アンケートなども多くてちょっとめんどくさかったですが😅優待券は9月以降に届くので、時期的にはちょうどいいですね☺️
ニフティライフスタイルの株主優待が使える温泉

【MBA経営分析・ダイジェスト】
不動産ポータル大手の物件情報を一括検索できる「ニフティ不動産」を主力に、「ニフティ温泉」やリフォーム領域(外壁塗装の窓口)などライフスタイル領域のマッチングプラットフォームを展開するニフティライフスタイル。直近の2026年3月期通期決算のデータを基に、同社の「メタサーチ(横断検索)ビジネスモデル」の圧倒的な収益性とプラットフォーム戦略をロジカルに解剖します。
1. 戦略の核心:「メタサーチ構造」による非対立型エコシステムと横展開
🏠 主力(ニフティ不動産):「送客ハブ」に徹するアセットライト経営
- ポータルサイトとの「非対立・共生関係」 SUUMO、LIFULL HOME'S、CHINTAI、アットホームなど、競合しがちな大手不動産ポータルの掲載情報を一括比較できる「メタサーチ(アグリゲーション)」ポジションを確立。自社で物件獲得の営業隊を持つ必要がなく、ユーザーを各ポータルへ送客した段階で発生する「反響課金・送客課金」を収益源としています。
- 高い粗利率(約76.6%)とネットワークエフェクト 在庫リスクや店舗維持コストを一切負わない「純アセットライト型」のプラットフォームのため、粗利率は驚異の70%超を維持。ユーザーが集まるほどポータル側も情報を集約せざるを得なくなり、強力なネットワーク効果を発揮しています。
♨️+🔨 周辺拡張:「住まい・暮らし」領域へのM&Aとシナジー
- 「ライフスタイル領域」への事業横展開 ニフティ不動産で培ったマッチングノウハウを「ニフティ温泉」や、子会社ドアーズによる「外壁塗装の窓口(リフォーム・元請け受託)」など高単価領域へ横展開。単一カテゴリーに依存しないポートフォリオの多角化を推進しています。
2. 財務構造と経営健全性の分析(2026年3月期・通期)
| 経営指標(連結) | 🏠 ニフティライフスタイル (2026年3月期実績) | 前年同期比(YoY) | 考察・経営学的意味 |
| 売上高 | 52億3,800万円 | +6.1%(増収) | 設立以来8期連続の増収を達成。 |
| 営業利益 | 11億8,900万円 | +18.5%(大幅増益) | 4期連続の増益。計画(10.7億円)を大きく上振れ。 |
| 営業利益率 | 約22.7% | +2.4 pt(上昇) | ネットサービス企業としても極めて高い収益性。 |
| 当期純利益 | 7億7,800万円 | +26.0%(大幅増益) | 過去最高益を更新。 |
| 自己資本比率 | 83.2% | +0.9 pt(高水準維持) | 総資産約74.6億円に対し、現金等47.2億円の超キャッシュリッチ。 |
- 財務サマリー:売上高の成長に加え、売上原価の抑制(粗利率改善)によって営業利益率が22.7%へ拡大。無借金経営かつ自己資本比率83%超、手元現金が47億円を超える「鉄壁のバランスシート」を有しています。
3. 「高還元政策」が果たす経営学的役割(資本効率のハック)
- 配当性向「50%目安」と連続増配による総還元 潤沢なフリーキャッシュフローを生み出すビジネスモデルを背景に、強気な株主還元方針を打ち出しています。2026年3月期の年間配当は59円(前期比増配)へ上振れ着地し、続く2027年3月期も64円へ連続増配を予想。
- 自社株買い&優待拡充による資本効率(ROE)の意識 手元資金を溜め込むだけでなく、自己株式の取得(自社株買い)や株主優待制度の引き上げを積極的に実施。これにより、高自己資本比率(83.2%)の企業が陥りがちな「ROEの低下」を防ぎ、13.0%という高ROE(自己資本利益率)を維持しています。
💡 【深掘り】なぜ売上未達でも「利益が18.5%増」になるのか?
2026年3月期決算の面白いポイントは、期初売上予想(53.2億円)にはわずかに届かなかったものの、営業利益(11.8億円)が計画を大幅に上回った点にあります。
- 高収益なプロダクトミックスの拡大 スポットマーケティング支援などの周辺事業(WORK STYLE領域)が減収となった一方、粗利益率の極めて高い「ニフティ不動産(LIFE STYLE領域)」が前年比+15.2%と力強く伸びたため、全体の粗利益率が約70.8%から76.6%へと5.8ポイントも急改善しました。
- 固定費型プラットフォームのレバレッジ アルゴリズム改善やアプリSEOの強化により、追加の広告宣伝費をかけずに自然流入(オーガニックトラフィック)が増加。限界利益率が非常に高いため、トップラインが少し伸びるだけで利益が加速度的に残る「プラットフォーム特有の営業利益レバレッジ」が綺麗に効いた結果と言えます。
⚖️ 最終結論(Verdict)
- 「高い参入障壁 × 鉄壁の財務 × 配当性向50%の好財務成長株」不動産探しにおける「メタサーチ」というポジションは、検索SEOやUI/UXのノウハウが参入障壁となっており、非常に安定したキャッシュを生み出し続けています。
- 中長期のガチホ視点:住宅市場の波(新築・賃貸の需要変化)の影響は受けるものの、買収したリフォーム領域やウェルネス領域の成長が第2・第3の柱となれば、さらなるマルチプル(PER評価)の上昇が期待できる優良プラットフォーマーです。
<執筆者プロフィール>
優待太郎
経営学修士(MBA)
予備自衛官(技能)
山一證券が自主廃業した1997年から株式投資を始める。保有している優待銘柄は100銘柄を超える。毎年数十万円分の株主優待を消化するために走り回っています。
組織編成とマーケティングが得意なので、決算書だけでなく個別企業の経営戦略を読み込む中長期投資が中心です。
ブログは毎日21時ごろの更新
X:https://x.com/yutaitaro
https://mbakabunushiyutai.net/

にほんブログ村